Torno dopo 3 giorni di pausa, e l’evento più rilevante sono stati, secondo me, i PMI manifatturieri e servizi di settembre, pubblicati ieri, che hanno mostrato un’economia globale in accelerazione. A un primo sguardo, lo schema non sembra così costruttivo, con diversi paesi in rallentamento.
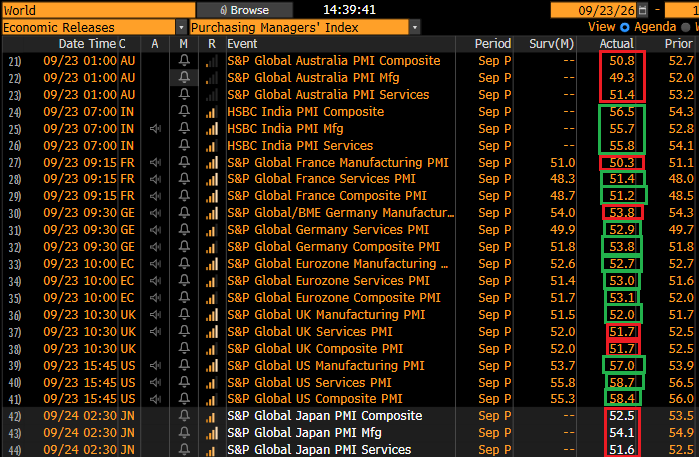
È il caso dell’Australia, che rallenta marcatamente e vede il settore manifatturiero entrare in stagnazione in settembre. Stesso discorso per il Giappone, pubblicato oggi a causa della festività di ieri, che mostra una crescita dell’attività in rallentamento.
Ma le good news hanno decisamente più peso. Iniziamo dall’Europa, che vede, a livello aggregato, il dato composite salire di oltre un punto, marcando il massimo da aprile 2023, nientemeno. Il driver di questa forza è l’accelerazione dei servizi, particolarmente vigorosa in Germania, ma anche in Francia, dove il comparto passa da una discreta contrazione a una moderata espansione. Meno brillanti i settori manifatturieri, ma è comprensibile, visti gli ostacoli che hanno dovuto affrontare: un ritorno del Brent sopra i 100$, un gas europeo a nuovi massimi e un vistoso rialzo dei rendimenti, coronato da un rialzo del Depo Rate ECB.
Il grafico dei PMI Eurozone è abbastanza eloquente. Il rallentamento visto in occasione dello scoppio della guerra USA-Iran è stato interamente recuperato e, anzi, l’attività mostra il miglior momentum da 3 anni e mezzo a questa parte.
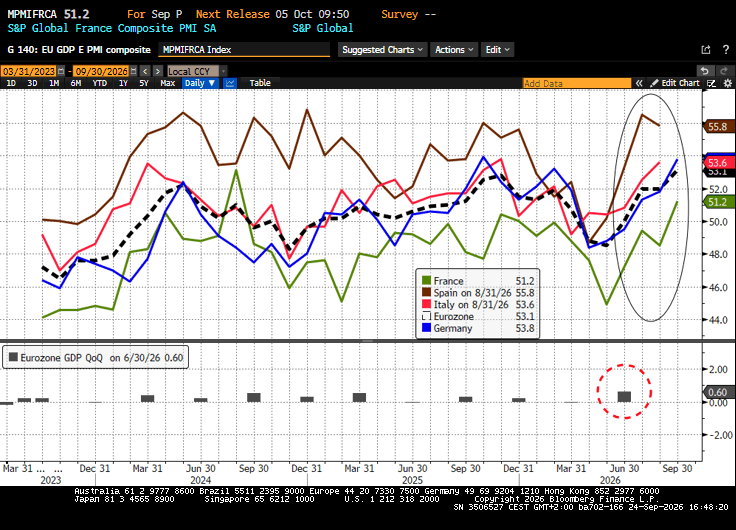
Vedremo tra 10 giorni cosa diranno i dati finali (questi sono i preliminari).
Posto che il fatto che l’attività europea registri i massimi da anni, sempre con i consueti caveat dei PMI, in un momento del genere è alquanto sorprendente, la sorpresa più grossa è venuta dai PMI flash USA di settembre, che hanno stracciato le attese, marcando, sia per il manifatturiero sia per i servizi sia per il composite, il massimo da oltre 5 anni. Nella figura, i PMI sono le linee tratteggiate, mentre gli ISM, più seguiti, ma che non hanno una pubblicazione preliminare, sono le linee continue. La forza traspare anche dai new orders, che hanno fatto, sia nel manifatturiero sia nei servizi, i massimi dal 2022, e anche il sottoindice dell’occupazione ha marcato massimi dal 2022.
Un chiaro segnale di accelerazione dell’attività. Aggiungiamoci che il modello GDPNow della Fed di Atlanta continua a indicare un GDP del terzo trimestre superiore al 5% annualizzato.
Su un mercato obbligazionario che stava tentando una stabilizzazione dopo un FOMC più hawkish delle attese, ma mostrava ancora fragilità, queste sorprese hanno avuto l’effetto di un bombardamento. Alla debacle ha contribuito anche un forte rialzo del petrolio, quando le speranze di una soluzione del conflitto, cresciute negli ultimi giorni, si sono affievolite sotto le dichiarazioni di un portavoce del Ministero degli Esteri iraniano. Costui ha rivelato che l’Iran avrebbe fatto una serie di richieste per riaprire lo stretto, tra cui l’accettazione da parte degli USA di quanto stabilito dall’accordo Iran-Oman e la fine del blocco navale. Il presidente iraniano ha poi dichiarato che l’Iran non aprirà Hormuz finché non sarà stato tolto il blocco navale e revocate le sanzioni.
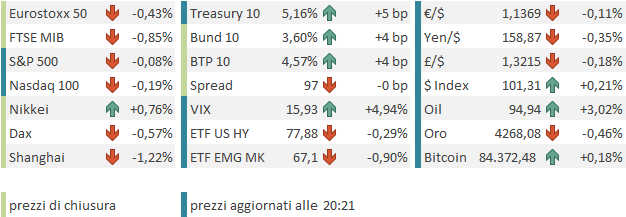
Così il petrolio ha preso quasi il 4%, e i rendimenti hanno mostrato rialzi enormi. Il 10 anni Treasury è balzato di 15 bps al 5,15%, ai massimi dal 2007, il 2 anni di altrettanti al 4,90%, massimo dal 2024. Il 30 anni è andato al 5,40%, massimo dal 2007. E la Fed Funds Strip si è messa a scontare un altro rialzo al FOMC di ottobre con il 70% di probabilità. Non è andata meglio in Europa, dove il Bund ha preso 9 bps, chiudendo al 3,55%, massimo dal 2007, e il BTP 10 anni ha preso 14 bps, chiudendo al 4,5%. L’OAT 10 anni francese ha fatto peggio, prendendo 16 bps e terminando al 4,66%, massimo dal 2008.
Come osservato già mercoledì scorso, pur sottolineando la componente del prezzo del petrolio, il principale driver di questa fiammata dei tassi è l’accelerazione delle aspettative di crescita in US ed Europa. Chiaramente, la price action di ieri offre un forte supporto a questa tesi, visto che 2 dati che indicano chiaramente un’accelerazione ciclica negli USA e in EU hanno prodotto un rialzo record (un movimento del genere in US non si vedeva dal Liberation Day nell’aprile 2025).
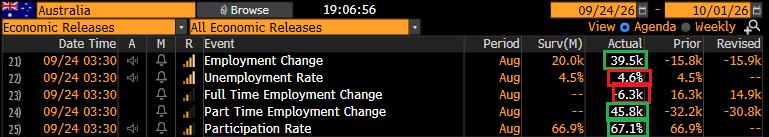
Ovviamente, lo storno dei bonds è proseguito in Asia stanotte, con i rendimenti giapponesi a fare i massimi dal 1995-1996, oltre 30 anni fa, e quelli australiani a fare i massimi dal 2023. Lo spunto dei tassi australiani è stato aiutato anche da un report occupazionale robusto ad agosto. L’aumento della disoccupazione è stato prodotto da un aumento robusto della forza lavoro.
Il risultato è una seduta azionaria pesante, con tutti i principali indici a mostrare passivi, tranne Seul, chiusa per festività.
Per il resto, c’è parecchia attesa per il meeting Trump-Xi che inizia oggi. Bessent ha rivelato che prima dell’incontro si è raggiunto un accordo per prorogare la tregua sui dazi di 2 mesi, al 10 gennaio 2027. Vagamente deludente, ma siamo all’inizio del meeting.
Dopo la debacle finale dei Treasury ieri sera, che è costata all’S&P 500 un calo dello 0,75%, la seduta europea è iniziata ovviamente con un clima nervoso, i rendimenti in rialzo e l’equity in marginale calo. Alle 10.00 l’IFO tedesco ha sostanzialmente confermato il messaggio di ieri dei PMI, battendo a sua volta di un buon margine un consenso che lo vedeva già in lieve miglioramento.
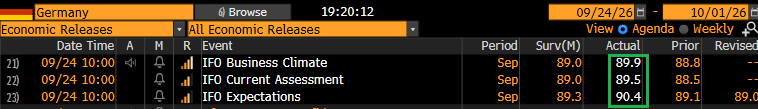
Diversamente dai PMI, che intervistano in Germania 800 aziende (400 manifatturiere e 400 di servizi) di dimensioni medio-grandi, l’IFO ne intervista 9.000, comprese migliaia di piccole aziende. Quindi la sua misurazione è più precisa ma meno dinamica. Il report di oggi marca il massimo da maggio 2023, avendo recuperato oltre 4 punti da giugno in poi.
Naturalmente, il mercato non l’ha presa benissimo. I rendimenti sono saliti ancora, e l’azionario ha ceduto rapidamente terreno, anche se poi ha recuperato il grosso delle perdite.
Nemmeno i dati di oggi in US hanno smentito il messaggio delle ultime pubblicazioni.
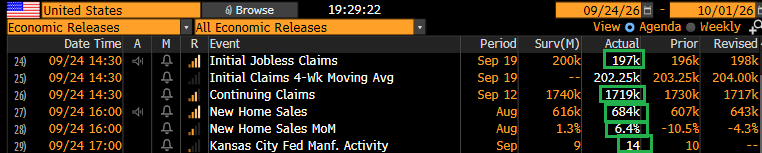
I sussidi di disoccupazione settimanali sono tornati sotto 200.000, e il numero annualizzato di nuove case vendute negli USA ad agosto ha stracciato il consenso, con revisione al rialzo del debole dato di luglio. La reazione è stata analoga a quella europea, con i rendimenti in marcato rialzo e l’azionario in difficoltà. A premere sui rendimenti USA, anche l’incombere dell’asta del Treasury 7 anni, dopo che l’asta del 5 anni di ieri è stata un disastro, con una domanda debolissima. Anche il petrolio è rimasto forte in giornata, e ha accelerato nel pomeriggio quando gli Houthi hanno dichiarato di aver attaccato la città saudita di Jazan.
YEMEN’S HOUTHIS CLAIM ATTACKS ON SAUDI ARABIA’S JAZAN
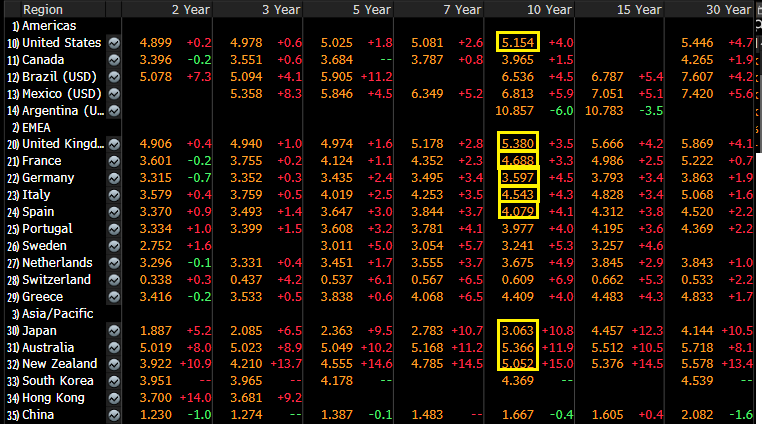
L’avvicinarsi dell’asta e il petrolio in area +4% hanno indotto un nuovo rialzo dei rendimenti Eurozone, che stasera segnano una nuova raffica di record (vedi tabella).
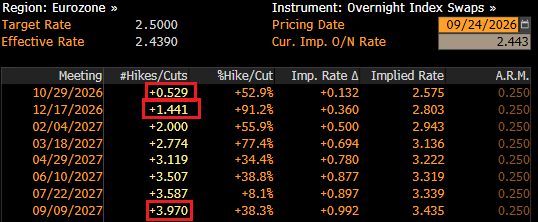
La curva monetaria europea, per effetto degli eventi degli ultimi giorni, è andata a scontare oltre un 50% di probabilità di un altro rialzo a ottobre, la certezza di un rialzo a dicembre e praticamente altri 4 rialzi entro 12 mesi da oggi, il che, unito ai 2 rialzi già fatti, porterebbe ad un ciclo di tightening di 150 bps, principalmente a causa di un evento geopolitico esogeno (su cui i tassi impattano in maniera molto mediata) ed eventualmente temporaneo.
Certo, si può far notare che la crescita sta accelerando, e quindi parte di queste misure è giustificata. Ma ricordo che l’inflazione europea era tranquillamente al target prima dello scoppio della guerra, e che l’AI, che con ogni probabilità è dietro all’accelerazione del ciclo e degli utili, è anche un fattore disinflattivo.
Le piazze europee hanno reagito a quest’ulteriore raffica di record sui tassi con cali tra il moderato e il discreto. I settori IT e ciclici hanno guidato il ribasso, mentre l’Energy e i difensivi hanno tenuto. Tra i cambi, l’€ ha ceduto ancora terreno, mentre anche le commodity hanno faticato. Dopo la chiusura, Reuters ha riportato che l’Iran e gli USA stanno esplorando ipotesi per l’apertura graduale dello stretto. Il problema è che nessuna delle 2 parti vuole fare il primo passo.
Questo ha temporaneamente abbassato il prezzo dell’oil e dato supporto ad azionario e tassi, ma l’effetto sta evaporando perché chiaramente è l’ennesimo annuncio che rischia di essere smentito come i precedenti. L’asta del 7 anni è stata mediocre, ma non disastrosa come quella di ieri.
In generale, mi sento di dire che la reazione dei risk assets a questa fiammata dei tassi è stata al momento assai modesta. Per dare qualche parametro, nell’ultimo mese il rendimento del 10 anni Treasury è salito di oltre 50 bps, e Wall Street si è tenuta in un range nei pressi dei massimi storici, come mostra il grafico sotto.
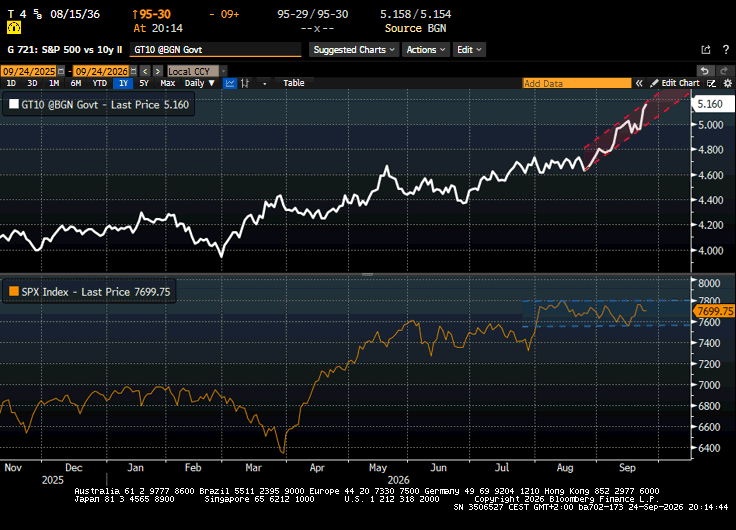
In secondo luogo, il trend dell’ultimo anno sui tassi è stato al rialzo, eppure questo non ha impedito all’S&P 500 di guadagnare un 15%.
Il fatto è che quando, come mostrano la salita dei tassi reali e le reazioni dei bonds ai dati degli ultimi giorni, la salita dei tassi è legata a un aumento delle aspettative di crescita, questo è un contesto favorevole per l’azionario. Ed è mia opinione che il contesto attuale rifletta questo quadro.
Illustrerò meglio il concetto nei prossimi giorni. Nel frattempo, osservo che tra un paio di settimane inizia l’earnings season USA, e ritengo che il focus degli investitori si trasferirà gradualmente su questa. Le premesse sono piuttosto positive e, se saranno mantenute, l’azionario dovrebbe trarne supporto. Considerando il quadro macro USA e globale degli ultimi 3 mesi e il tono dei pre-announcements (anche in questo caso darò dei dati nei prossimi giorni), credo che il consenso verrà agevolmente battuto anche in questa occasione.