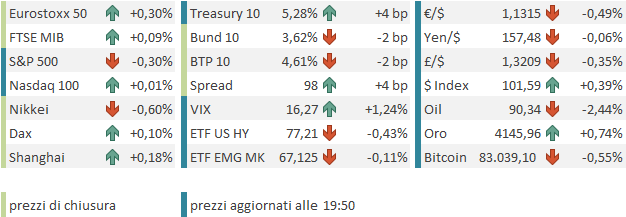
Seduta negativa per Wall Street ieri (lunedì), con l’S&P 500 in calo dello 0,77% e il Nasdaq 100 in discesa dell’1,08%. A causare i cali, presumibilmente, l’ennesima raffica di record dei rendimenti, con il 10 anni Treasury (+8 bps al 5,24%), che marca un altro record dal 2007 (e, se sale di altri 6 bps, farà il record dal 2002). E, come di recente, il lavoro è stato fatto interamente dai real yields (+8 bps al 2,89%, massimo dal 2007). Non possiamo nemmeno raccontarci che è colpa del petrolio: il WTI è salito dell’1% circa.
Stanotte in Asia il sell-off è continuato e, in effetti, la seduta è stata mediocre, con solo Shenzhen, Shanghai e Sydney in marginale progresso. Negative Tokyo, Hong Kong, HSCEI, Taiwan, Vietnam, Mumbai, Seul e Jakarta.
Sempre in tema di tassi, la Reserve Bank of Australia ha alzato il suo tasso di riferimento di 25 bps, al 4,6%, come da attese, e con voto unanime. Nello statement si è rilevato che «parte dei rischi al rialzo per l’inflazione si sta materializzando» e che «i dati recenti suggeriscono che la crescita e l’inflazione in Australia sono risultate superiori alle attese». Loro, quindi, sono pronti ad alzare ancora i tassi. Ironicamente, c’è stato un buy the news e i rendimenti australiani sono calati vistosamente.
In Cina le autorità hanno deciso di sussidiare anche i mutui per cercare di stabilizzare il mercato immobiliare. Daranno l’1% del mutuo ad alcuni compratori di case popolari per 5 anni. Hanno anche deciso di incentivare le banche a prestare ad alcuni settori. Vedremo domani se vi sarà un impatto sul sentiment da queste misure.
*CHINA INTEREST SUBSIDIES FOR HOME MORTGAGE LOANS STARTS OCT.1
*China Expands Targeted Lending Support to Bolster Economy (1)
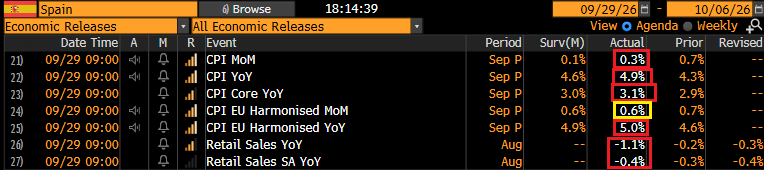
La seduta europea è partita ancora con un tono costruttivo, con gli indici che hanno accumulato progressi, aiutati da moderati cali dei rendimenti. Il bello è che il CPI spagnolo preliminare di settembre è accelerato più delle attese. Ma il mercato obbligazionario sconta così tanto che questa sorpresa non ha condotto a un particolare repricing. L’inflazione non è l’argomento principale in questa fase.
La mattinata è passata così, con l’azionario in recupero, trainato dal tech, e i rendimenti in moderato calo, aiutati da un petrolio debole in seguito ad alcune indiscrezioni su ulteriori approcci USA-Iran, e gli occhi puntati sui dati USA del pomeriggio.
E in effetti i dati macro americani qualche spunto lo hanno dato.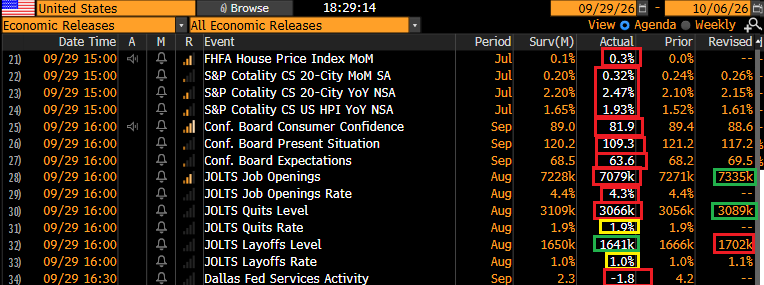
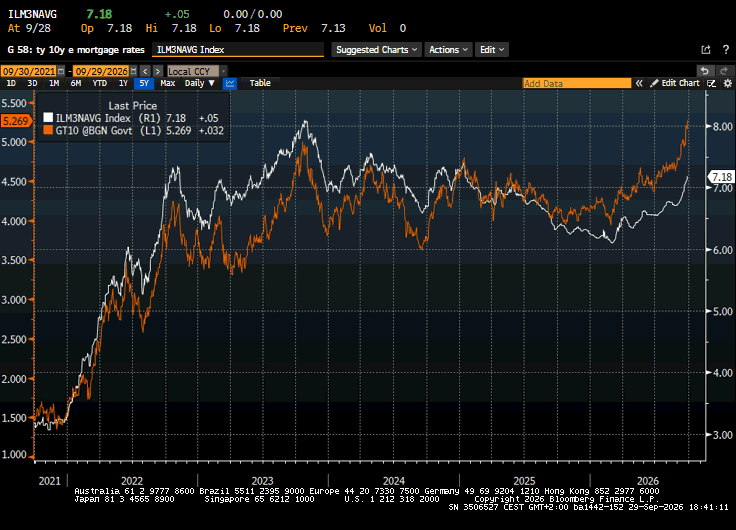
I prezzi delle case a luglio hanno accelerato più delle attese. Può sembrare un dato controintuitivo, con i tassi che volano. Ma stiamo parlando di luglio, e il Case-Shiller è una media degli ultimi 3 mesi; ergo, si parla di maggio-giugno-luglio. Come si vede dal grafico, i mortgage rates (linea bianca) tra maggio e luglio erano ancora attorno al 6,5%. Ora sono andati sopra il 7%.
Il dato di consumer confidence di settembre è stato davvero brutto e sotto consenso, con la present situation crollata di 1 punto e le expectations di 5 punti. Ulteriore deterioramento della percezione del mercato del lavoro, con coloro che lo trovano “plentiful” superiori a coloro che lo trovano “hard to get” solo dell’1,7%, minimo dal 2021. Il Conference Board, che compila la survey, ha rilevato che, nelle risposte libere dei consumatori, “i riferimenti ai prezzi, al costo elevato di beni e servizi, e ai prezzi di petrolio e gas in particolare, sono saliti a nuovi massimi.” Ha inoltre sottolineato che “i commenti su guerra/conflitto si sono attenuati questo mese ma sono rimasti elevati.”
Uno scenario che non aiuta certo l’amministrazione nelle prossime Midterm, tra poco più di un mese.
Infine, i Job Openings di agosto hanno marginalmente deluso, calando da un luglio comunque rivisto al rialzo.
In generale, una stringa di dati mediocri, oggi: quindi i rendimenti e il dollaro avrebbero dovuto calare, giusto? Sbagliato!
Come gli americani si sono affacciati sul mercato, alle 14 italiane circa (le loro 8), i rendimenti hanno cominciato a salire e, nel tardo pomeriggio, hanno cominciato a fioccare i record. Il 30 anni Treasury ha superato il massimo del 2007, marcando, al 5,6%, il massimo dal 2002. Il 10 anni è arrivato a lambire il 5,29%, senza per il momento bucarlo. E così l’azionario USA, dopo aver cincischiato un po’ attorno alla parità, ha accumulato un moderato ribasso.
*TREASURY 30-YEAR YIELD RISES TO 5.595%, HIGHEST SINCE 2002
Per i mercati europei l’effetto è stato simile a quello di ieri: rendimenti spinti al rialzo e guadagni sui principali indici evaporati. Come ieri, le principali piazze sono distribuite attorno alla parità, con il settore tech che outperforma e Communication Services, Health Care, Consumer Staples ed Energy a zavorrare. Il movimento sui tassi di oggi in Europa, però, ha visto una divergenza: il rendimento del Bund è marginalmente sceso, mentre quelli, in particolare, di Italia e Francia sono saliti. Il risultato è che la prima ha visto lo spread lambire i 100 punti, massimo dal giugno 2005, e la seconda ha sfiorato 120, massimo nientemeno che da maggio 2012.
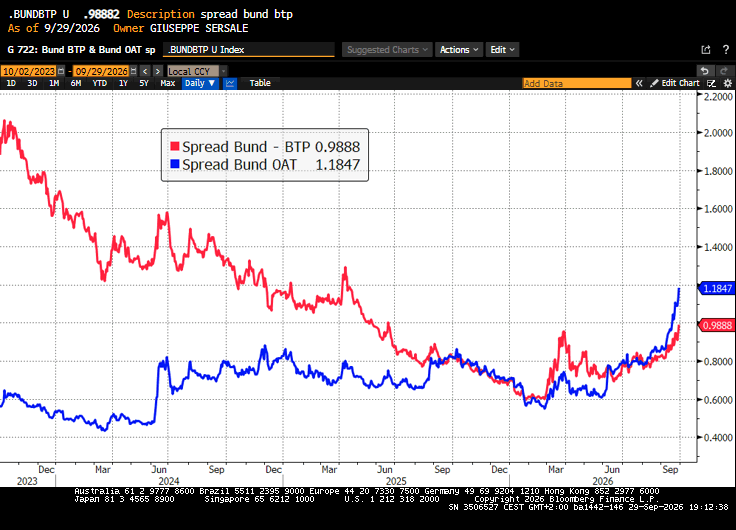
Se nel caso dell’Italia, a mio modo di vedere, la salita dello spread è in gran parte un effetto della volatilità sui tassi e dell’aumento dell’attrattività relativa della carta core, la Francia invece patisce il connubio finanze pubbliche deboli-incertezza politica, col mercato che si chiede che possibilità reale ci sia che il deficit francese, al 5,4% nell’ultima stima, possa calare, visto il rigetto da parte dell’elettorato di qualsiasi programma di austerity e la seria possibilità che nel giro di qualche mese il Fronte nazionale ottenga la presidenza.
Ma oggi, sul mercato obbligazionario, è caduta un’altra maschera. Già, perché oggi il petrolio è calato di un paio di punti percentuali e il gas europeo addirittura è collassato del 5%. Non c’è alcun modo di ascrivere al petrolio i record odierni. Appare evidente che la natura di questi movimenti vada cercata altrove, una tesi già suggerita dal fatto che a salire erano i rendimenti reali.
Ora, non sono in pochi a notare che l’esplosione degli investimenti legati all’AI sta andando a esaltare l’effetto sui rendimenti di deficit sempre più grossi da finanziare, col risultato che una domanda sempre più grossa si scontra con un risparmio stabile, nella migliore delle ipotesi. Anche oggi un’emissione enorme di Paramount-Skydance (32 bln su 8 linee) è andata ad appesantire il già fragile mercato dei Treasury. Vero, ma d’altronde è anche in questo che si esplica la crescita: maggiori investimenti che fanno salire il costo del capitale e quindi i tassi reali.
Sono in parecchi a sostenere anche che questa salita dei rendimenti esprima una crisi delle finanze pubbliche. Ora, questo può essere vero in qualche circoscrizione, come l’appena citata Francia. Ma, per quanto gli USA possano indubbiamente avere un problema di “twin deficit” (fiscale e commerciale) da finanziare, direi che la performance del dollaro, che sale incessantemente da 3 settimane e scambia sui massimi dell’anno, sconfessa al momento questa tesi.
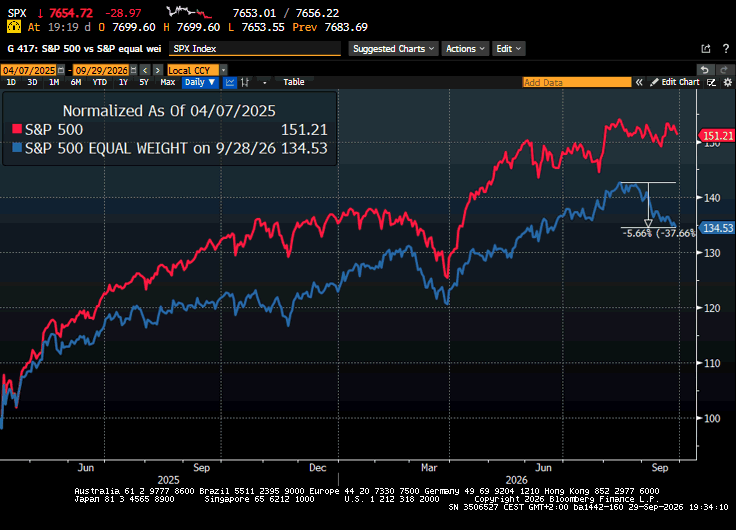
Chiaramente i risk asset sono parecchio infastiditi da questo rapido inasprimento delle condizioni finanziarie. Ma per il momento l’impatto effettivo è modesto, in particolare in USA, dove l’S&P 500 rimane in un range di un paio di punti percentuali dai massimi. Anche andando a guardare la performance dell’S&P 500 Equal Weight, notiamo che il calo qui supera i 5 punti percentuali e quindi si può cominciare a parlare di una correzione discreta.
Quanto può durare questo stato di cose sui mercati obbligazionari, prima di una stabilizzazione? È difficile dirlo. Io mi aspettavo un aiuto ai bond dalla fine del trimestre, visto che i flussi di rebalancing, alla luce delle performance, avrebbero dovuto favorirli. Ma siamo al penultimo giorno del trimestre e dell’impatto di questi flussi non si è vista traccia. Delle 2 l’una: o gli istituzionali, spaventati dalla price action, hanno preferito aspettare, o i loro flussi si sono scontrati con vendite più ingenti.
Ci può essere anche stato un effetto psicologico-gravitazionale dei citati massimi, che ha attirato i rendimenti fino a bucarli, come nel caso del 30 anni. Vedremo se cambierà qualcosa, ma la recente esperienza dei rendimenti giapponesi indica che non c’è garanzia che i precedenti record facciano da resistenza.
Detto questo, vale la pena di considerare che l’insistenza dello storno ha creato un positioning abbastanza sbilanciato, cosa che potrebbe produrre un bel rimbalzo quando la marea si inverte.
In particolare sui fondi a strategie quantitative. In base all’ultimo monitor:
** i fondi CTA hanno il peso di bond nel decimo percentile
** i risk parity lo hanno nel trentesimo percentile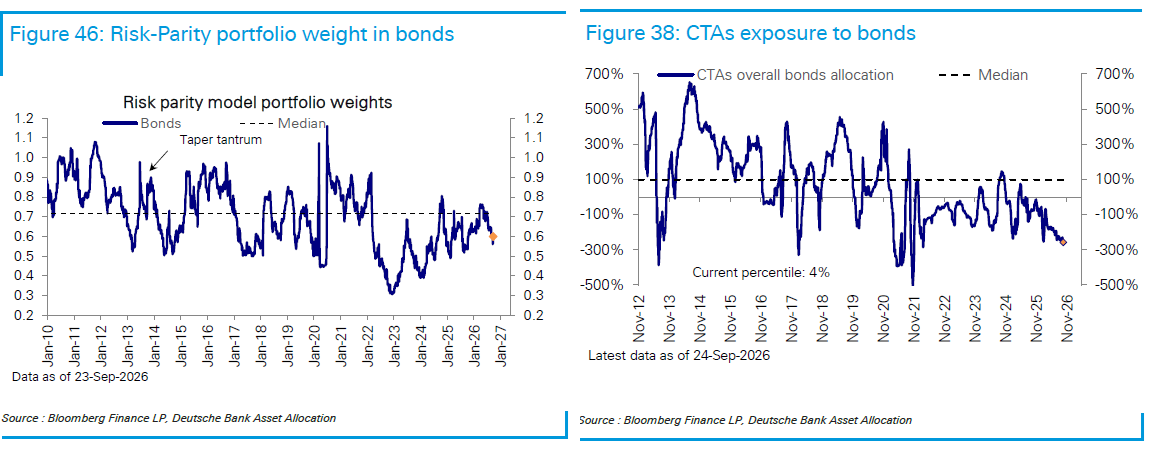
Il problema è la tempistica di questo ribaltamento di fronte.
Tra meno di 2 settimane inizia l’earning season. Direi che entro breve l’attenzione dovrebbe shiftare dai tassi agli earnings. Stiamo a vedere.