
Chiusura egregia anche a Wall Street ieri sera (mercoledì), con l’S&P 500 in progresso dell’1,58%. Il Nasdaq 100 (+0,91%) è stato frenato dalla nuova pessima vena dei semiconduttori (SOX -3,13%) e di altri business legati all’AI (Neocloud, power generation, memorie…), ma questo effetto è stato più che bilanciato dalla forza degli hyperscaler. Il ragionamento alla base di questa price action sarebbe che, se regolamentazioni e regime autorizzativo dovessero frenare la costruzione di datacenter, il capex sarebbe inferiore, ma non solo: gli operatori attuali avrebbero anche minore concorrenza. Quindi si vendono le aziende produttrici di futura capacità elaborativa e si comprano quelle già in grado di monetizzare quella esistente.
Tornando agli indici, l’S&P 500 equal weight (+1,86%) ha mostrato una performance in linea con quella dell’indice cap-weighted, ma ha anche raggiunto nuovi massimi storici in chiusura.
La debolezza del settore AI si è propagata stanotte all’Asia, con gli indici più tech ancora in sofferenza: Tokyo -1,3%, Taiwan -3,2% e Seul addirittura -5,3%. Il resto delle principali piazze ha mostrato progressi, a cominciare da Hong Kong e HSCEI, in progresso di oltre il 3%, trainati dall’Hang Seng Tech, ovvero il comparto big tech cinese, che comprende e-commerce, internet platform, electric vehicle, batterie, ecc. Alcuni di questi sono hyperscaler locali, favoriti, secondo il ragionamento fatto sopra, dall’avere già modelli AI in funzione. Assai meno brillanti le A-shares cinesi, rimaste più o meno al palo. Per quanto riguarda gli altri indici, Australia, India e Indonesia hanno registrato progressi superiori al 2%, mentre il Vietnam è salito di circa mezzo punto.
La seduta europea è partita con un buon tono, con gli indici in grado di costruire sui guadagni di ieri. Rendimenti e spread hanno mostrato cali fin dalle prime battute e il rally dei metalli è proseguito, nonostante un petrolio in lieve rimbalzo.
In mattinata i report macro in EU erano pochi e relativamente secondari.
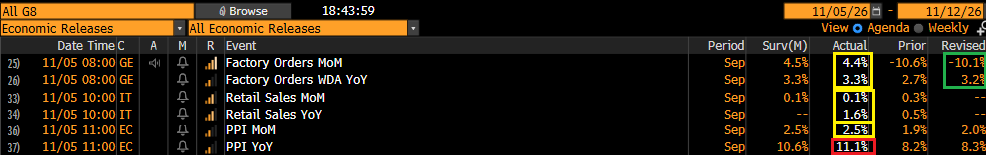
I volatilissimi factory orders tedeschi di settembre sono rimbalzati in linea con le attese, ma il pessimo dato di agosto è stato rivisto al rialzo, con una crescita anno su anno che resta buona. Le retail sales italiane di settembre sono uscite in linea con le attese, con una crescita modesta. I prezzi alla produzione europei di settembre sono infine saliti in linea con le attese, ma il dato anno su anno, leggermente superiore alle previsioni, chiarisce bene il problema in cui si dibatte il Vecchio Continente.
L’azionario non ci ha fatto molto caso e ha chiuso la mattinata con lo Stoxx 600 a sfiorare i nuovi massimi, segnati ad agosto.
I dati in US oggi erano un po’ più interessanti.
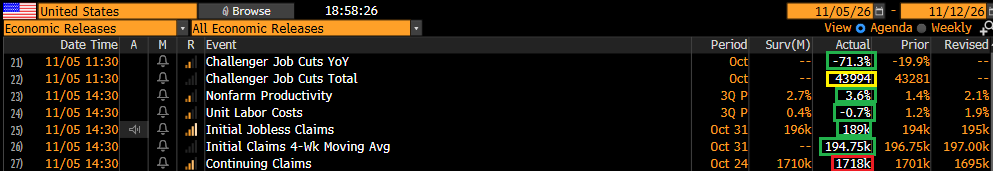
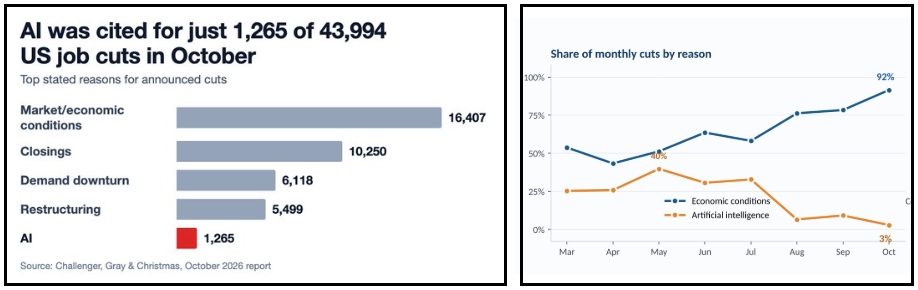
Il Challenger job cuts di ottobre ha mostrato licenziamenti in calo di oltre il 70% rispetto a ottobre 2025 e in linea con settembre. Il dato è storicamente basso, ma l’aspetto importante è un altro. Tra le motivazioni dei tagli, l’AI è passata da quasi il 40% dei licenziamenti a maggio all’attuale 3% del totale. Al momento, quindi, l’AI non sta più causando layoffs.
Bene anche i dati di produttività e costo del lavoro per unità di prodotto del terzo trimestre: il primo è risultato parecchio superiore alle attese, mentre il secondo è stato negativo. Infine, i sussidi di disoccupazione sono calati ulteriormente, scendendo sotto quota 190.000, a indicare un mercato del lavoro ancora piuttosto solido.
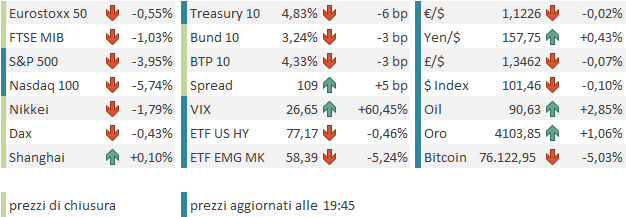
Alle 15:30 è partita Wall Street e qui è iniziata un’altra seduta. Il settore tecnologico ha infatti iniziato nuovamente a crollare, trascinando con sé gli indici generali. Tanto per dare un’idea, la prima ora e mezza di contrattazioni è stata sufficiente per far accumulare all’S&P 500 un calo del 3,7% e al Nasdaq 100 uno del 6,4%. Il Philadelphia Semiconductor Index è arrivato a cedere quasi il 12%. La violenza della liquidazione è stata tale da far fare al VIX un balzo del 69%, da 16,5 vol a 28. Davvero un’esplosione di volatilità incredibile, con una matrice ancora legata alla liquidazione di infrastrutture AI, ma talmente violenta da causare una frana su tutto il mercato. Una price action di quelle che solitamente precedono di 24 o 48 ore notizie di veicoli di investimento in crisi o costretti a liquidare forzatamente le posizioni, sebbene per il momento personalmente non abbia sentito altro che tenui supposizioni.
La fiammata di risk aversion ha prodotto pressioni ribassiste sui rendimenti, calati di 5 bps sul Treasury a 10 anni e di 10 bps su quello a 2 anni, a indicare un marcato calo delle attese sui Fed Funds.
Chiaramente, questo selloff si è riflesso sui mercati europei. Ma l’entità del fenomeno osservato nel Vecchio Continente non è minimamente paragonabile a quanto osservato negli US. Le piazze europee hanno cancellato i progressi e sono andate a chiudere con cali attorno al mezzo punto per Eurostoxx 50, Dax e FTSE 100, un punto percentuale per il FTSE Mib, mentre Parigi e Madrid hanno chiuso addirittura in positivo. Dei settori dello Stoxx 600, ben sei su 11 hanno chiuso in positivo, mentre il solo IT ha ceduto il 4,7%, seguito dagli Industrials a -1% e da Health Care, Communication Services ed Energy, con perdite minori. I rendimenti tedeschi hanno chiuso la seduta in calo, mentre gli spread hanno allargato moderatamente. L’euro risulta stabile e, tra le commodities, i preziosi hanno ridotto i guadagni, ma restano in positivo. Il petrolio rimbalza, sostenuto da indiscrezioni secondo cui, nonostante i progressi diplomatici, l’escalation post-Midterm potrebbe verificarsi comunque.
Wall Street finora non ha fatto alcun tentativo serio di recuperare e la perdita dell’S&P 500 si aggira attorno al 4%, mentre per il Nasdaq 100 siamo attorno al 6% e per il Philadelphia Semiconductors all’11%.
La differenza di performance tra Wall Street, con il movimento odierno ai minimi da luglio, e l’azionario europeo, vicino ai massimi, è davvero sorprendente. Su 5 giorni oscilla da 5 a 6 punti percentuali a seconda dell’indice (per il Nasdaq, 8 punti). I motivi ci sono:
- Il tema della crisi del trade AI è ovviamente localizzato negli indici USA e in alcune piazze asiatiche.
- Il risultato delle Midterm appare nettamente positivo per l’Europa, che ottiene presumibilmente un miglioramento del quadro geopolitico, con ricadute positive sui rapporti con gli USA (meno dazi, più supporto) e sul costo dell’energia, se effettivamente la guerra con l’Iran si dovesse arrestare. Inoltre, l’Europa non ha effetti negativi diretti da regulation e regimi autorizzativi sull’AI (almeno non ulteriori rispetto a quelli già scontati).
Ciò detto, la resistenza dei risk asset europei di fronte alla volatilità di quelli USA è davvero rilevante e forse offre un qualche supporto alla supposizione che dietro l’esplosione odierna ci sia la crisi o la liquidazione di qualche veicolo dedicato al tech negli USA, ergo un catalyst locale.
Che dire di Wall Street?
Se attendevamo segnali di capitulation sul trade AI, oggi li stiamo sicuramente avendo. Che vi sia una causa scatenante o meno, oggi stop loss e margin call sono evidenti su una serie di titoli e settori, e l’esplosione del VIX esprime benissimo l’incremento esponenziale della domanda di protezione. Se già il positioning era calato sul settore tech, dopo settimane di volatilità, oggi dovremmo aver fatto un ulteriore significativo passo in direzione di un posizionamento difensivo. Vedremo quale sarà l’effetto di questo deleverage.
L’analista tecnico di Jefferies, Kirsche, ha osservato che, negli 8 casi in cui il VIX è balzato di oltre il 50% in una sola seduta dal 2007 a oggi, la performance a 10 giorni è stata sempre positiva, tranne in un caso, nel 2007. La performance a 3 giorni è un po’ più variegata (5 casi su 8 positivi).
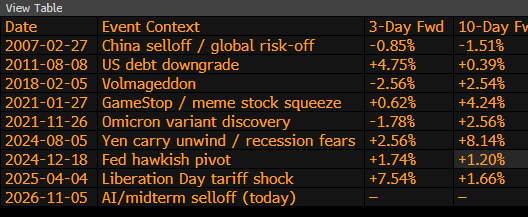
Questo sembra indicare che solitamente questi rari episodi si collocano più vicino alla fine dei movimenti che all’inizio.
Sul fronte dei fondamentali, Citadel (l’hedge fund che aveva rilevato gli asset di Situational Awareness a fine luglio, ponendo fine a quella crisi) ha osservato che i multipli del Nasdaq sono ai minimi da 4 anni, ai livelli del 2022 (quando gli utili però erano in stallo, mentre ora salgono).
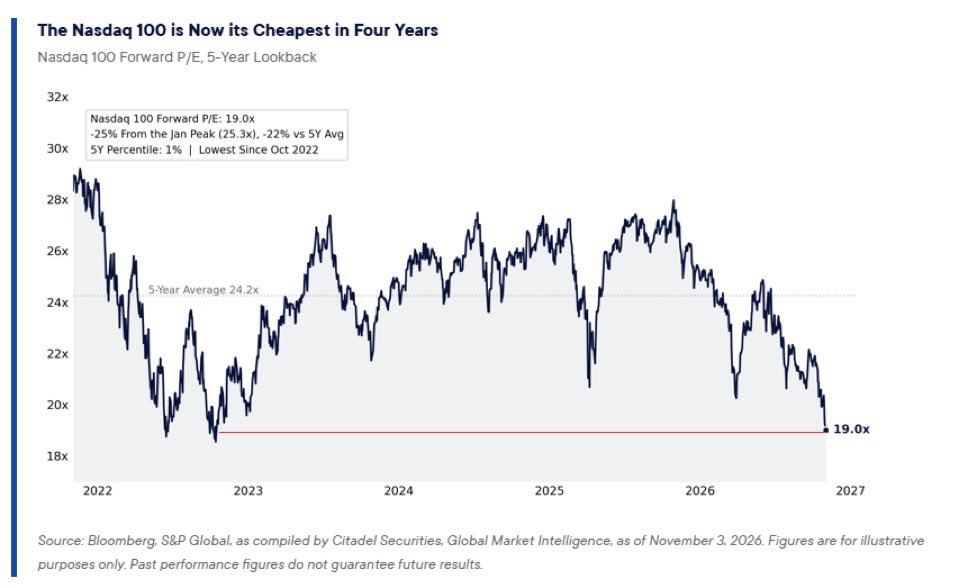
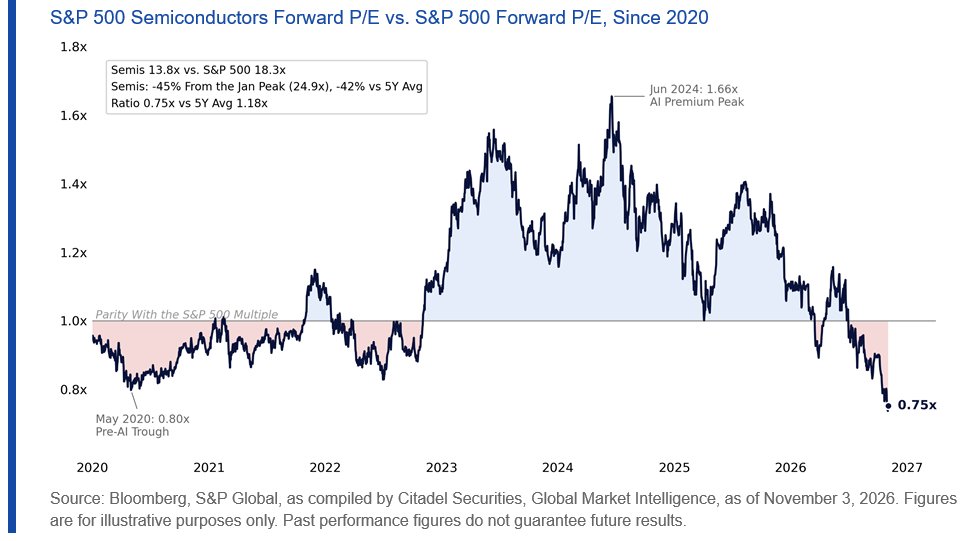
Inoltre, il rapporto tra il price/earnings dei semiconduttori e quello dell’S&P 500 è il più basso dal 2020, con uno sconto del 25%. Cinque anni fa il premio era superiore al 50%.