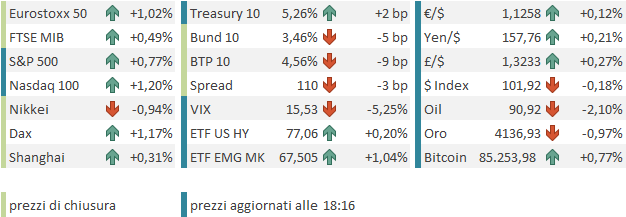
Ieri sera (giovedì) Wall Street ha recuperato la parità a metà seduta, per chiudere con un modesto progresso. L’S&P 500 ha guadagnato lo 0,19% e il Nasdaq 100 lo 0,31%. Positive anche le Small Caps, con il Russell 2000 in guadagno dello 0,35%, mentre le Magnificent 7 sono state affossate da Alphabet e hanno ceduto moderatamente (-0,25%).
A cambiare le sorti dell’azionario ha contribuito il rimbalzo del Treasury, con il 10 anni che, dopo aver marcato durante la seduta il nuovo massimo di rendimento dal 2002 al 5,34%, ha invertito la marcia, chiudendo in calo di 4 bps al 5,24%. Il Treasury è sembrato finalmente reagire da manuale alla risk aversion, salendo. Ma la verità è che la vera risk aversion si è registrata in Europa, dove gli spread periferici sono saliti aggressivamente, borse e credito hanno ceduto forte e, in effetti, il Bund ha mostrato un calo dei rendimenti di 8 bps, il terzo consecutivo dai massimi di lunedì scorso a 3,64%. Il Treasury non aveva un vero e proprio risk off su cui basare il suo rimbalzo. Ma ha trovato un buon sostituto nell’ipervenduto e, presumibilmente, un po’ di simpatia per la price action in Europa. In ogni caso, un’apertura debole e una brusca inversione di tendenza in giornata configurano un segnale di inversione di breve.
La seduta in Asia non ha avuto un gran tono. Alla riapertura dopo la festività, Hong Kong e HSCEI hanno stornato aggressivamente (oltre -2%). Shanghai e Shenzhen riapriranno l’8 ottobre. Tokyo ha ritracciato parte del balzo di ieri (-1%). E hanno ceduto anche Vietnam e India. Positive Taiwan, Seul, Sydney e Jakarta.
Sul fronte macro in Asia, di rilevante abbiamo avuto solo il CPI di Tokyo, anticipatore del CPI nazionale, che è uscito sopra le attese, specialmente come dato core.
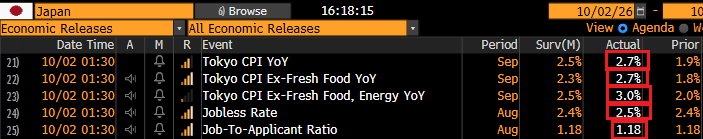
Va detto che alla forza del dato hanno contribuito alcune scadenze di esenzioni, come quella sulla tariffa idrica e delle rette degli asili nido. Resta un dato forte.
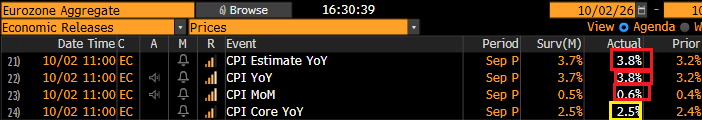
La seduta europea è partita con un clima nervoso: un occhio agli spread di Francia e Italia, ancora in forte allargamento, un altro al labour market report USA di settembre, in grado di dare una nuova spinta al rialzo ai rendimenti. In mattinata abbiamo avuto degli swing di umore, con un primo rialzo rapidamente riassorbito quando gli spread sopracitati sono balzati sui massimi, la Francia oltre 150 bps e l’Italia oltre 125. Non ha aiutato il dato di inflazione europea per settembre, sopra le attese, anche se, a ben vedere, non è andata così male come lasciavano intendere i report dei singoli Paesi: il dato core è uscito in linea.
Gli spread hanno fatto un picco a metà giornata e poi hanno iniziato lentamente a rientrare, e questo ha ridato supporto al sentiment in generale.
Alle 14:30 il labour market report ha deluso le attese in maniera importante.
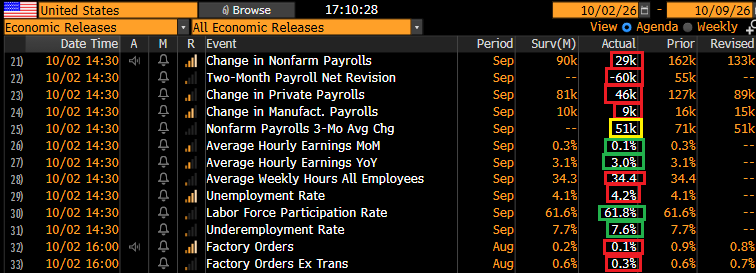
I posti di lavoro creati a settembre sono un terzo delle attese e i dati dei mesi precedenti sono stati sforbiciati di 60.000 unità. La disoccupazione è salita, anche se questo dipende da una salita della forza lavoro di 485.000 unità, a fronte delle quali la Household Survey indica 406.000 nuovi occupati in più. I salari orari sono saliti meno delle stime, mentre le ore lavorate sono state marginalmente di più.
Personalmente, non prenderei alla lettera questo dato, come non ho preso il precedente. Vale la pena ricordarlo: la serie dei payrolls (sia quella dell’Establishment che quella Household), già volatile di per sé, è diventata meno affidabile da quando la percentuale delle aziende che risponde è calata vertiginosamente e l’amministrazione ha tolto staff al BLS (come a tanti altri dipartimenti). Le revisioni sono erratiche e massicce, le distorsioni da clima e festività frequenti e i sistemi di destagionalizzazione vecchi e inefficienti. Per cui non penso che questo dato tolga molto al quadro occupazionale USA, che risulta ragionevolmente solido sulla base di numerose statistiche, come i sussidi di disoccupazione, i job openings, il Challenger Job Cuts, l’ADP, la media a 4 settimane, ecc. Non creava 160.000 posti al mese come mostrava il report di agosto e non ne crea solo 30.000.
Detto questo, il dato ben sotto le attese ha dato quasi un colpo di grazia alle attese di rialzo dei Fed Funds al FOMC di ottobre e offerto uno spunto a bonds USA ed europei, che già erano supportati da un ipervenduto pesante, oil in calo e un dato di inflazione, alla fine, non particolarmente preoccupante, per accelerare i cali.
Wall Street è partita in progresso e anche le piazze europee si sono dirette al rialzo con maggior convinzione. Nel tardo pomeriggio è arrivata anche la decisione dell’EU — praticamente imposta da Trump — di liberare 100.000 barili di diesel.
Così il sentiment ha svoltato anche sui tassi europei: gli spread hanno invertito la marcia e, dopo aver mostrato salite a due cifre, hanno preso a stringere, trascinandosi dietro anche il credito, e l’azionario europeo ha accentuato i rialzi.
Due cose sono intervenute ad attenuare questo stato di cose idilliaco:
- I rendimenti dei Treasury hanno ritracciato il balzo post-payrolls, in parte forse sulla base di valutazioni come quelle fatte sopra sull’inattendibilità del singolo dato. Alla fine, l’economia USA resta solida. E i tassi Treasury, a differenza di quelli EU, in settimana hanno mostrato volatilità, ma una variazione al rialzo moderata (10 bps mentre scrivo).
- Ci sono stati report di esplosioni a Riyad e quindi l’oil ha dimezzato il calo dai minimi del pomeriggio.
Le chiusure europee restano positive, con Eurostoxx e Dax su di un punto e Milano e Madrid attardate per via dei settori bancari, a cui non basta una seduta di restringimento per ritrovare momentum. Tra i settori, il tech resta trainante, accompagnato oggi dai vigorosi rimbalzi di Materials e Industrials, mentre Energy e Healthcare sono in controtendenza.
Tra i bonds, diversamente da stamattina, quando i rendimenti del Bund crollavano e gli spread si allargavano a doppia cifra, è la carta italiana a mostrare il calo più forte dei rendimenti, seguita da Spagna, Portogallo, Francia e Germania. D’altronde, il violento allargamento di questi giorni era in larga parte contagio dalla Francia, come illustrato ieri, e non un tema specifico di instabilità italiana e, come tale, non giustificato dai fondamentali, cosa che rende il rimbalzo più violento.
Se l’€ non si è ancora avvantaggiato del rimbalzo del sentiment, tra le commodities i preziosi hanno accusato il rimbalzo dei rendimenti USA.
Chiaramente, alla fine di una settimana estremamente volatile, le ricoperture hanno un ruolo importante in questo rimbalzo. Detto questo, è un primo passo verso una potenziale normalizzazione della volatilità sui rendimenti dopo un mese terribile. Vedremo di che umore riapriranno i mercati lunedì mattina.