Seduta pesante, ma anche particolare, quella di ieri (giovedì) a Wall Street. L’S&P 500 ha ceduto l’1,21%, mettendo a segno la peggiore seduta dallo scorso luglio, mentre il Nasdaq 100, gravato dal sell-off sull’AI trade, ha perso addirittura il 2,9%. Malissimo le Magnificent 7, che hanno terminato a -3,38%.
Ed è qui che cominciano le stranezze, perché il Russell 2000 ha chiuso in rialzo dello 0,11%, mentre il Dow Jones ha guadagnato lo 0,02%. Ma non finisce qui: il numero di titoli dell’S&P 500 che ha chiuso in positivo è pari a 336 su 502. In altre parole, in una seduta in cui l’indice ha perso oltre l’1%, circa due terzi dei suoi componenti hanno chiuso in rialzo. E se questo sembra strano, che dire del fatto che l’S&P 500 Equal Weight ha guadagnato lo 0,77%? Esatto: tra l’indice ponderato per capitalizzazione e il suo omologo Equal Weight ci sono quasi due punti percentuali di differenza. Una divergenza che non si vedeva dal luglio 2024.
La storia l’avevo anticipata nel pezzo di ieri: si è verificata una violenta liquidazione delle posizioni legate al tech e all’AI (il Philadelphia Semiconductor Index ha ceduto il 6,7%), accompagnata da acquisti sui difensivi e su altri settori e titoli rimasti trascurati, come retail, software e consulenza. Una violenta rotazione settoriale, accompagnata da una drastica riduzione del rischio di portafoglio, con alcuni tratti di capitulation.
Allargando un po’ il quadro, Bloomberg ha ripreso uno studio di Goldman Sachs secondo cui, nel mese di ottobre, gli hedge fund che si appoggiano al suo desk di prime brokerage hanno venduto a tutto spiano titoli dei semiconduttori e dell’infrastruttura AI. Le vendite hanno superato gli acquisti in un rapporto di 5 a 1.
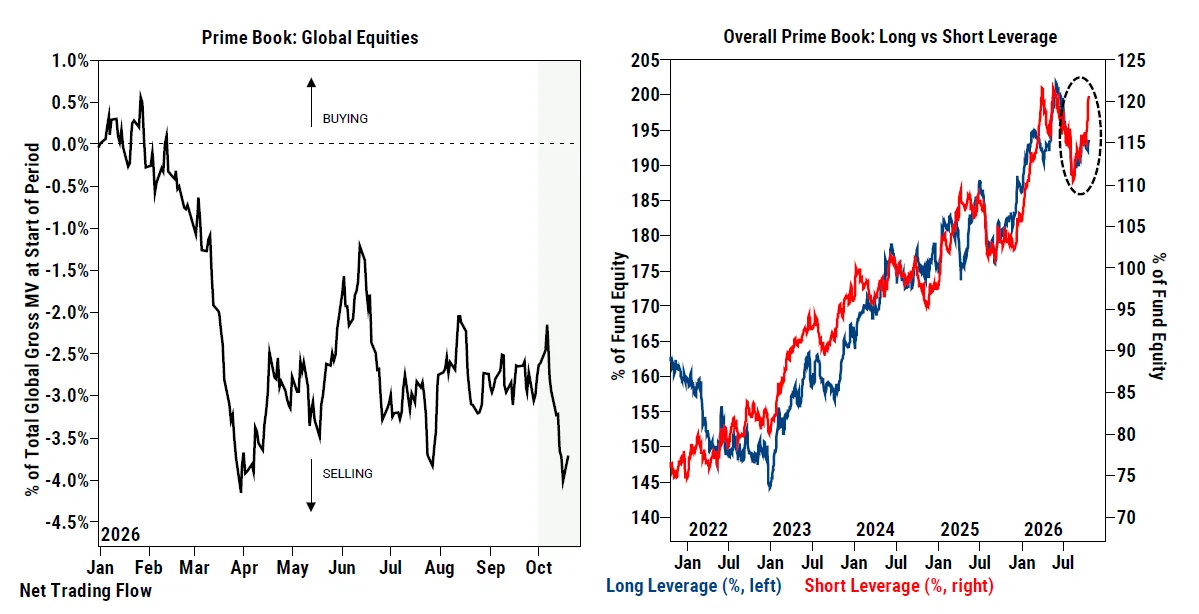
I fondi hanno anche aperto importanti posizioni ribassiste, come mostra l’indicatore di leva. Secondo Goldman, se la dinamica del mercato dovesse invertirsi, esisterebbe il rischio di uno short squeeze, ovvero un’ondata di ricoperture innescata, tra l’altro, dagli stop loss. Naturalmente, perché ciò avvenga, serve una causa scatenante.
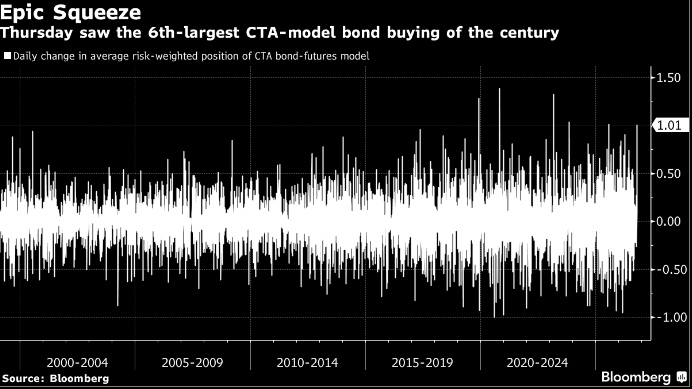
Qualcosa di simile, però, è successo sul Treasury, secondo Cameron Crise di Bloomberg. A esaltare l’effetto della risk aversion di ieri sul mercato obbligazionario USA — con un calo di 15 punti base dei rendimenti decennali — sarebbe stata una corsa alle ricoperture da parte dei fondi CTA (hedge fund che investono nei mercati dei futures con strategie quantitative), che erano estremamente sottopesati e hanno effettuato acquisti per un ammontare enorme.
Crise è andato a verificare come si è comportato l’S&P 500 dopo sedute in cui l’indice ha registrato un movimento negativo pari a 1,5 deviazioni standard e i tassi hanno subito un movimento al ribasso di almeno 3 deviazioni standard (ieri il movimento è stato pari a 4). Il risultato è che, nei 20 giorni successivi, la performance media dell’S&P 500 è stata pressoché invariata (+0,2%), mentre quella mediana è stata del +2,75%. La volatilità media è risultata elevata, con un VIX a 24,4.
Personalmente, osservo che, nelle 28 osservazioni con queste caratteristiche, figurano due sedute del settembre 2008, il 15 e il 29 (in altre parole, in coincidenza con il fallimento di Lehman Brothers), e quattro sedute del marzo 2020, il 3, il 5, il 6 e il 9, durante il crash causato dalla crisi del Covid. Queste osservazioni influenzano parecchio le medie, considerando che le performance a 20 giorni sono state rispettivamente del -17%, -26%, -15%, -17%, -17% e -3%, mentre i livelli del VIX hanno raggiunto rispettivamente 75, 77, 96, 96, 96 e 64.
Nelle altre 22 osservazioni si sono registrate soltanto quattro performance negative nei 20 giorni successivi, la peggiore delle quali è stata pari al -6%. Questo ci dice che, al di fuori di recessioni e/o catalizzatori estremamente negativi, la prognosi per questo tipo di price action è abbastanza benigna. Vedremo.
La seduta asiatica ha avuto un tono migliore stanotte. Il China Complex ha messo a segno un discreto rimbalzo, non si sa quanto favorito dagli acquisti dei veicoli statali, avvistati all’opera. Hong Kong, HSCEI e Shanghai hanno guadagnato lo 0,8%, mentre Shenzhen ha chiuso a +1,7%, grazie a robusti rimbalzi del tech. In rialzo anche Vietnam, Corea e Indonesia. Calo moderato per India e Giappone, mentre Taiwan è rimasta chiusa per festività.
Oggi era prevista la pubblicazione dei PMI preliminari di ottobre. In Asia abbiamo assistito a un deterioramento in Australia, causato da una contrazione dei servizi, mentre il Giappone si conferma in moderata crescita: il lieve rallentamento del manifatturiero è stato compensato da un’accelerazione dei servizi.
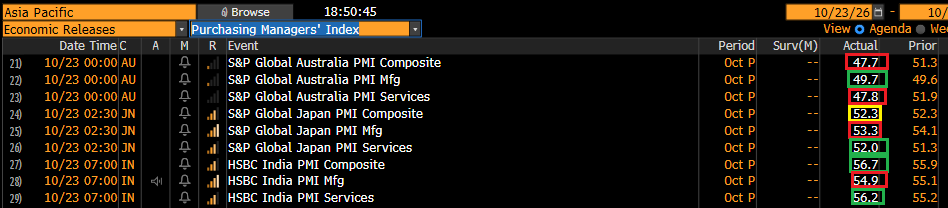
In India, l’accelerazione dei servizi ha più che compensato il rallentamento del manifatturiero, mantenendo il PMI composito su livelli comunque buoni.
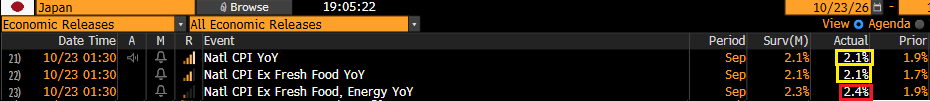
In Giappone è stato pubblicato il CPI di settembre, che, in linea con le attese, si è attestato al 2,1%, al di sopra del target della Bank of Japan, mentre l’inflazione core si è collocata al 2,4%.
Il mercato obbligazionario giapponese, però, non ha fatto una piega e i rendimenti sono calati sensibilmente, seguendo il movimento registrato ieri negli Stati Uniti.
Le piazze europee hanno aperto ancora in difficoltà, con i principali indici che hanno accumulato ulteriori perdite, penalizzati dai settori tech e ciclici. D’altronde, il petrolio, dopo il corposo rialzo di ieri, ha continuato a salire, appesantendo un sentiment già reso precario dalla questione francese.
Per stasera era attesa la decisione di Moody’s sul rating della Francia e, nel weekend, si temono nuovi disordini legati alla manifestazione dei Gilet Gialli. Non si capisce, inoltre, come il governo possa riuscire a far approvare una legge di bilancio in grado di riportare il deficit sotto controllo, considerata la sua debolezza politica e l’intolleranza dei francesi nei confronti dei tagli alla spesa.
Di primo mattino sono stati pubblicati i PMI europei preliminari di ottobre, che hanno mostrato come le vicende politico-economiche in Francia e, in misura minore, in Italia stiano lasciando qualche segno sul ciclo.
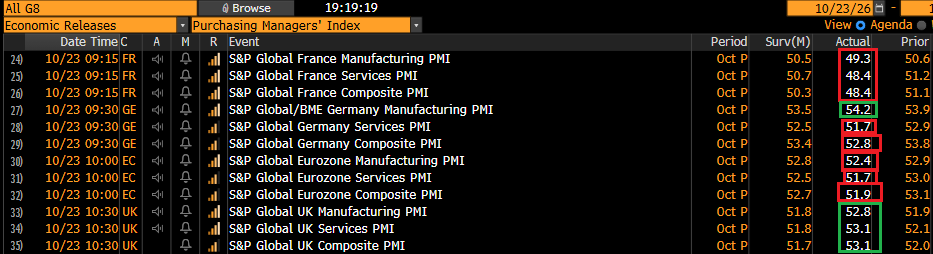
La Francia, che a settembre aveva faticosamente raggiunto la soglia di espansione dopo quasi un anno, è tornata in contrazione in entrambi i settori. Meglio la Germania, dove il manifatturiero ha accelerato.
Il dato aggregato europeo ha evidenziato un rallentamento superiore alle attese. S&P Global, tuttavia, giudica l’attività ancora «robusta e coerente con una crescita dello 0,3% sul trimestre», nonché su livelli «tra i più alti osservati negli ultimi tre anni». Tra i fattori che hanno contribuito al rallentamento, la nota segnala la riaccelerazione dei prezzi degli input nel manifatturiero, per ovvie ragioni, e la salita dei tassi.
Buono il dato del Regno Unito, che indica un’attività economica ai massimi da febbraio.
In generale, per l’Europa si tratta di un report peggiore delle attese, che però apparivano ottimistiche alla luce del fatto che le risposte sono state raccolte tra il 12 e il 21 ottobre, quando la crisi francese e i disordini erano già in pieno svolgimento. Per il momento, l’impatto appare modesto.
I mercati, però, sono rimasti concentrati sui diversi focolai di volatilità: il petrolio, il tech in crisi e gli spread di Francia e Italia. Questi ultimi sono stati gli unici a dare oggi una sensazione di stabilità, mentre il tech europeo e le banche sono rimasti deboli e il Brent ha continuato a segnare nuovi massimi.
Nel pomeriggio, negli USA sono stati pubblicati i PMI preliminari di ottobre, che restano su livelli decisamente buoni, vicini ai massimi da cinque anni toccati a settembre, pur mostrando un moderato ridimensionamento dell’attività nei servizi, che si riflette sul dato composito. Negli Stati Uniti, i servizi rappresentano infatti circa l’85% dell’attività economica.
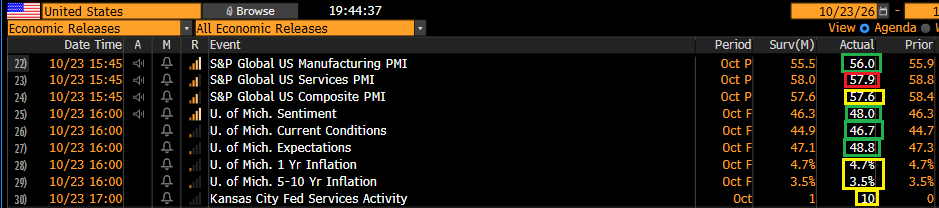
Il manifatturiero ha raggiunto i massimi da 53 mesi. I nuovi ordini hanno ulteriormente accelerato, toccando il livello più alto da quattro anni e mezzo, grazie a un marcato incremento nei servizi. Bene anche l’occupazione, con le assunzioni in accelerazione a un ritmo vicino ai massimi da quattro anni.
Anche negli Stati Uniti, però, i prezzi stanno riaccelerando. Nel complesso, si tratta di un ulteriore segnale di forte crescita economica, che non sembra risentire né dei dubbi sulla sostenibilità degli investimenti in AI, né della politica monetaria, né dei costi dell’energia. Lieve miglioramento anche per il Consumer Confidence Index dell’Università del Michigan.
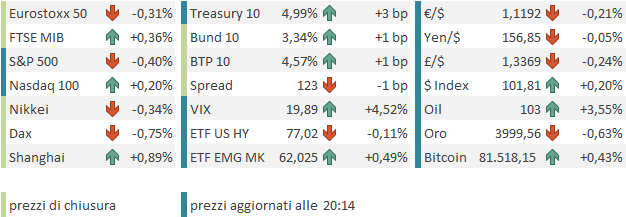
Wall Street, però, è partita ancora pesante, questa volta con prese di beneficio sui temi che ieri avevano beneficiato degli acquisti, mentre il tech ha mostrato una tenuta leggermente migliore. I rendimenti sono rimbalzati un po’ rispetto ai livelli di chiusura di ieri.
Il recupero di Wall Street nel corso del pomeriggio ha permesso alle piazze europee di chiudere con perdite ben inferiori a quelle prevalenti durante la giornata. Ha contribuito anche il calo dello spread OAT-Bund, in vista del verdetto di Moody’s e del weekend, al termine di una settimana da dimenticare.
Grazie a ciò, anche il settore bancario ha recuperato nettamente nella parte finale della seduta, portando Milano e Madrid in territorio positivo.
Sul fronte dei rendimenti, si è registrato un marginale rimbalzo per quelli tedeschi e un lieve calo per gli altri, più accentuato sulla parte medio-lunga della curva francese.
Sul mercato dei cambi, l’euro ha ceduto qualcosa, ma resta in area 1,12 contro il dollaro. Tra le commodity, il petrolio è ancora in rialzo e sembra animato da una volontà propria — o forse da quella dell’Iran? — di raggiungere nuovi massimi in vista delle Midterm. In recupero anche i metalli industriali, mentre l’oro è in difficoltà e sta testando quota 4.000 dollari.
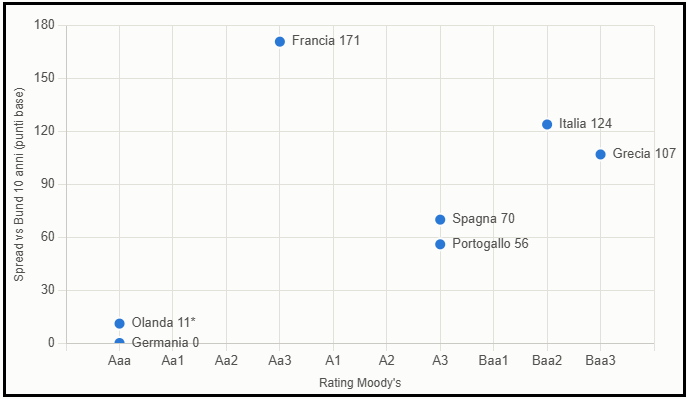
Al momento dell’invio del pezzo, non era ancora arrivata alcuna notizia da Moody’s sul rating francese. Le attese sono per un downgrade di un notch, da Aa3 ad A1, che di fatto allineerebbe il giudizio a quelli di S&P e Fitch.
Il dubbio riguarda l’outlook: se passasse da negativo a stabile, sarebbe un segnale positivo. In realtà, però, il mercato sconta per la Francia un rating molto più basso, come mostra il grafico sottostante. Il rendimento decennale francese presenta uno spread rispetto al Bund molto più elevato di quello italiano, nonostante l’Italia abbia un rating inferiore di cinque notch, e ancora più alto di quello greco, il cui debito si colloca all’ultimo livello dell’investment grade.
Per questo motivo, un downgrade di un solo notch dovrebbe avere un impatto molto limitato. Sarà interessante vedere cosa scriverà Moody’s nella sua nota.