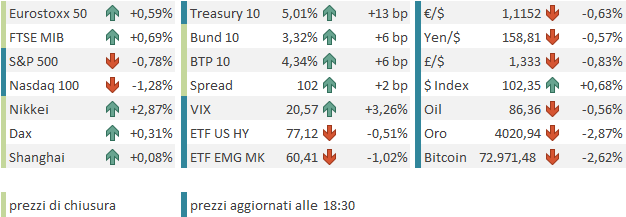
Chiusura sontuosa per Wall Street ieri sera (lunedì), con l’S&P 500 in progresso del 2,35%, il Nasdaq 100 del 3,40%, il Russell 2000 del 3,15% e le Magnificent 7 del 2,46%, un po’ frenate dal calo di Nvidia legato all’inchiesta sull’affaire Huang. Il Philadelphia Semiconductors è rimbalzato del 6,85%, il che mostra bene da dove è arrivato il supporto. I rendimenti sono saliti un po’ (10 anni Treasury +2 bps al 4,88%) e il Dollaro è calato, come spesso succede nelle sedute caratterizzate da un risk appetite importante. Il rimbalzo è stato favorito dal calo del petrolio, con il WTI sceso del 4,3% e il Brent europeo addirittura del 5,8%.
La seduta asiatica ha di conseguenza mostrato un buon tono, con gli indici tecnologici ancora in progresso significativo: Nikkei +2,9%, Taiwan +2,5%, Kospi +4,4%. Bene anche Indonesia, Vietnam e Australia, tutte oltre il punto percentuale di rialzo, mentre i progressi sono stati solo marginali per India, A-shares e H-shares cinesi.
A offrire ulteriore supporto al tech, anche il fatturato di ottobre di TSMC, +59,7% anno su anno, a dimostrazione di una domanda di semiconduttori che resta fortissima, nonostante i dubbi del mercato.
Sul fronte macro, la trade balance cinese di ottobre ha riservato una clamorosa sorpresa positiva, quantomeno per i partner commerciali. Nel senso che l’export ha mancato di poco il consenso ma resta in fortissima crescita, a indicare come il canale estero continui a essere un importante sostegno per l’economia, alla luce di una domanda interna debole. L’import, invece, è uscito quasi 8 punti sopra il consenso, e così il surplus di ottobre è risultato 20 bln $ sotto il consenso e in calo di 28 bln $ rispetto a settembre.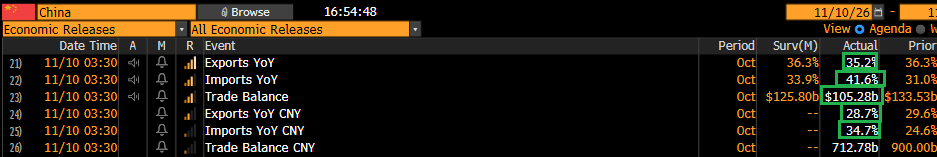
E’ vero che il grosso della sorpresa dipende dai costi dei carburanti. Anche il valore dei semiconduttori importati ha influito.
La seduta europea è partita con un buon tono anche oggi. Se in parte si è trattato di un catch-up con la forza di Wall Street di ieri sera, anche l’ulteriore debolezza del petrolio ha ovviamente offerto supporto all’azionario continentale. Del resto, ieri sera Trump ha dichiarato che ulteriori attacchi all’Iran sono “improbabili”, mentre in mattinata sono proseguite le indiscrezioni su colloqui positivi tra le delegazioni, con l’Iran che sarebbe disposto a concessioni sull’arricchimento dell’uranio e gli USA che aprirebbero allo sblocco degli asset iraniani congelati.
In mattinata non c’erano dati, ma ci ha pensato il membro Fed Waller a movimentare un po’ la seduta, dichiarando che l’inflazione lo preoccupa e che un dato di ottobre (in pubblicazione oggi) sopra le attese lo porterebbe a prendere in considerazione un rialzo di 50 bps al FOMC di dicembre. Forse l’indicazione di Warsh di non dare guidance non è stata ben assimilata dagli altri membri del Committee.
*WALLER: ECONOMY STRONG, EMPLOYMENT STABLE, INFLATION TOO HIGH
*WALLER: PARTICULARLY CONCERNED ABOUT THE BREADTH OF INFLATION
*WALLER: SHOULD CONSIDER 50 BPS HIKE IF OCT. CORE CPI TOPS 0.3%
*WALLER: SUPPORT 25 BPS HIKE EVEN IF OCTOBER INFLATION IMPROVES
*FED’S WALLER BACKS DECEMBER RATE HIKE, SAYS OPEN TO 50 BPS MOVE
Queste dichiarazioni hanno un po’ innervosito i mercati, ma per il momento l’impatto è stato modesto, e di lì a poco sono arrivate a distogliere l’attenzione le comunicazioni relative all’IPO di Anthropic, in arrivo mercoledì prossimo. Il colosso dell’AI collocherà 825 milioni di azioni a una valutazione che, dopo l’emissione, si attesterebbe a 1,3 trilioni (la forchetta sarebbe 1,2-1,4 trilioni), significativamente più in basso rispetto ai quasi 2 trilioni di dollari ipotizzati tempo fa. In ogni caso l’operazione va in porto, con Google, Nvidia, AMD, Broadcom, Microsoft, Micron e TSMC che hanno già dichiarato che sottoscriveranno azioni in varia misura, per un totale di 26 bln sui 58-64 bln emessi. È significativo che, sui livelli attuali, l’emissione valga circa il 5% della capitalizzazione: un importo abbastanza ridotto.
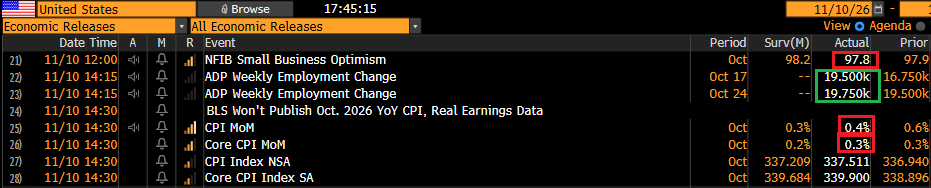
Alle 14:30, il report ha mostrato un CPI più alto delle attese, sia come dato headline, che come core.
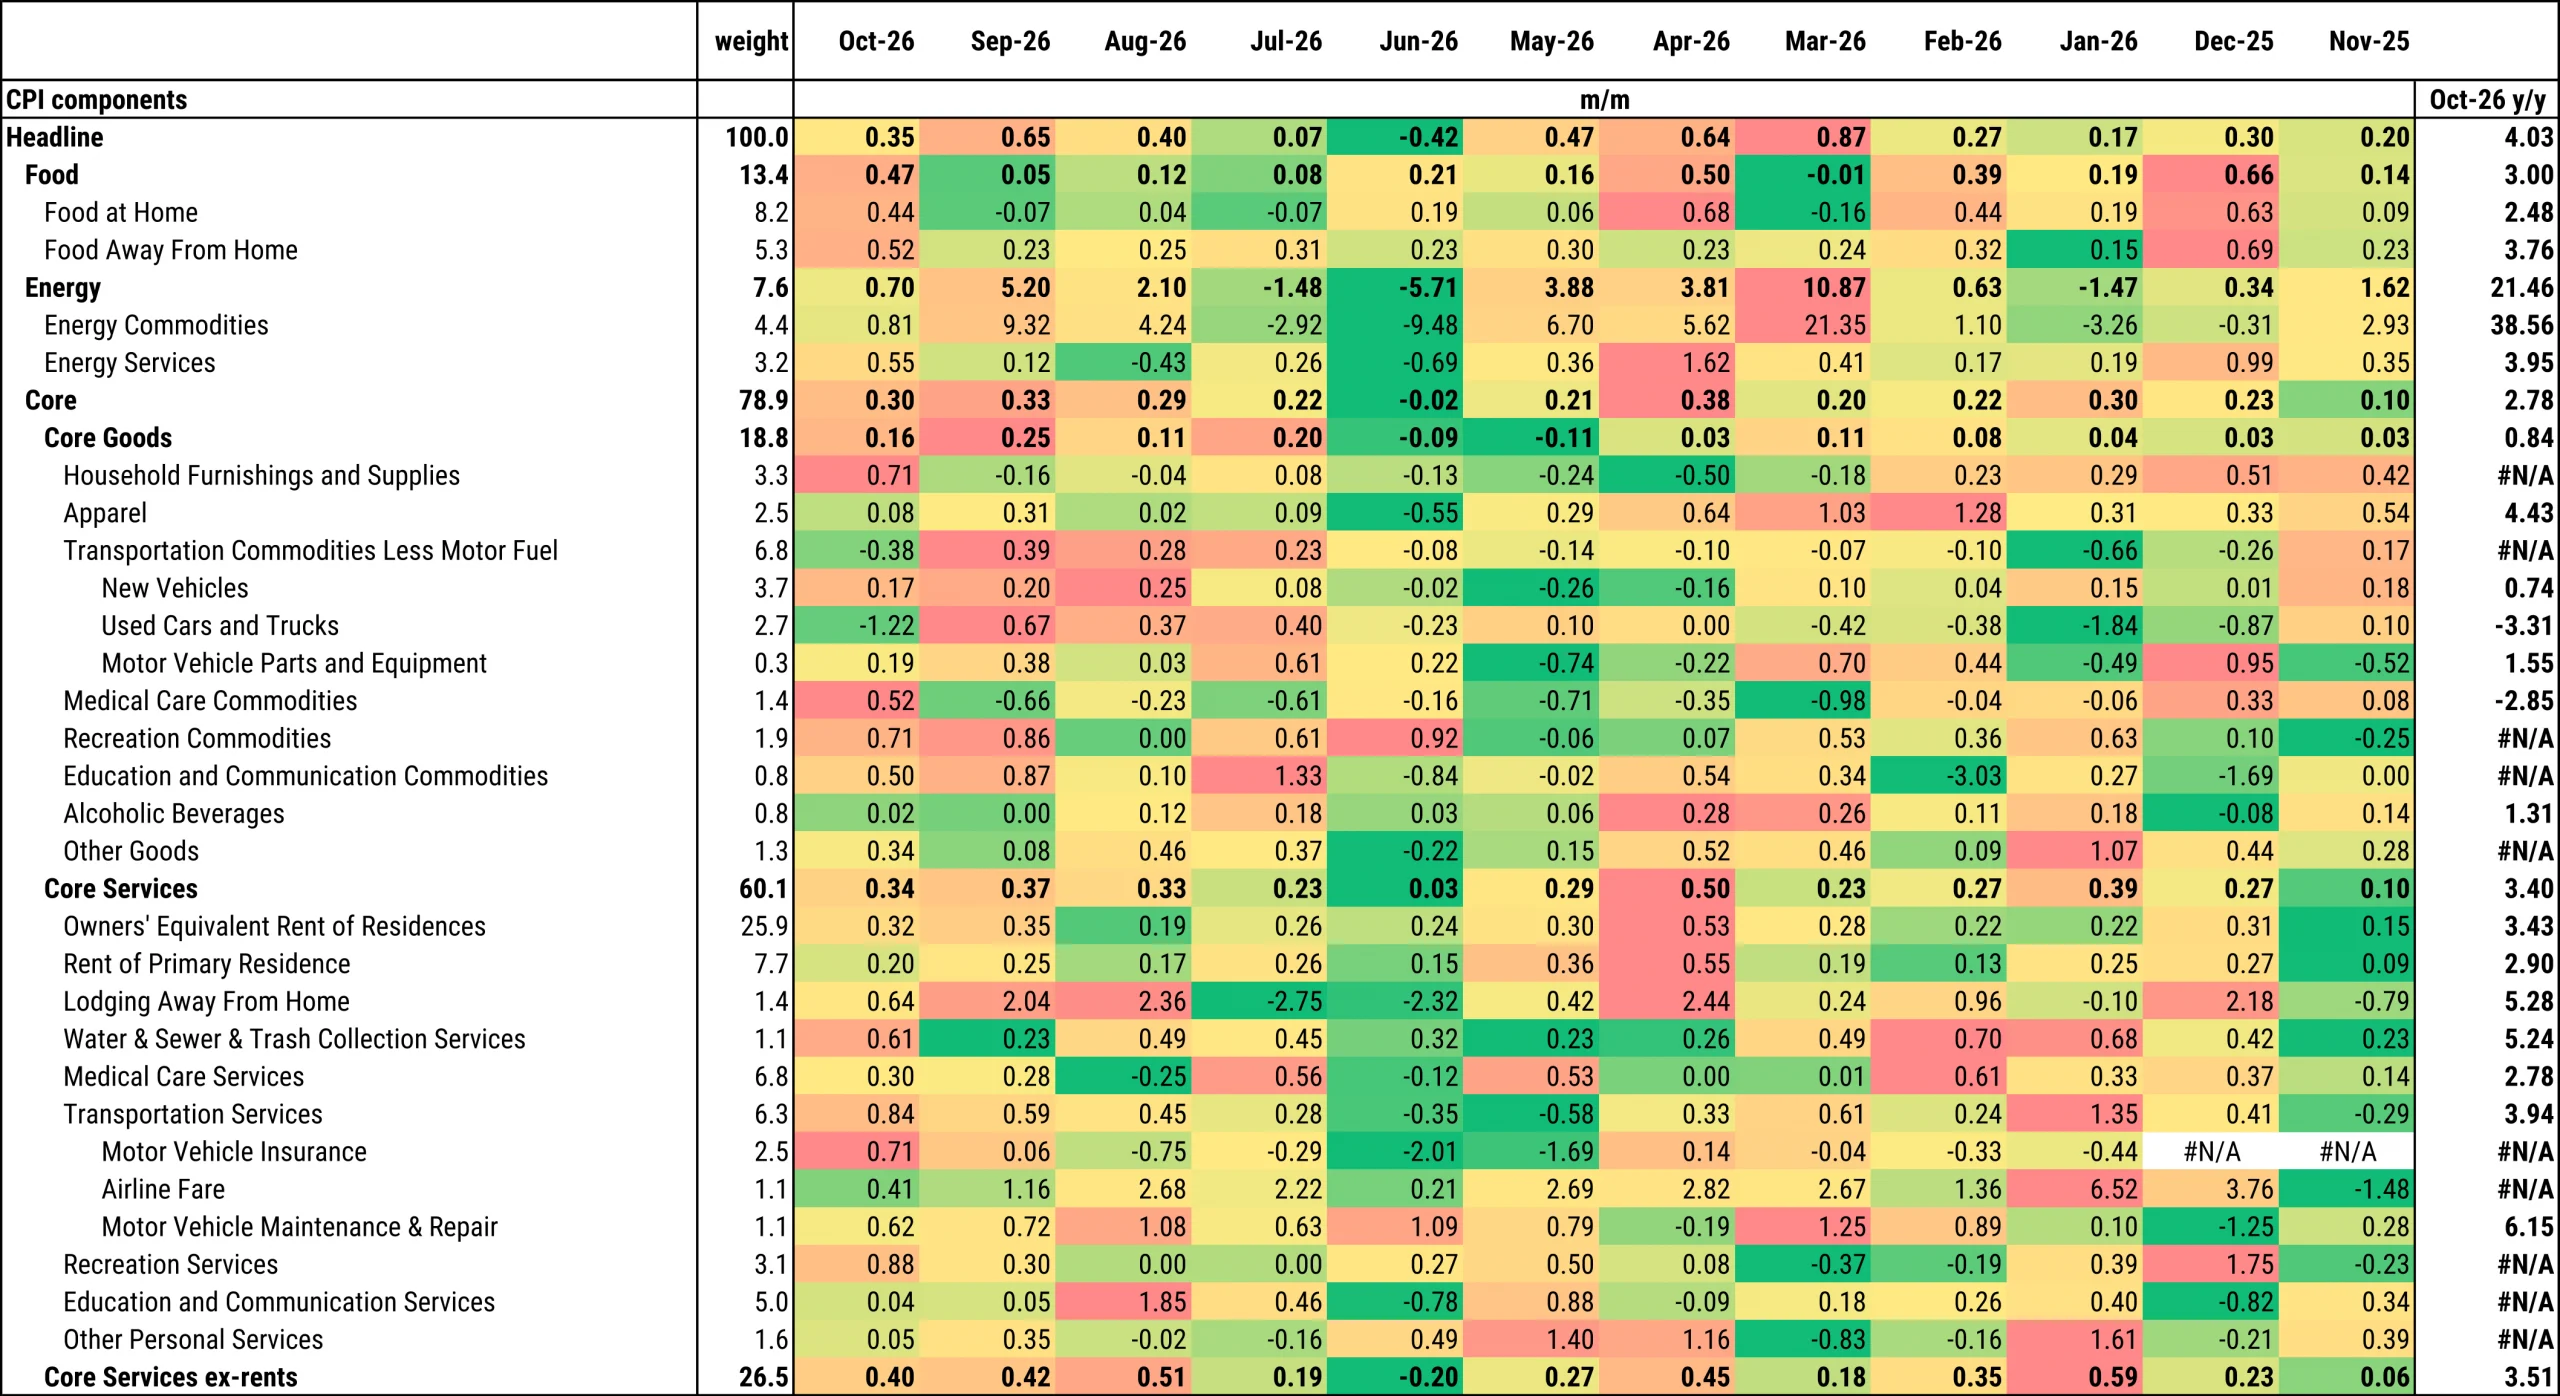
La forza è ben distribuita tra le categorie, come mostra la figura, courtesy of Morgan Stanley. Tra i beni, arredamento, medical care commodities, recreation ed education hanno dato letture forti. Tra i servizi, oltre agli alloggi, hanno spinto al rialzo anche auto insurance e recreation services.
In generale un report piuttosto forte, per il secondo mese consecutivo. Come se non bastasse, anche i dati settimanali sulla creazione di posti di lavoro nel settore privato (media a 4 settimane) pubblicati da ADP sono stati robusti, nuovamente a ridosso dei 20.000 a settimana. Nel complesso, ancora dati coerenti con un quadro di crescita robusta e inflazione resiliente.
Una sorta di conferma dello scenario ipotizzato da Waller poco prima della pubblicazione. Aggiungiamoci che dopo la release anche il membro Fed Logan ha avuto toni aggressivi, e per i tassi USA è stata la tempesta perfetta.
*LOGAN: FINANCIAL CONDITIONS PROVIDING TAILWIND TO ECONOMY
*LOGAN: FOMC SHOULD MAKE FED’S RATE DESTINATION CLEAR
*LOGAN: CURRENT POLICY ACCOMMODATIVE, SHOULD BE RESTRAINING
*LOGAN: LABOR MARKET BALANCED AND ‘EVEN TIGHTENING A BIT’
*LOGAN: AT LEAST TWO ADDITIONAL 25 BP RATE INCREASES NEEDED
*FED’S LOGAN: MORE RAPID RATE HIKES POSSIBLY NEEDED THIS WINTER
*LOGAN: INFLATION PRESSURES NOT JUST DRIVEN BY ENERGY
*LOGAN: BROADER INFLATIONARY TREND MORE LIKELY TO PERSIST
Così i rendimenti USA hanno preso la via del rialzo dopo il report, accelerando ulteriormente dopo il discorso della Logan. Alla fine della seduta europea, il 2 anni Treasury sale di quasi 20 bps al 4,75% e il 10 anni di 12 bps al 5,01%. La Fed Funds strip sconta con certezza un rialzo il 9 dicembre, con una probabilità superiore al 10% che sia di 50 bps. Entro giugno 2027 i rialzi da 25 bps scontati sono tornati a 3: in pratica ne è stato aggiunto uno, visto che ieri se ne scontavano esattamente 2.
Equity e Dollaro hanno reagito in maniera opposta. Wall Street si è progressivamente indebolita, con Nasdaq 100 e Russell 2000 a guidare il ribasso, mentre il biglietto verde è tornato a spingere, con un balzo dello 0,7% del Dollar Index. Intuibile l’impatto di questi movimenti sulle commodity, in particolare sui preziosi, che sono franati.
Gli asset europei hanno ovviamente risentito di questa price action, tanto più che oggi si è fatto sentire anche il Governatore della Bundesbank Nagel, sia pure con toni più bilanciati rispetto a Waller e Logan.
*ECB’S NAGEL: `RATHER OBVIOUS’ WE HAVE TO INCREASE IN DECEMBER
*NAGEL: DROP IN ENERGY PRICES SINCE US MIDTERMS IS GOOD NEWS
*ECB’S NAGEL: DON’T SEE RISK OF FISCAL DOMINANCE
*ECB’S NAGEL: RATES WOULD BE SLIGHTLY RESTRICTIVE IF HIKED AGAIN
*ECB’S NAGEL: FRANCE MUST LOOK AT ITS FISCAL CHALLENGES
Le borse europee hanno ridotto i progressi nel pomeriggio, fino a chiudere con rialzi moderati per Stoxx 600, Dax e CAC, e un po’ più ampi per Ibex e FTSE Mib. Tra i settori bene financials e tech, in calo energy, materials e anche utilities, che sono rate sensitive. Già, perché nel pomeriggio i rendimenti sono saliti anche in Europa, sebbene meno della metà rispetto agli USA. Gli spread, che stamattina stringevano, hanno chiuso solo marginalmente più larghi. E l’euro arretra significativamente.
Chiaramente il report odierno, accompagnato dalla sortita dei membri Fed, ha modificato in maniera significativa le aspettative di politica monetaria. La reazione dell’azionario è comprensibile, e anzi per il momento direi composta. Detto questo, e aggiunto che si tratta di un mini shock per un mercato che si stava riprendendo da una fase di forte volatilità, personalmente ritengo che vada valutato nel contesto di un’economia USA che dà segnali di forza abbastanza convincenti.
In questo senso può essere un fattore di disturbo, ma non lo vedo come un ostacolo a un apprezzamento dell’azionario, che può contare su un ciclo resiliente e su un’earnings growth molto forte. Certo, un rialzo di 50 bps a dicembre costituirebbe un discreto passo verso un inasprimento della politica monetaria, ma non lo ritengo molto probabile. Non siamo in una condizione di emergenza come nel 2021-22, quando i Fed Funds navigavano diversi punti sotto il livello dell’inflazione. Attualmente i tassi reali sono significativamente positivi e si può puntare su aggiustamenti graduali. E la curva sconta già 3 rialzi.