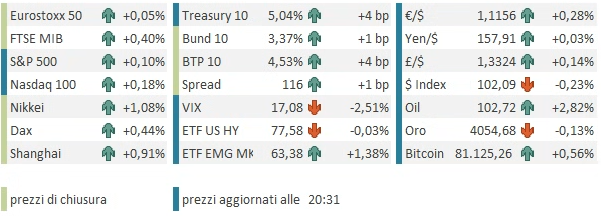
Buon progresso ieri sera (martedì) per Wall Street, con l’S&P 500 in rialzo dello 0,6% e il Nasdaq 100 a +1,29%, a indicare un rimbalzo più convinto del tech. Bene anche le Small Cap, con il Russell 2000 in progresso dell’1,16%, mentre le Magnificent 7 hanno guadagnato lo 0,94%. Il sentiment ha beneficiato anche del calo del petrolio, mentre i tassi sono saliti leggermente sulle scadenze più brevi e sono rimasti stabili su quelle medio-lunghe, in attesa del FOMC di oggi.
Il momentum del tech è proseguito durante la seduta asiatica, anche grazie ai risultati trimestrali di SK Hynix, che ha riportato profitti triplicati rispetto a un anno fa. Il titolo ha guadagnato l’11%, trainando il Kospi a una chiusura in rialzo del 6,6% e sostenendo anche Taiwan (+2%) e il Nikkei (+1%). In ripresa anche il China Complex, con Hong Kong e HSCEI in moderato rialzo e Shanghai e Shenzhen in recupero di quasi l’1%. Qui si è però notata la mano dei veicoli statali, noti in gergo come National Team, che hanno sostenuto in particolare il comparto tech locale. Qui sotto, un pezzo del NYT proprio sul sostegno statale alle borse cinesi.
Steps In to Rescue Stocks, But the Market Continues to Fall – New York Times
Per il resto, moderati guadagni in Vietnam, mentre India, Indonesia e Australia sono rimaste praticamente invariate.
Il petrolio ha però ripreso quota nella notte, spinto da un paio di fattori:
- Il WSJ ha riportato che l’amministrazione USA avrebbe avvertito gli Stati del Golfo di prepararsi a una nuova operazione dopo le Midterm.
- Netanyahu, che ieri nel corso della giornata sembrava in difficoltà, ha ottenuto risultati migliori delle attese. Il Likud si conferma, salvo sorprese, il primo partito, con un numero di seggi superiore a quello del principale avversario, anche se insufficiente a formare una maggioranza di governo. Si profila quindi una situazione di stallo, ma il premier uscente appare comunque meno debole del previsto.
Sul fronte macro, in Australia l’inflazione CPI di settembre è risultata superiore alle attese, inducendo la governatrice della RBA, Bullock, ad affermare che i rischi al rialzo per l’inflazione si stanno materializzando. La Reserve Bank of New Zealand, invece, ha mantenuto i tassi invariati, a fronte di attese quasi unanimi per un rialzo. Il Comitato vuole valutare gli effetti dei due rialzi già effettuati dall’inizio dell’anno prima di intervenire nuovamente. La decisione è stata presa con un margine ristretto: il voto è terminato 4 a 3 a favore di tassi invariati. In ogni caso, il governatore, che ha votato per mantenere i tassi fermi, ha dichiarato che sono probabili ulteriori rialzi.
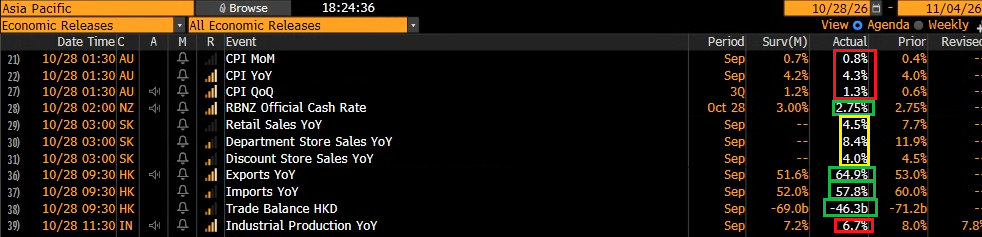
Con il mercato azionario in fase correttiva, le vendite al dettaglio coreane hanno rallentato leggermente a settembre, pur rimanendo molto robuste. Anche la bilancia commerciale di Taiwan continua a mostrare scambi superiori di oltre il 50% rispetto a un anno fa.
La seduta europea è iniziata con un modesto tono di consolidamento, favorito dal rialzo del petrolio e dall’imminenza del FOMC, che ha mantenuto il comparto obbligazionario in allerta. I risultati di SK Hynix hanno dato un po’ di forza al tech, bilanciando in parte i fattori negativi.
In assenza di dati rilevanti, la mattinata europea è trascorsa così, in un clima di attesa per la serata, quando, oltre al FOMC, erano in calendario le trimestrali di Alphabet e Microsoft. A metà giornata il tono è leggermente migliorato e i listini azionari si sono affacciati in territorio positivo.
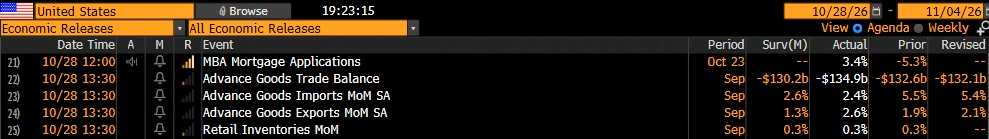
Nel pomeriggio negli Stati Uniti era previsto un dato rilevante, il goods trade balance di settembre, che ha mostrato un deficit appena superiore alle attese, nonostante un export robusto.
Il modello della Fed di Atlanta indica per il terzo trimestre del 2026 una crescita del PIL statunitense del 3,3% annualizzato. Domani avremo la prima stima ufficiale.
Wall Street è partita a sua volta con un tono attendista, con i titoli legati all’infrastruttura dell’AI ben comprati, mentre il resto del mercato si è mosso in ordine sparso. I rendimenti hanno oscillato tra la stabilità e un lieve rialzo. Le piazze europee hanno chiuso invariate o con moderati guadagni, a eccezione di Madrid, penalizzata dalla trimestrale di Santander, deludente soprattutto per quanto riguarda l’attività in Brasile, che ha depresso il settore bancario, e dai risultati di Acciona.
I rendimenti obbligazionari hanno mantenuto la tendenza al rialzo, soprattutto sulle scadenze più brevi, sulla scia della forza del petrolio e del gas europeo.
E veniamo al dunque.
La Fed ha lasciato i tassi invariati, con due dissenzienti: Cook e Hammack. Nello statement si osserva che l’economia si espande a un ritmo «forte» (un lieve miglioramento rispetto alla definizione di ritmo «solido» utilizzata nello statement precedente), nonostante i focolai di incertezza. La spesa delle famiglie si conferma resiliente, gli investimenti robusti e la produttività in crescita. Il mercato del lavoro ha tenuto il passo con l’espansione della forza lavoro e il tasso di disoccupazione è rimasto stabile. L’inflazione resta elevata, ma ulteriori informazioni e nuovi dati permetteranno alla Fed di determinare l’orientamento più appropriato della politica monetaria per riportarla al target.
Nella conferenza stampa, Warsh ha riconosciuto che le condizioni finanziarie si sono inasprite, senza tuttavia definirle ancora «restrittive». Ha ribadito che l’inflazione è troppo alta e che occorre assicurarsi che gli aumenti dei prezzi non si estendano ad altre componenti. Ha poi annunciato che il prossimo anno le riunioni saranno ridotte a otto, una delle quali senza votazioni sulle decisioni di rialzo o di ribasso dei tassi, ma dedicata esclusivamente alla discussione della strategia. Nel 2028, le riunioni di questo tipo saranno due.
Warsh ha riconosciuto che il dibattito all’interno del Comitato è stato animato. Ha inoltre dichiarato che, in occasione della prossima riunione, saranno disponibili più informazioni per decidere come agire: un’affermazione che può essere interpretata come un indizio di un possibile rialzo. Infine, ha affermato che la maggioranza del Comitato non ritiene che l’economia si stia surriscaldando e che gran parte dei progressi della produttività preceda l’avvento della «Superintelligenza» (sic).
Nel complesso, una conferenza stampa con pochi spunti, in linea con lo stile di Warsh, durante la quale le risposte alle domande sono spesso apparse elusive. Un meeting che lascia sostanzialmente invariato il quadro. Non a caso i mercati hanno finora reagito poco. Wall Street ha tentato più volte di imboccare la strada del rialzo, senza però riuscire a consolidare il movimento in maniera convincente. A frenare il mercato potrebbero essere stati i riferimenti all’impatto del petrolio e alla maggiore disponibilità di informazioni in vista del prossimo FOMC. I rendimenti mostrano una discreta tendenza al rialzo sulla parte lunga della curva, mentre il mercato sconta una probabilità dell’80% di un rialzo dei tassi a dicembre. Il dollaro cede leggermente contro l’euro.
*WARSH: ECONOMIC GROWTH HAS STRENGTHENED
*WARSH: GDP BROADENING BEARS WATCHING
*WARSH: WE’VE STARTED TO SEE SOME CHANGE IN FINANCIAL CONDITIONS
*WARSH: FINANCIAL CONDITIONS TIGHTER, UNABLE TO CALL THEM TIGHT
*WARSH: INFLATION IS TOO HIGH
*WARSH: MUST ENSURE RELATIVE PRICE CHANGES DON’T BROADEN OUT
*WARSH: FOMC SCHEDULE WILL CHANGE AS OF NEXT FALL
*WARSH: WE BELIEVE EIGHT MEETINGS PER YEAR IS RIGHT NUMBER
*WARSH: IN 2027, ONE MEETING WON’T HAVE VOTE ON RATES, STATEMENT
*WARSH: IN 2028, I EXPECT TWO MEETINGS WON’T HAVE RATE VOTE
*WARSH: ENCOURAGED BY PROGRESS WE’VE MADE IN SHORT PERIOD
*WARSH: OVERWHELMING CONSENSUS IS MEDICINE STARTING TO WORK SOME
*WARSH: CAN’T HELP BUT TAKE NOTE OF RECENT RISE IN OIL FUTURES
*WARSH: WE JUST CAME OUT OF A HECK OF A FAMILY FIGHT HERE
*WARSH: RATES HAVE ROLLED OVER AS OIL HAS CONTINUED TO MOVE UP
*WARSH: CAN’T HELP BUT TAKE NOTE OF RECENT RISE IN OIL FUTURES
*WARSH: WE MIGHT LEARN A LOT, BE BETTER POSITIONED NEXT MEETING
*WARSH: MOST OF PRODUCTIVITY CHANGE PRECEDES SUPERINTELLIGENCE