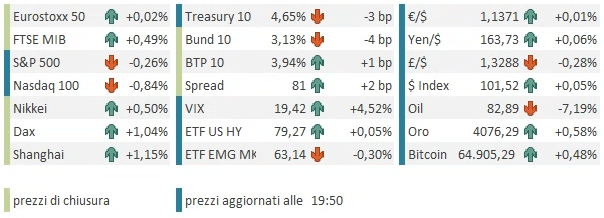
Chiusura pressoché invariata venerdì sera a Wall Street, con l’S&P 500 che nelle 2 ore finali di contrattazione ha dilapidato il moderato progresso, chiudendo con un marginale +0,05%. A frenare l’indice generale, ancora il tech, e in particolare il sottosettore dell’hardware per AI, con il Philadelphia Semiconductors che ha chiuso in calo del 4,25%, zavorrando il Nasdaq 100 (-1,15%). Non a caso l’IT (-0,88%) è stato l’unico settore dell’S&P 500 in calo venerdì, ma è bastato a bilanciare i progressi degli altri 10 (Real Estate, Materials, Consumer Staples, Financials, Health Care, Communication Services, Industrials, Energy, Utilities, Consumer Discretionary, in ordine di performance da +2,36% a +0,16%). Il 72% dei titoli è salito: numeri che sottendono una rotazione settoriale fuori dall’infrastruttura AI e verso gli altri settori, verso gli utilizzatori dell’AI più che verso i produttori.
Il weekend ha portato una pausa negli attacchi USA all’Iran e nelle relative rappresaglie. Solo questo: non c’è cessate il fuoco, non c’è riapertura di Hormuz, e i ribelli Houthi continuano a cercare di bloccare il Mar Rosso. Ma se non altro è un passo indietro rispetto alla recente, graduale escalation delle ultime due settimane, e ciò è dovuto anche alle negoziazioni informali organizzate dall’Oman, in corso già da un po’ di tempo. link US, Iran Extend Pause in Strikes as Oman Holds Hormuz Talks – Bloomberg
Con queste premesse, il petrolio ha aperto in calo di oltre il 4% e la seduta asiatica ha avuto un decorso positivo, per quanto non arrembante. Il tech ha continuato a mostrare un comportamento tendenzialmente consolidativo, come dimostra il fatto che le piazze migliori sono state quelle cinesi e l’Australia, tutte sopra il punto percentuale di progresso, mentre Seul e Mumbai si sono attestate poco sotto; il Nikkei ha guadagnato mezzo punto, Taiwan e Jakarta hanno ceduto marginalmente e il Vietnam ha lasciato sul campo un punto.
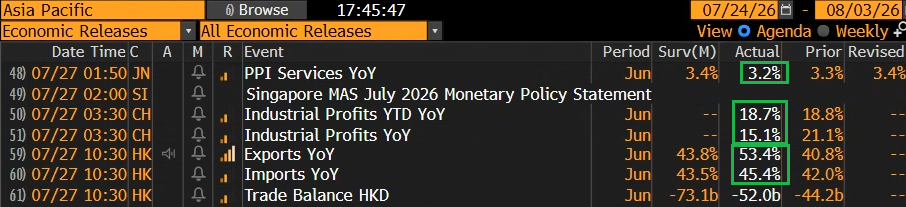
Sul fronte macro, abbiamo avuto il PPI servizi in Giappone migliore delle attese. La bilancia commerciale di Hong Kong continua a mostrare una certa vitalità, con incrementi dell’export superiori al 50% anno su anno a giugno.
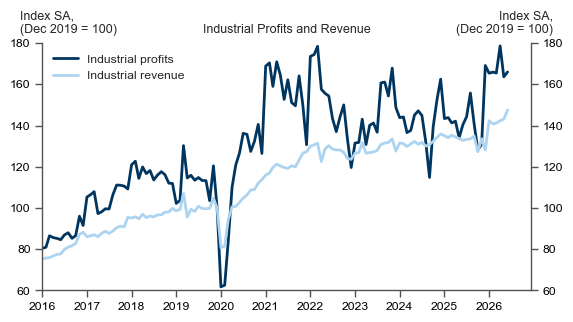
E infine il piatto forte: gli industrial profits cinesi di giugno hanno continuato a mostrare un solido incremento rispetto all’anno scorso. Goldman Sachs ha calcolato il progresso mese su mese, destagionalizzato e non annualizzato, di profitti e fatturato. I primi sono rimbalzati di un punto e mezzo dopo il calo dai massimi di maggio, e il secondo ha continuato a salire facendo nuovi massimi.
Il capo statistico dell’Ufficio Nazionale di Statistica, Yu Weining, ha dichiarato a Market News che l’accelerazione dell’integrazione dell’IA in tutti i settori ha determinato un forte aumento della domanda di potenza di calcolo nel primo semestre, facendo salire gli utili del settore elettronico del 96,9% su base annua e contribuendo per 8,5 punti percentuali alla crescita degli utili delle imprese industriali. Sempre legato alla domanda di hardware tech, il debutto del produttore di chip di memoria CXMT (ChangXin Memory Technologies) ha visto il titolo guadagnare il 500%. L’idea è che il primo produttore di DRAM cinese abbia i numeri per competere con i colossi coreani e statunitensi, un’ipotesi che cito da tempo. link Chip, il debutto record di CXMT rafforza la corsa cinese all’autosufficienza tecnologica.
La seduta europea è partita ovviamente con un buon tono, con il petrolio ulteriormente in calo, in area -6%, e i rendimenti che reagivano di conseguenza. Sul fronte macro, l’IFO tedesco ha più o meno confermato i progressi indicati dai PMI, ma con meno enfasi: l’indice generale ha battuto le attese, ma solo grazie al miglioramento delle aspettative, mentre la componente coincidente ha deluso.
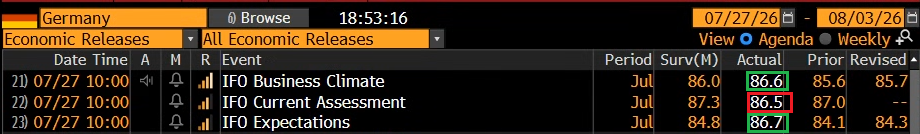
Diversamente dai PMI, che intervistano qualche centinaio di aziende meno grandi, l’IFO, se non erro, ne intervista in Germania oltre 7000, ed è quindi più accurato ma meno pronto a registrare cambiamenti bruschi negli umori. In mattinata il solito “The Information” ha pubblicato un pezzo in cui rivelava che una non meglio specificata azienda statale cinese avrebbe avviato la produzione in serie di alcune macchine per la produzione di chip, cosa che ha impattato sulle aziende europee che le producono, come ASML e ASM International, e ha messo ulteriore pressione sull’intero comparto dei semiconduttori, poiché l’indiscrezione non fa che alimentare il tema di una concorrenza cinese ai produttori di infrastrutture AI, che finora hanno goduto di un effetto scarsità enorme e di margini elevatissimi.
*ASML SHARES ERASE GAINS AFTER REPORT OF CHINA DUV PRODUCTION
In mattinata, quindi, l’azionario continentale si è assestato su buoni progressi, con i soli settori Energy e Tech in brusca controtendenza. Coerentemente, i rendimenti hanno continuato a mostrare cali decenti e l’€ è rimbalzato, mentre i metalli preziosi e industriali hanno mostrato discreti progressi.
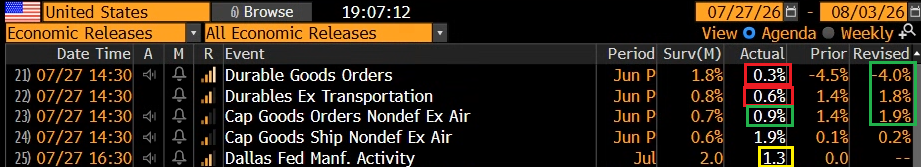
Nel pomeriggio negli USA era prevista solo la pubblicazione dei durable goods orders preliminari di giugno che, una volta depurati delle componenti volatili come difesa e trasporti, hanno fatto meglio del consenso, con robuste revisioni al rialzo dei dati di maggio.
Wall Street è partita in buon progresso sulla scia del calo del petrolio, ma è bastata un’ora per veder evaporare i guadagni, schiantati dalle vendite aggressive sul tech, con perdite dal 5% in su per i produttori di semiconduttori, memorie e indotto. Il Philadelphia Semiconductors ha accumulato oltre un 5% di calo. Attorno alle 17, dichiarazioni di Trump che confermavano (a modo suo) le negoziazioni hanno accentuato il ribasso dell’oil, ma l’effetto sul sentiment è stato effimero: la pressione di vendita su certi settori è semplicemente troppo forte, in alcune fasi, per permettere il rally.
Le piazze europee non hanno potuto non risentire del fallimento di Wall Street nel mantenere il rally, e così i progressi sono in gran parte sfumati per Eurostoxx 50 e Stoxx 600, anche se Dax, CAC 40, FTSE Mib, Ibex e FTSE 100 hanno mantenuto progressi discreti (buoni per l’indice tedesco). In termini settoriali la situazione è alquanto divergente, con Communication Services, Consumer Discretionary, Health Care, Real Estate e Financials a mostrare buoni progressi, e invece Utilities, Energy e soprattutto Information Technology in negativo.
I rendimenti hanno mantenuto i cali di 4 o 5 bps su tutte le scadenze, anche perché WTI e Brent hanno chiuso la seduta europea con cali del 7/8%, ma l’€ ha progressivamente ridato indietro il rimbalzo, e tra le commodity i metalli hanno attenuato il proprio. A due ore e mezza dalla campana, il Nasdaq continua a zavorrare l’S&P 500, tenendolo poco sotto la parità.
L’agenda della settimana si presenta molto densa, con il FOMC mercoledì, la Bank of England giovedì, e tutti i CPI europei preliminari di luglio in pubblicazione tra giovedì e venerdì, quando avremo anche i PMI ufficiali cinesi di luglio. E in termini di trimestrali questa è la settimana clou, con 166 aziende dell’S&P 500 che riportano, pari al 34% della sua capitalizzazione, tra cui 4 delle Magnificent 7 (Microsoft, Meta, Apple e Amazon). Direi che alla fine della settimana dovremmo poter dire che forma sta prendendo l’earning season.
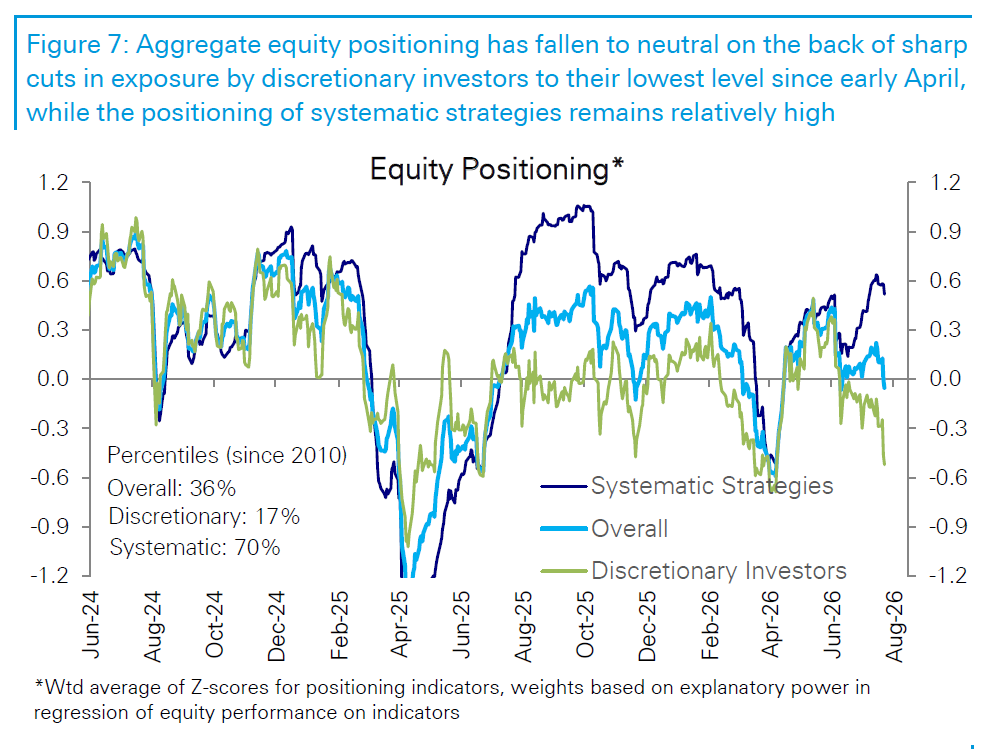
Nel frattempo Deutsche Bank conferma quanto ho anticipato venerdì sui numeri preliminari. Con un terzo delle aziende che ha riportato finora, il 90% ha battuto le stime in media del 10%, una sorpresa in grado di portare l’earning growth al 34% anno su anno: uno spaziale +53% per Mega Cap e tech, e un comunque molto significativo +23% per il resto. Vedremo come si modificheranno questi numeri nei prossimi 10 giorni, che dovrebbero essere sufficienti a stabilizzarli definitivamente. Quanto al positioning, nel monitor di Deutsche Bank la situazione è sempre più biforcata: il lievissimo sottopeso registrato la scorsa settimana, pari al 36° percentile (la mediana corrisponde a un moderato sovrappeso), si compone infatti di un discreto sovrappeso per le strategie quantitative (70° percentile) e di un marcatissimo sottopeso dei gestori discrezionali, sempre più cauti (17° percentile).
Qui di seguito l’agenda della settimana.
Martedì 28 luglio
Dati: goods trade balance USA di giugno, Consumer Confidence del Conference Board di luglio
Trimestrali: Visa, Coca-Cola, Seagate Technology, Boeing, Rio Tinto, UPS, Barclays, Ford, Mercedes-Benz, Kering
Aste: Treasury Notes USA a 7 anni ($44 mld)
Mercoledì 29 luglio
Banche centrali: FOMC
Trimestrali: Microsoft, Meta, SK Hynix, Procter & Gamble, ARM, Airbus, Qualcomm, UBS, Intesa Sanpaolo, Starbucks, Eni
Aste: Treasury FRN USA a 2 anni ($30 mld)
Giovedì 30 luglio
Dati: PCE USA di giugno, GDP USA del secondo trimestre 2026 prima lettura, sussidi di disoccupazione settimanali, GDP Germania Q2, CPI Germania di luglio, GDP Francia Q2, GDP Italia Q2, GDP Eurozona Q2
Banche centrali: meeting Bank of England
Trimestrali: Apple, Amazon, Samsung Electronics, Mastercard, Shell, Enel, Societè Générale, Ferrari, Anglo American, adidas, Leonardo, Stellantis
Venerdì 31 luglio
Dati: PMI ufficiali Cina di luglio, CPI Francia di luglio, PPI di giugno, CPI Italia di luglio, CPI Eurozona di luglio
Banche centrali: decisione della BoJ
Trimestrali: ExxonMobil, Crédit Agricole