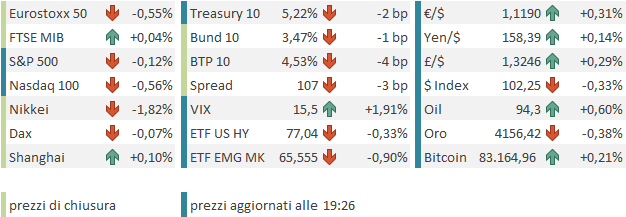
Come forse era intuibile, ieri (lunedì) Wall Street ha sostanzialmente osservato la festività, muovendosi molto poco. L’S&P 500 ha ceduto lo 0,06%. Si sono però notate le difficoltà di alcuni segmenti del tech, in particolare dell’infrastruttura AI, ancora frenati dai dubbi sui ritorni degli investimenti effettuati e sulla sostenibilità del debito.
La situazione si è riproposta con forza durante la seduta asiatica. Il Kospi ha infatti ceduto il 5,5%, zavorrato dai suoi campioni SK Hynix (-10%) e Samsung (-7,4%). Male anche Tokyo (-1,8%) e Taiwan (-1,9%), mentre gli altri indici hanno mostrato cedimenti più contenuti (Hang Seng, HSCEI, Shenzhen e Vietnam in calo marginale) oppure hanno chiuso in rialzo (Sydney, Mumbai e Shanghai).
Dopo le parole del numero uno di Broadcom, Hock Tan, sull’euforia degli investitori in AI, a suo giudizio priva di competenza, ieri sera sono arrivate quelle del presidente di CXMT, il dottor Cao Kanyu, alla quarta Integrated Chip and Chiplet Conference di Shanghai. Cao ha dichiarato che CXMT introdurrà entro la fine del 2026 un prodotto DDR5 RDIMM basato sull’architettura di cella di memoria 4F², circa due anni prima rispetto alla roadmap di Samsung per l’introduzione di questa architettura. È stato quindi il tema della possibile concorrenza cinese a scatenare una nuova ondata di vendite sui semiconduttori.
È difficile farsi un’idea precisa sulla base di dichiarazioni così generiche. Ma fin da quando questi titoli erano in fase di impennata verticale, tra maggio e giugno, sostenevo che, con questo tipo di margini e di prezzi, la concorrenza cinese sarebbe arrivata prima o poi, portando a supporto diverse notizie relative agli investimenti cinesi nel settore delle memorie.
A mio modo di vedere, a causare una reazione così forte è stato il quadro tecnico del settore dell’AI infrastructure. Il comparto veniva da una fase decisamente positiva, da metà settembre a inizio ottobre, che aveva offerto parecchio supporto agli indici generali in un momento in cui si accumulavano altri fattori negativi, dalla forza del petrolio all’aggravarsi della crisi fiscale e politica in Francia. Il rally è stato frenato da un crescente coro di voci autorevoli che hanno espresso dubbi prima sulla sicurezza dell’AI, poi sulla sostenibilità degli investimenti e sulla conseguente possibilità di uno scoppio della bolla.
Se questi sono stati i catalizzatori negativi, il carburante per la correzione è arrivato dal positioning, che era diventato piuttosto elevato e sta rientrando rapidamente sotto i colpi del recente storno, come mostrano i grafici di Deutsche Bank qui sotto. Bank of America rileva una percentuale netta del 37% di investitori sovrappeso sul tech, ai massimi da agosto 2020, ma la sua è una survey mensile.
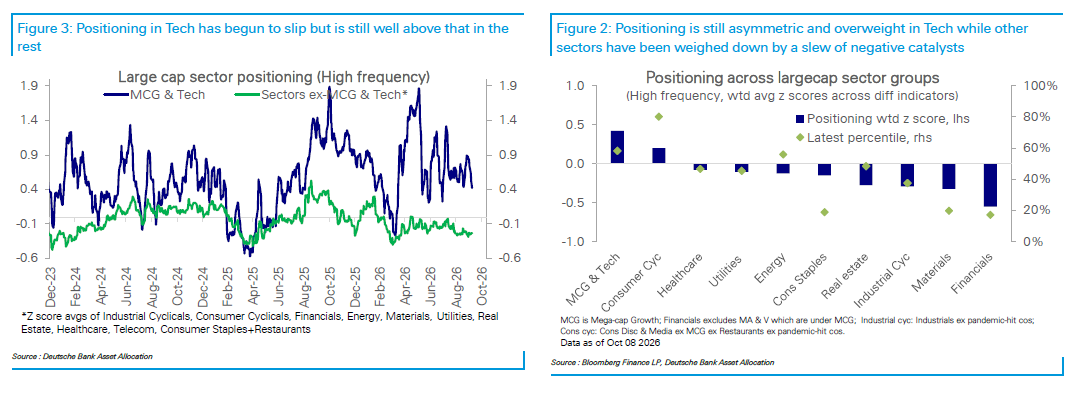
È possibile che questa correzione abbia ancora un po’ di strada da fare, visto il divario che si osserva tuttora tra il tech e gli altri settori. Ma, come mostra il grafico a sinistra, il sovrappeso del tech nel positioning presenta una componente strutturale, giustificata dalla crescita degli utili (earnings growth), costantemente molto superiore a quella degli altri settori, come mostrano i grafici qui sotto.
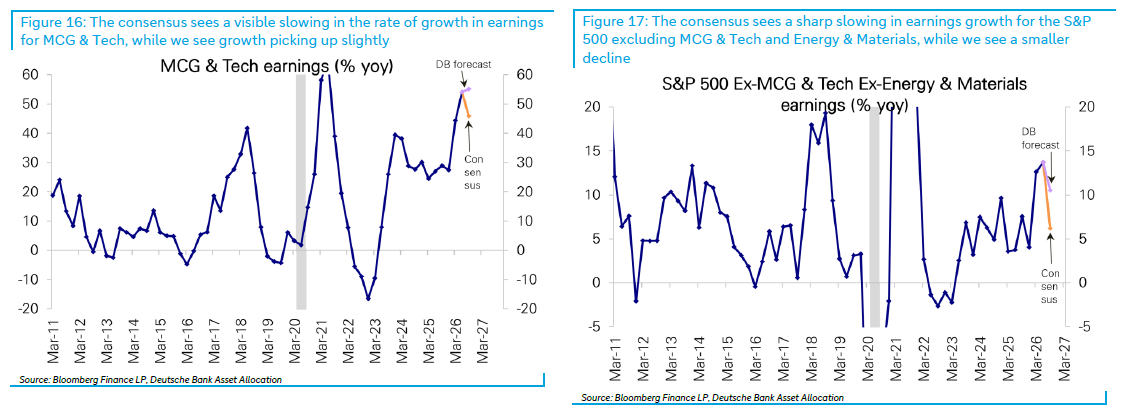
Poiché sembra improbabile che si verifichi un rallentamento significativo degli utili in questo trimestre, dal punto di vista dei fondamentali il tech dovrebbe trovare supporto in questa earnings season. Detto questo, come già osservato, il positioning e il sentiment negativo potrebbero provocare ulteriori prese di beneficio nel breve periodo, in assenza di sorprese positive eclatanti.
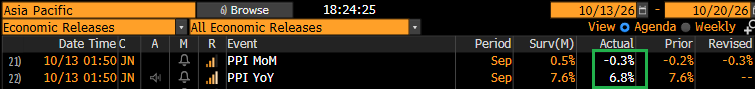
Sul fronte macro, la notizia più rilevante è che a settembre, in Giappone, i prezzi alla produzione hanno rallentato, a fronte di un consenso che si attendeva un’accelerazione.
La seduta europea è partita con un tono positivo: i rendimenti hanno registrato cali significativi, accompagnati da una contrazione degli spread, compreso quello francese, mentre l’azionario ha mostrato progressi. Del resto, il peso del tech sugli indici europei è inferiore rispetto a quello che caratterizza alcuni indici asiatici. Per contro, le banche si sono avvantaggiate della discesa dei rendimenti sovrani. Ha contribuito al clima positivo anche il petrolio, che ha iniziato la seduta in calo.
In mattinata non erano previsti dati importanti in pubblicazione nell’UE e il mercato ha continuato ad accumulare progressi, con gli occhi puntati sulle prime trimestrali delle grandi banche USA, attese poco dopo mezzogiorno.
Negli USA erano previste alcune pubblicazioni macroeconomiche.
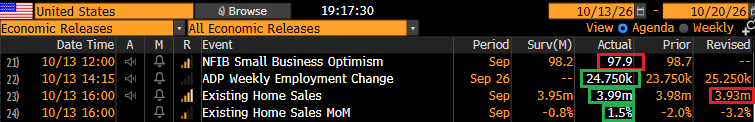
Il sentiment delle piccole imprese si è deteriorato a settembre un po’ più delle attese, ma senza nulla di particolarmente rilevante. La media a quattro settimane dell’ADP settimanale ha confermato una certa solidità, anche tenendo conto della revisione del dato precedente. Siamo nuovamente intorno ai 100.000 posti di lavoro creati al mese, secondo questa serie. Le vendite di case esistenti (existing home sales) di settembre sono risultate in linea con le stime, considerando anche la revisione del dato di agosto.
E veniamo alle attesissime trimestrali delle grandi banche. Ad aprire la serie è stata Wells Fargo, che ha sostanzialmente centrato le stime, ma con qualche ombra sul net interest income e sugli accantonamenti. Anche JPMorgan non ha entusiasmato, mancando le stime sia sul fatturato sia sugli utili, ma ha raddrizzato la situazione con una guidance forte per il trimestre finale e per l’intero anno. Goldman Sachs, come al solito, ha stracciato le stime, soprattutto grazie al trading azionario. Anche Citigroup ha superato le attese, grazie al fixed income, in controtendenza rispetto alle altre banche, che hanno sottoperformato in questo comparto.
Nel complesso, si è trattato comunque di una serie di risultati non eccezionali, con l’insolita sorpresa negativa di JPMorgan. Il consenso era già stato ridimensionato dopo i profit warning, ma il sentiment opaco sul settore ha fatto sì che il comparto si appesantisse nel corso della seduta. Aggiungiamo che il settore dei semiconduttori ha risentito della debolezza osservata in Asia, ed ecco spiegata l’apertura incerta di Wall Street, con l’indice generale oscillante poco sotto la parità e il Nasdaq 100 più arretrato, soprattutto nelle prime battute.
Nel frattempo, complice qualche notizia relativa ad attacchi contro raffinerie in Yemen, il petrolio ha invertito la rotta in tarda mattinata, recuperando la parità nel primo pomeriggio, con inevitabili ripercussioni sui rendimenti. Così, il rally europeo ha iniziato a sgonfiarsi da mezzogiorno in poi, completando la ritirata in chiusura, con i principali indici in calo, da moderato a marginale. A guidare la discesa sono stati, ovviamente, i semiconduttori, in difficoltà anche negli USA. Male anche industriali e healthcare, mentre sul fronte opposto si sono distinti l’energy, naturalmente, e i settori difensivi, come i consumer staples.
Se non altro, i rendimenti sulla parte medio-lunga delle curve conservano una parte dei cali, con la Francia in sovraperformance nella seduta odierna. Lo spread OAT-Bund è sceso di ben 5 punti base, mentre quello del BTP si è ridotto di 3. L’inversione di tendenza del petrolio ha ridimensionato anche il rally dell’euro e ha pesato sui metalli preziosi e industriali.
Wall Street, a meno di tre ore dalla chiusura, continua a oscillare poco sotto la parità.
Domani ci attende un’altra agenda molto piena, con il CPI di settembre e le trimestrali di Bank of America, Morgan Stanley e ASML.