NB LAMPI SALTA 3 USCITE E TORNA GIOVEDI’ 22 OTTOBRE
Chiusura moderatamente positiva per Wall Street ieri sera (giovedì), con l’S&P 500 che ha strappato un +0,33%. Al Nasdaq 100 il colpo di reni non è bastato per tornare in positivo, ma l’indice ha chiuso a -0,05%, in forte recupero, e molti dei titoli protagonisti del ribasso sono rimbalzati. Il Philadelphia Semiconductor Index ha però messo a segno la settima perdita consecutiva, eguagliando il record dell’era post-Covid.
Detto questo, l’S&P 500 Equal Weight ha guadagnato un robusto 1,36%, oltre un punto percentuale in più rispetto all’omologo ponderato per capitalizzazione (capital weighted). Un segnale di robustezza di fondo che sfugge se si guarda soltanto a quest’ultimo, frenato dalle grandi capitalizzazioni del tech. Ben 380 titoli su 502 dell’indice hanno chiuso in progresso.
I rendimenti sono scesi significativamente, con il Treasury decennale che ha chiuso in calo di 13 punti base, al 5,06%.
Nella notte, poi, il presidente della Fed Warsh ha parlato a una conferenza dell’IMF e, nonostante il dato negativo del CPI di mercoledì, ha evitato di anticipare le mosse del FOMC del 28 ottobre, sostenendo di non voler pregiudicarne l’esito. Ha poi osservato che l’economia sta migliorando parecchio, grazie all’impatto della produttività e degli investimenti. Questo ha impresso un moderato rimbalzo ai rendimenti USA e, forse, anche ai futures azionari.
Il rimbalzo si è esteso alla seduta asiatica, con una netta prevalenza di rialzi tra le principali piazze dell’area. Seul ha recuperato il 2%, Tokyo l’1,39%, mentre Taiwan ha guadagnato solo pochi decimali, come le altre piazze: Hong Kong, HSCEI, Vietnam e Mumbai. Al palo le A-shares cinesi.
E poi c’è il crollo dell’Indonesia, che ha perso l’11% sulla minaccia da parte di MSCI di revocarle la qualifica di mercato emergente, espellendola dai propri indici, con il rischio di un’uscita in massa degli investitori. MSCI ha dichiarato che deciderà a giugno, a meno che non emergano nel frattempo novità significative sul fronte della governance del mercato.
La seduta europea è partita con un tono ancora positivo, con gli indici in progresso e i rendimenti in lieve rimbalzo dopo il rally di ieri. Anche l’euro ha beneficiato del buon sentiment, recuperando ulteriormente, mentre il petrolio è rimasto tranquillo.
Oggi non erano previsti dati particolarmente importanti nell’Eurozona, a parte quelli definitivi sull’inflazione di settembre, ormai old news, visto che il mercato aveva già reagito alle stime preliminari pubblicate a fine mese.
La mattinata è trascorsa con l’azionario in recupero e i rendimenti in lenta salita. Verso tarda mattinata, però, hanno iniziato a filtrare notizie di navi colpite nello Stretto di Hormuz e di esplosioni a Yanbu, che hanno fornito un sostegno progressivo al petrolio.
Negli USA, l’agenda macro era un po’ più fitta, ma povera di report rilevanti.
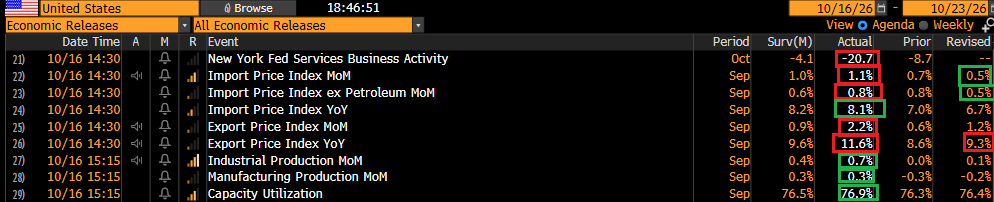
La survey sulla services activity della Fed di New York ha deluso a ottobre, ma si tratta di un indicatore assai volatile e poco affidabile. I prezzi all’importazione di settembre sono risultati superiori alle attese, ma le revisioni hanno migliorato il quadro. La produzione industriale di settembre è invece risultata superiore alle aspettative.
Wall Street è partita in marginale progresso, ma fin da subito sono riprese le vendite sul settore AI, frenando gli indici generali, anche se soltanto due settori su undici erano in calo: l’IT e i Communication Services, che comprendono Google e Meta, due hyperscaler.
Questa dinamica è stata alimentata dalla notizia secondo cui ad Anthropic sarebbe stato chiesto di rinviare la quotazione per timori legati alla sicurezza dell’AI. Una notizia che, peraltro, era già trapelata ieri.
ANTHROPIC FACES CALL TO DELAY MASSIVE IPO OVER AI SAFETY CONCERNS
Con il procedere del pomeriggio, il petrolio ha accelerato al rialzo, guadagnando oltre il 3% in meno di tre ore e superando nuovamente quota 100 dollari, abbandonata quattro settimane fa.
A dare forza al greggio è stato, a quanto pare, il susseguirsi di notizie dallo Stretto di Hormuz, seguito dai dubbi sulla concreta attuazione dell’accordo USA-Russia.
Da un lato, non è chiaro se la Russia sarà in grado di rispettare gli accordi, trovandosi essa stessa in difficoltà, anche perché sono ripresi gli attacchi ucraini alle sue infrastrutture. Dall’altro, al Congresso si moltiplicano le iniziative per spingere Trump a cancellare l’accordo. Se ieri un gruppo bipartisan di congressisti ha inviato una lettera per chiedere esplicitamente a Trump di ritirarlo, oggi viene presentato un progetto di legge per bloccarlo.
LAWMAKERS INTRODUCE BILL TO BLOCK TRUMP’S RUSSIA DIESEL DEAL
Fatto sta che il petrolio ha accelerato bruscamente al rialzo, mettendo sotto pressione i tassi e i mercati azionari.
Le piazze europee hanno chiuso prima che questo effetto si dispiegasse interamente e hanno quindi conservato discreti guadagni. Anche i bond europei hanno temporaneamente schivato il colpo, chiudendo con modesti cali dei rendimenti sulle scadenze brevi e rialzi marginali su quelle medio-lunghe. Spread stabili.
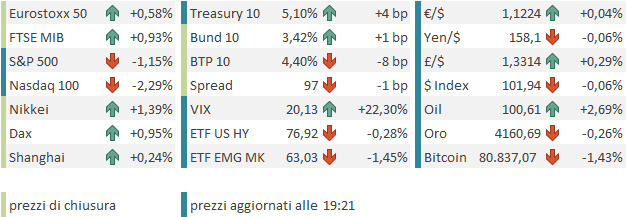
Wall Street, per contro, era già alle prese con la ripresa delle vendite sul tech e sui semiconduttori, e il rapido ritorno del petrolio sopra i 100 dollari l’ha affossata. Al momento, l’S&P 500 cede oltre un punto percentuale, mentre il Nasdaq 100 perde più di due punti. Il Philadelphia Semiconductor Index lascia sul terreno quasi il 3% e, in assenza di sorprese, sembra avviato verso l’ottava seduta consecutiva di calo.
Questa brusca salita del petrolio, che ha inanellato sette sedute consecutive di rialzo (compresa quella odierna), con un progresso del 6% nelle ultime due, ha forse colto un po’ alla sprovvista un mercato che aveva in parte accantonato il problema. Il tema centrale resta però la correzione dell’AI trade, che coinvolge semiconduttori e infrastrutture AI, hyperscaler e unprofitable tech.
Questi comparti pesano molto a Wall Street e su alcune borse asiatiche, ma assai meno in Europa. E infatti, per quanto possa sembrare incredibile, Stoxx 600 ed Euro Stoxx 50 chiudono la settimana con guadagni rispettivamente del 2% e dello 0,5%, mentre l’S&P 500 lascia sul terreno, al momento, l’1,8% e il Nasdaq 100 addirittura oltre il 5%.
Su questi segmenti, però, l’ipervenduto è ormai molto elevato. A breve arriveranno le trimestrali e questa correzione ha sicuramente ridimensionato multipli e aspettative. Vedremo se gli utili riusciranno a mettere un fondo allo storno, come penso, oppure se finiranno per convalidarlo.