
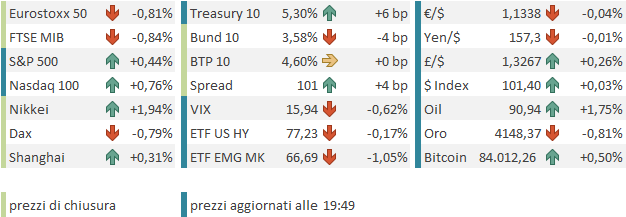
Altra marginale perdita ieri sera (martedì) per Wall Street, con l’S&P 500 in calo dello 0,17%. Il Nasdaq 100 è andato in controtendenza, con un +0,21%, favorito dal rally dei semiconduttori (SOX +1,32%). Il Russell 2000 ha ceduto lo 0,35%, mentre le Magnificent 7 hanno perso lo 0,14%.
Il tema è stata ancora la salita dei rendimenti, che hanno mostrato marcati rialzi in giornata.
In serata, l’influente membro della Fed Williams ha dichiarato che personalmente vede un altro rialzo più avanti nell’anno e non crede ci sia fretta di agire dopo la mossa all’ultimo FOMC.
Queste dichiarazioni hanno indotto la curva a scontare una serie di rialzi meno aggressiva, facendo scendere sotto il 50% la probabilità di un rialzo a ottobre e inducendo il Treasury decennale a chiudere più o meno invariato. Questo recupero ha consentito all’azionario USA di ridurre le perdite, che nel pomeriggio europeo viaggiavano parecchio più alte.
La seduta asiatica ha tratto vantaggio da questo ritracciamento dei tassi. Tokyo ha fatto bene (+2%), insieme a Sydney e Taiwan. L’intero China Complex ha guadagnato moderatamente, forse supportato anche dagli annunci relativi allo stimolo e ai sussidi di ieri, per quanto la reazione sia modesta. Gli investitori sono stanchi di questo approccio «a pezzi e bocconi» delle autorità. In calo, per contro, Vietnam, India, Corea e Indonesia.
Parlando di Cina, oggi sono usciti sia i PMI ufficiali che quelli elaborati da S&P Global, in anticipo in quanto da domani partono 7 giorni di festa in Cina.
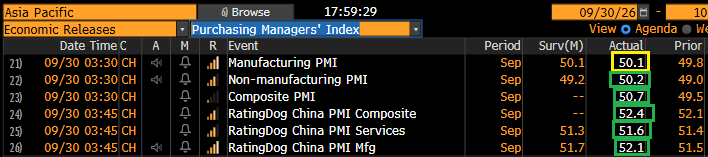
I dati sono leggermente migliorati in aggregato e sono usciti leggermente sopra le attese. I PMI ufficiali sono tornati sopra 50, ma solo marginalmente, a indicare una sostanziale stagnazione. I PMI calcolati da S&P Global, che riguardano un campione di aziende più esposto a realtà di medie dimensioni, geograficamente situate più a sud e maggiormente export-led, indicano livelli di attività un po’ migliori, ma sempre poco entusiasmanti. Del resto, è il canale estero che continua a sostenere l’attività cinese.
Per il resto, il CPI di agosto in Australia è uscito sotto le attese, come succede spesso, con una certa ironia, dopo che la RBA ha alzato i tassi.
La seduta europea è partita per la terza volta con un tono costruttivo, forte del calo dei tassi realizzatosi ieri sera negli USA, che ha spinto al ribasso quelli dell’Eurozone stamattina. Ma immediatamente il mercato ha iniziato ad attaccare i bond francesi e, per simpatia, quelli italiani, portando progressivamente gli spread a superare rispettivamente 100 bps per il BTP e 120 bps per l’OAT. E questo non è piaciuto all’azionario continentale, che, con un occhio anche al rimbalzo del petrolio e del gas, ha perso rapidamente momentum, terminando in negativo a metà mattinata.
Il rimbalzo dei carburanti è stato favorito anche dalla notizia dell’«incidente» all’aereo israeliano, ancora da chiarire. E poi, in USA, si continua a parlare di un divieto all’export del diesel, mentre il fine mese ha prodotto uno squeeze sul future.
Sul fronte dei dati, in UK il GDP del secondo trimestre è stato rivisto, alla stima finale, al rialzo, da +0,4% a +0,5% trimestre su trimestre e da +1,2% a +1,4% anno su anno, grazie principalmente agli investimenti e al canale estero, con l’export rivisto da +0,5% a +2,8%.
Oggi erano poi attesi i dati preliminari di inflazione in Francia, Italia e Germania e in tutti e tre i casi i numeri hanno sorpreso al rialzo.
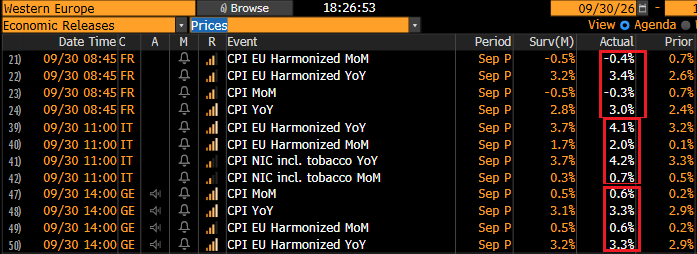
Un esito piuttosto negativo, che dà all’ECB ulteriori motivi per continuare con la sua retorica hawkish. Vedremo domani cosa dirà il dato preliminare europeo aggregato, ma le sorprese al rialzo riguardano tutte le principali economie, compresa la Spagna ieri.
Detto questo, i tassi europei sulle parti brevi erano saliti talmente tanto di recente e scontavano una politica monetaria così aggressiva che la reazione del mercato è stata opposta: i rendimenti hanno accentuato i cali, mentre il mercato ha continuato ad accanirsi sulla Francia e, in subordine, sull’Italia. Non aiuta il fatto che la Francia presenti il nuovo budget 2027 domani e che ieri si siano già viste le prime proteste pubbliche.
Oggi i dati in USA erano parecchi.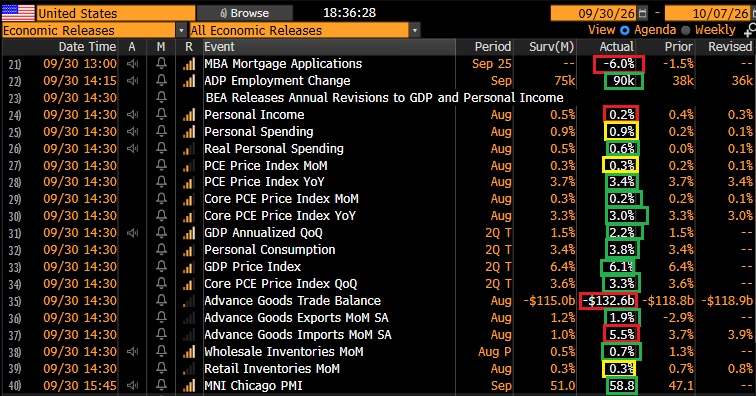
Le richieste di mutuo sono calate per la quarta settimana consecutiva e questo sorprende poco, vista la price action sui tassi (*US 30-YR FIXED MORTGAGE SURGES TO 7.3%, HIGHEST SINCE NOV. 2023).
L’ADP survey ha mostrato un numero di nuovi occupati nel settore privato superiore alle attese a settembre. Vedremo i payrolls ufficiali venerdì.
Il Personal Income e Spending ha mostrato un consumatore che al momento incrementa la spesa più di quanto aumenti il reddito. Con buona pace dell’orribile consumer confidence uscita ieri.
L’atteso PCE è uscito sotto le attese, soprattutto nella componente core, e la revisione della metodologia ha abbassato di parecchio la serie, con il dato anno su anno che torna al 3%. Alcune case hanno cambiato le loro previsioni di politica monetaria, spostando il prossimo rialzo a dicembre da ottobre.
Il GDP USA del secondo trimestre, alla terza revisione, è stato rivisto significativamente al rialzo, grazie ai consumi, mentre gli indici dei prezzi sono stati abbassati.
Il goods trade balance di agosto ha mostrato un deficit molto più grosso delle stime a causa di un balzo dell’import, cosa che ha portato i modelli a tagliare la crescita del trimestre in corso di un bel po’ (Atlanta Fed da 5,5% a un sempre robusto 3,7%).
Infine, il Chicago PMI ha sorpreso alla grande in positivo a settembre.
Il quadro aggregato mostra un’economia in buona forma, con un mercato del lavoro solido. Alla fine, il GDP a Q3 non era così debole, mentre le stime per Q3 diventano più umane, ma restano stime.
Wall Street è partita bene e ha accumulato un progresso che al momento si mantiene abbastanza stabile. I rendimenti, per contro, hanno ignorato completamente il PCE sotto le attese e benigno, e le conseguenti revisioni delle attese di politica monetaria di Goldman e Citi, e hanno ripreso a salire progressivamente sulle scadenze più lunghe, andando a rivisitare i massimi di ieri. I tassi reali continuano a farsi carico di gran parte del movimento.
Chiaramente, oggi è l’ultimo giorno del trimestre e la presenza di flussi di vario tipo deve mettere in guardia dal trarre troppe conclusioni dai movimenti. Anche se i flussi di rebalancing non hanno avuto effetti percettibili.
Detto ciò, i rendimenti europei sulle parti lunghe hanno tratto ben poco sollievo dalla price action made in USA. A fine seduta, il calo dei rendimenti sulle scadenze fino a 5 anni resta corposo, ma oltre, la discesa dei rendimenti del Bund si è mitigata e lo spread della Francia è balzato di 9 bps, a 127 bps, mentre quello italiano si è allargato di 4 bps, superando quota 100 (103).
Un chiaro segnale di preoccupazione dei mercati per la situazione politica e delle finanze pubbliche transalpine, con potenziali ricadute sull’EU. L’azionario continentale, che aveva assorbito egregiamente le bizze dei tassi nelle ultime tre sedute, oggi ha mollato, zavorrato da Industrials, Financials, Energy, Communication Services e Real Estate. Anche le commodity, ex oil, hanno accusato nel pomeriggio, mentre le divise sono rimaste abbastanza stabili.
Ovviamente, anche qui vale il discorso di non dare troppo significato ai movimenti di fine mese, con i portafogli generalmente riluttanti a prendere rischi.
Dopo la chiusura EU, anche i progressi di Wall Street si stanno un po’ affievolendo.
Detto che questo trimestre si chiude sicuramente con una nota mesta, in particolare per i bonds (credito compreso), non sono in pochi a meravigliarsi che l’azionario si sia mantenuto in range (Wall Street è invariata e l’Europa perde un paio di punti) in un mese in cui i rendimenti sono saliti di decine di bps (10-year Treasury +55 bps al 5,30%, nuovo record dal 2002, e Bund +26 bps al 3,35%).
La risposta sta in quello che appare essere il principale motivo della salita dei rendimenti, ovvero la forza della crescita attesa, come ampiamente discusso in questi giorni, e in un importante corollario, ovvero la sostanziale tenuta delle attese di profitto per l’incombente earning season. Come mostra il grafico sotto, il consenso sull’earning growth per il terzo trimestre ha tenuto splendidamente e proietta una crescita attorno al 30% anno su anno.
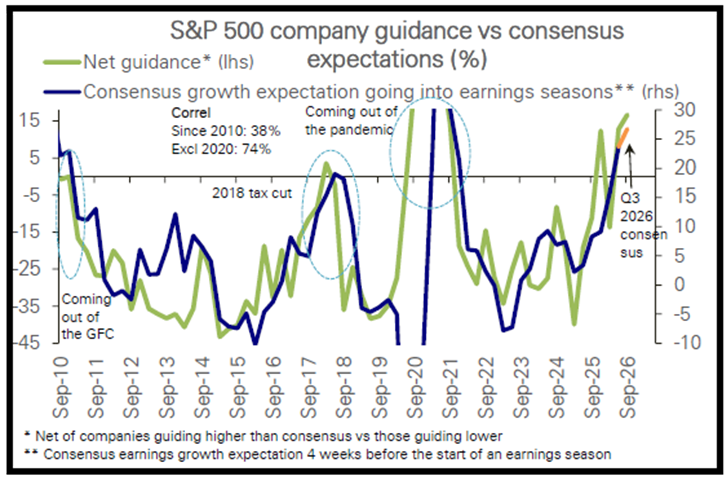
Il numero di aziende che alza le stime supera di quasi il 30% quello di quelle che le abbassano, una percentuale che suggerisce che il consenso dovrebbe essere battuto agevolmente. Ergo, l’earning growth dovrebbe accelerare ulteriormente rispetto a quella stellare di Q2 (29% YoY).
E l’Europa? I grafici, questa volta di Morgan Stanley, mostrano una situazione, se non analoga, similare. Il consenso sull’earning growth è a doppia cifra (cosa rara per l’azionario europeo) anche togliendo l’energy, gonfiato dal balzo dei carburanti. E la breadth delle earning revisions (vedi sopra) non è al livello di quella USA, ma supera il 20% netto di aziende che alzano le stime. Nel grafico si vedono anche Giappone ed Emerging.
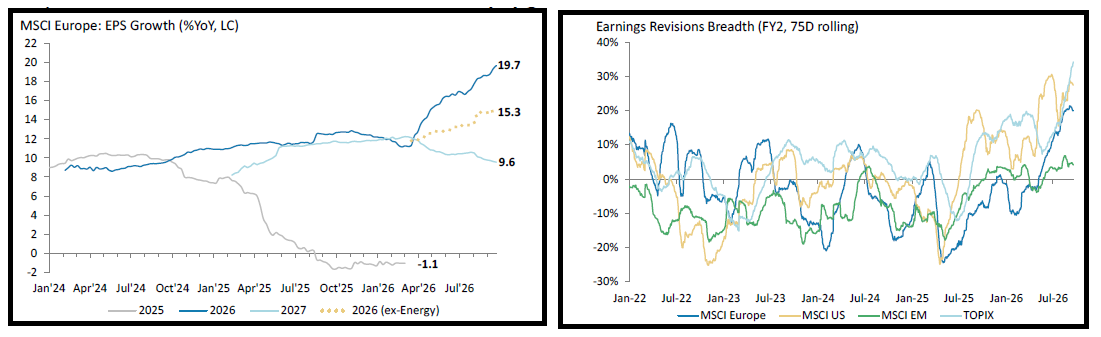
Su queste basi, la resilience dell’azionario sorprende poco e l’inizio dell’earning season tra due settimane dovrebbe costituire un fattore a supporto dei corsi.