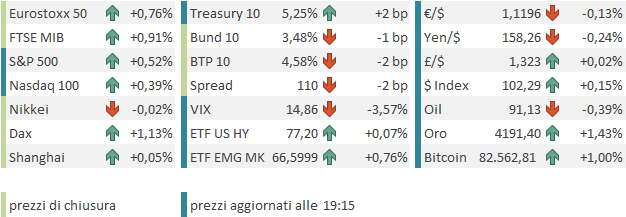
Ieri il Treasury ha ottenuto ulteriore supporto da un’asta del trentennale ancora robusta e ha chiuso con un calo di 4 bps del rendimento del 10Y, al 5,24%. Wall Street ha però ceduto, in parte a causa di un articolo del FT secondo cui il fatturato annualizzato di OpenAI sarebbe stato inferiore di 20 bln alle precedenti stime degli investitori (link OpenAI annualised revenues $20bn less than previously signalled).
L’S&P 500 ha perso lo 0,47% in chiusura, mentre il Nasdaq 100, assai più esposto al tech e all’AI, ha ceduto l’1,39%. Tutta la galassia AI ha preso mazzate. Le Magnificent 7 hanno perso lo 0,95%, mentre il martoriato Russell 2000 ha approfittato del calo dei tassi, chiudendo sostanzialmente invariato (+0,03%). È interessante notare che l’S&P 500 Equal Weight ha guadagnato lo 0,60%, a dimostrazione del fatto che i flussi in uscita dal tech hanno trovato allocazione altrove. Ben 338 titoli su 502 dell’indice sono saliti, un numero molto elevato per una seduta negativa. La breadth, scarsissima nell’ultimo periodo e tale da alimentare un dibattito sul suo significato, ha dato un colpo di coda.
In serata si è poi scoperto che la differenza tra le vecchie e le nuove stime era legata a un diverso metodo di misurazione dei ricavi da parte di OpenAI. A quanto pare, inoltre, OpenAI non avrebbe mai fornito stime di fatturato pari a 70 bln
link What happened to OpenAI’s $20bn? Revenue scare rattles AI trade
Così l’allarme è in parte rientrato, anche se alcuni titoli sono rimasti un po’ scossi nel corso della giornata. Questa vicenda mostra comunque quanto il mercato sia sensibile ai dubbi sulla sostenibilità degli investimenti in AI. Dimensione e concentrazione degli investimenti, valutazioni delle aziende e impatto sul ciclo economico lasciano intendere che, se qualcosa dovesse andare storto, le ripercussioni sull’economia e sui mercati sarebbero significative. Il mercato sa che, prima o poi, gli investimenti dovranno rallentare e che qualche forma di «incidente» — una serie di profit warning, un’IPO che va male — arriverà. È però molto difficile dire quando. Per questo, su questi temi il nervosismo resta elevato.
Personalmente, ritengo che non siamo ancora a quel punto. La domanda resterà forte ancora per qualche trimestre. Ma, mentre le stime e le valutazioni del comparto dell’AI infrastructure scontano già parecchio, l’impatto dell’AI sulla produttività mi pare ancora scontato solo parzialmente. Vedremo.
La seduta asiatica ha comunque avuto un tono contrastato. Nonostante il chiarimento sulla confusione relativa alle stime di OpenAI, il tech ha accusato il colpo, frenando Tokyo, che ha chiuso invariata, mentre Corea e Taiwan hanno schivato il movimento perché chiuse per festività. Al palo anche le A-shares cinesi, che stanno ancora recuperando terreno dopo la recente debolezza. Molto bene, per contro, Hong Kong e l’HSCEI, trainati da un indice Hang Seng Tech in grande spolvero, composto in larga parte, come noto, da hyperscaler locali e altre società del settore tecnologico. Per il resto, il Vietnam ha perso terreno, mentre Sydney, Mumbai e Giacarta hanno chiuso in positivo.
Il fatto che Shanghai e Shenzhen abbiano recuperato la parità, dopo essere arrivate rispettivamente a -1,5% e -2,8%, ha alimentato sui media indiscrezioni secondo cui dietro il recupero ci sarebbe lo zampino del cosiddetto «National Team»: un gruppo di investitori istituzionali e veicoli statali che interviene con acquisti a sostegno del mercato nei periodi di crisi.
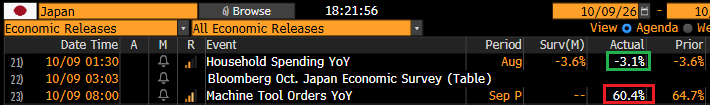
Sul fronte dei dati macro, oggi in Asia c’è stata poca roba. In Giappone, la spesa dei consumatori in agosto ha sorpreso in positivo, pur restando su livelli bassi, mentre i machine tool orders hanno decelerato leggermente, continuando però a mostrare una crescita annua incredibile, chiaramente legata agli investimenti in AI.
La seduta europea è infine cominciata con un tono costruttivo. C’era da scontare il calo dei rendimenti USA della sera precedente, che si è poi riflesso stamattina anche sui rendimenti europei. A questo si è aggiunto il calo del petrolio, dopo che le dichiarazioni distensive di Trump della sera precedente erano arrivate a mercati europei già chiusi.
Così, stamattina l’azionario è partito in progresso, l’obbligazionario ha mostrato rendimenti e spread in calo e i metalli preziosi e industriali hanno recuperato terreno. Anche l’euro si è issato sopra quota 1,12 contro il dollaro, almeno temporaneamente. Dopo uno spunto iniziale, azioni e obbligazioni si sono un po’ assestate, continuando tuttavia a mostrare buoni progressi, in assenza di dati o notizie particolari.
L’agenda macro era piuttosto scarna anche negli USA, dove l’unico dato di rilievo era la lettura preliminare di ottobre della University of Michigan Consumer Sentiment.
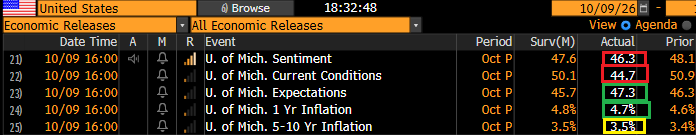
La survey ha deluso, registrando un calo superiore a quello indicato dal consenso, a causa di una flessione di oltre 6 punti della componente relativa alla situazione corrente, scesa al minimo storico dall’inizio della serie, nel 1978!
Nella nota di accompagnamento, l’Università del Michigan ha osservato: «La frustrazione per il costo della vita continua ad aumentare, mentre i consumatori di tutto lo spettro politico ritengono che la traiettoria dell’economia si sia indebolita dall’inizio dell’anno».
Come si vede dal grafico, la survey dell’Università del Michigan è parecchio più pessimista di quella condotta dal Conference Board. In entrambi i casi, tuttavia, emerge una tendenza al deterioramento nel periodo post-Covid.
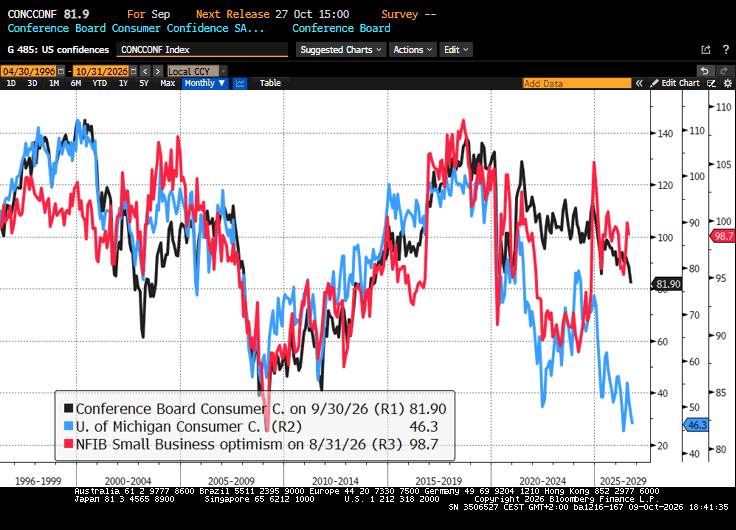
Su questo deterioramento circolano diverse teorie, che vanno dalle fiammate inflazionistiche alla polarizzazione dello scenario politico, fino alle guerre. Quello che è certo è che il comportamento dei consumatori non riflette questo deterioramento. La correlazione di queste serie con l’andamento dell’economia e dei consumi si è ormai ridotta parecchio, compromettendone la significatività.
Il pomeriggio non ha portato particolari novità: i movimenti di azioni e obbligazioni hanno sostanzialmente tenuto. Wall Street è partita in progresso e ha accumulato gradualmente guadagni, trainata dai settori recentemente più penalizzati: consumer discretionary, real estate, healthcare e banche. Il tech è risultato ancora un po’ scosso dallo «scandalo» del giorno precedente, anche se bisogna ricordare che ha sostenuto gli indici generali durante tutta la fase correttiva. Se il Nasdaq 100 sottoperforma marginalmente l’S&P 500, il Philadelphia Semiconductor Index si muove invece in totale controtendenza.
Le piazze europee hanno chiuso con buoni progressi, trainate a loro volta dai settori recentemente più penalizzati (Materials, Industrials, Health Care, Consumer Discretionary e Financials), mentre l’IT ha segnato il passo. I rendimenti sono calati moderatamente sulle parti medio-lunghe delle curve. L’euro ha restituito i modesti guadagni precedenti e, tra le commodity, il petrolio ha recuperato le perdite, senza tuttavia compromettere il sentiment. Restano forti i rimbalzi dei metalli preziosi e industriali.
A tre ore dalla chiusura, Wall Street guadagna circa mezzo punto percentuale, in un clima di trading tranquillo. Lunedì gli USA saranno chiusi per il Columbus Day, dopodiché inizierà ufficialmente l’earning season con i risultati delle grandi banche.
Queste ultime hanno recentemente ammesso di aver incontrato qualche difficoltà nel terzo trimestre, in particolare sul fronte dei ricavi da trading e capital markets. D’altra parte, tra profit warning e rialzo dei tassi, l’indice delle banche USA ha ceduto oltre il 10% dai massimi di metà agosto, per cui potrebbe già scontare risultati non eccezionali. Vedremo.
In ogni caso, l’entrata nel vivo dell’earning season potrebbe distogliere un po’ l’attenzione da petrolio e tassi, soprattutto se questi ultimi dovessero consolidarsi, come sembra suggerire l’andamento dei prezzi di inizio ottobre.