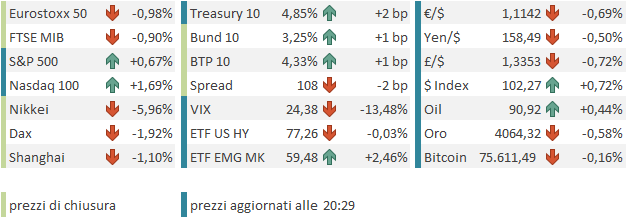
Alla fine, ieri (giovedì) a Wall Street abbiamo avuto un crash. Non c’è altro modo per definire il -12.25% del Philadelphia Semiconductors Index, l’indice che meglio rappresenta il settore AI, comprendendo i semiconduttori e i sottosettori annessi. Il Nasdaq 100 ha ceduto il 6.36%, rompendo nettamente la media a 200 giorni e accumulando una correzione del 15% dai massimi storici del 6 ottobre. L’S&P 500 ha perso il 4.36%, il calo più consistente dal Liberation Day dell’aprile 2025. Il principale indice USA è arrivato a un soffio (0.3%) dal toccare a sua volta la media a 200 giorni. Il calo dai massimi è di un più modesto 6%. Le Magnificent 7 hanno lasciato sul campo il 4.78%. L’S&P 500 Equal Weight ha ceduto il 2.89%, facendo ancora meglio del suo omologo capital weighted, ma registrando comunque un passivo importante, a indicare che il crash dell’AI trade si è propagato in lungo e in largo sugli indici. Anche il Russell 2000 Small Cap, che recentemente aveva performato bene, ieri ha cancellato tutti i progressi dal 20 ottobre in poi, chiudendo a -4.45%. A completare il quadro, il VIX ha chiuso in progresso del 69.66%, a 28.18 vol, mentre l’equity put/call ratio ha superato 1.
Quello che è successo, nella sostanza, è che su un settore già reso fragile dai dubbi sulla sostenibilità degli investimenti in AI e dalla crescita dei costi di finanziamento, e con l’IPO di Anthropic in arrivo, è arrivato l’impatto della vittoria a valanga dei Democratici, in particolare negli Stati in cui era prevista la costruzione del maggior numero di datacenter. Così, nelle ultime 48 ore, è stato un fiorire di dichiarazioni su blocchi preventivi e regolamentazioni, che hanno accentuato soprattutto i dubbi relativi alla futura redditività delle aziende che producono capacità di elaborazione.
Le ricostruzioni sui flussi effettuate da Vanda Research parlano del più grosso selloff da parte degli investitori retail nella prima parte della seduta USA dai tempi dell’esplosione del Covid. Nonché della più grossa liquidazione da parte dei veicoli a strategia quantitativa (Vol Target, CTA, Risk Parity) dal Covid, e della quarta più grossa dal 2010.
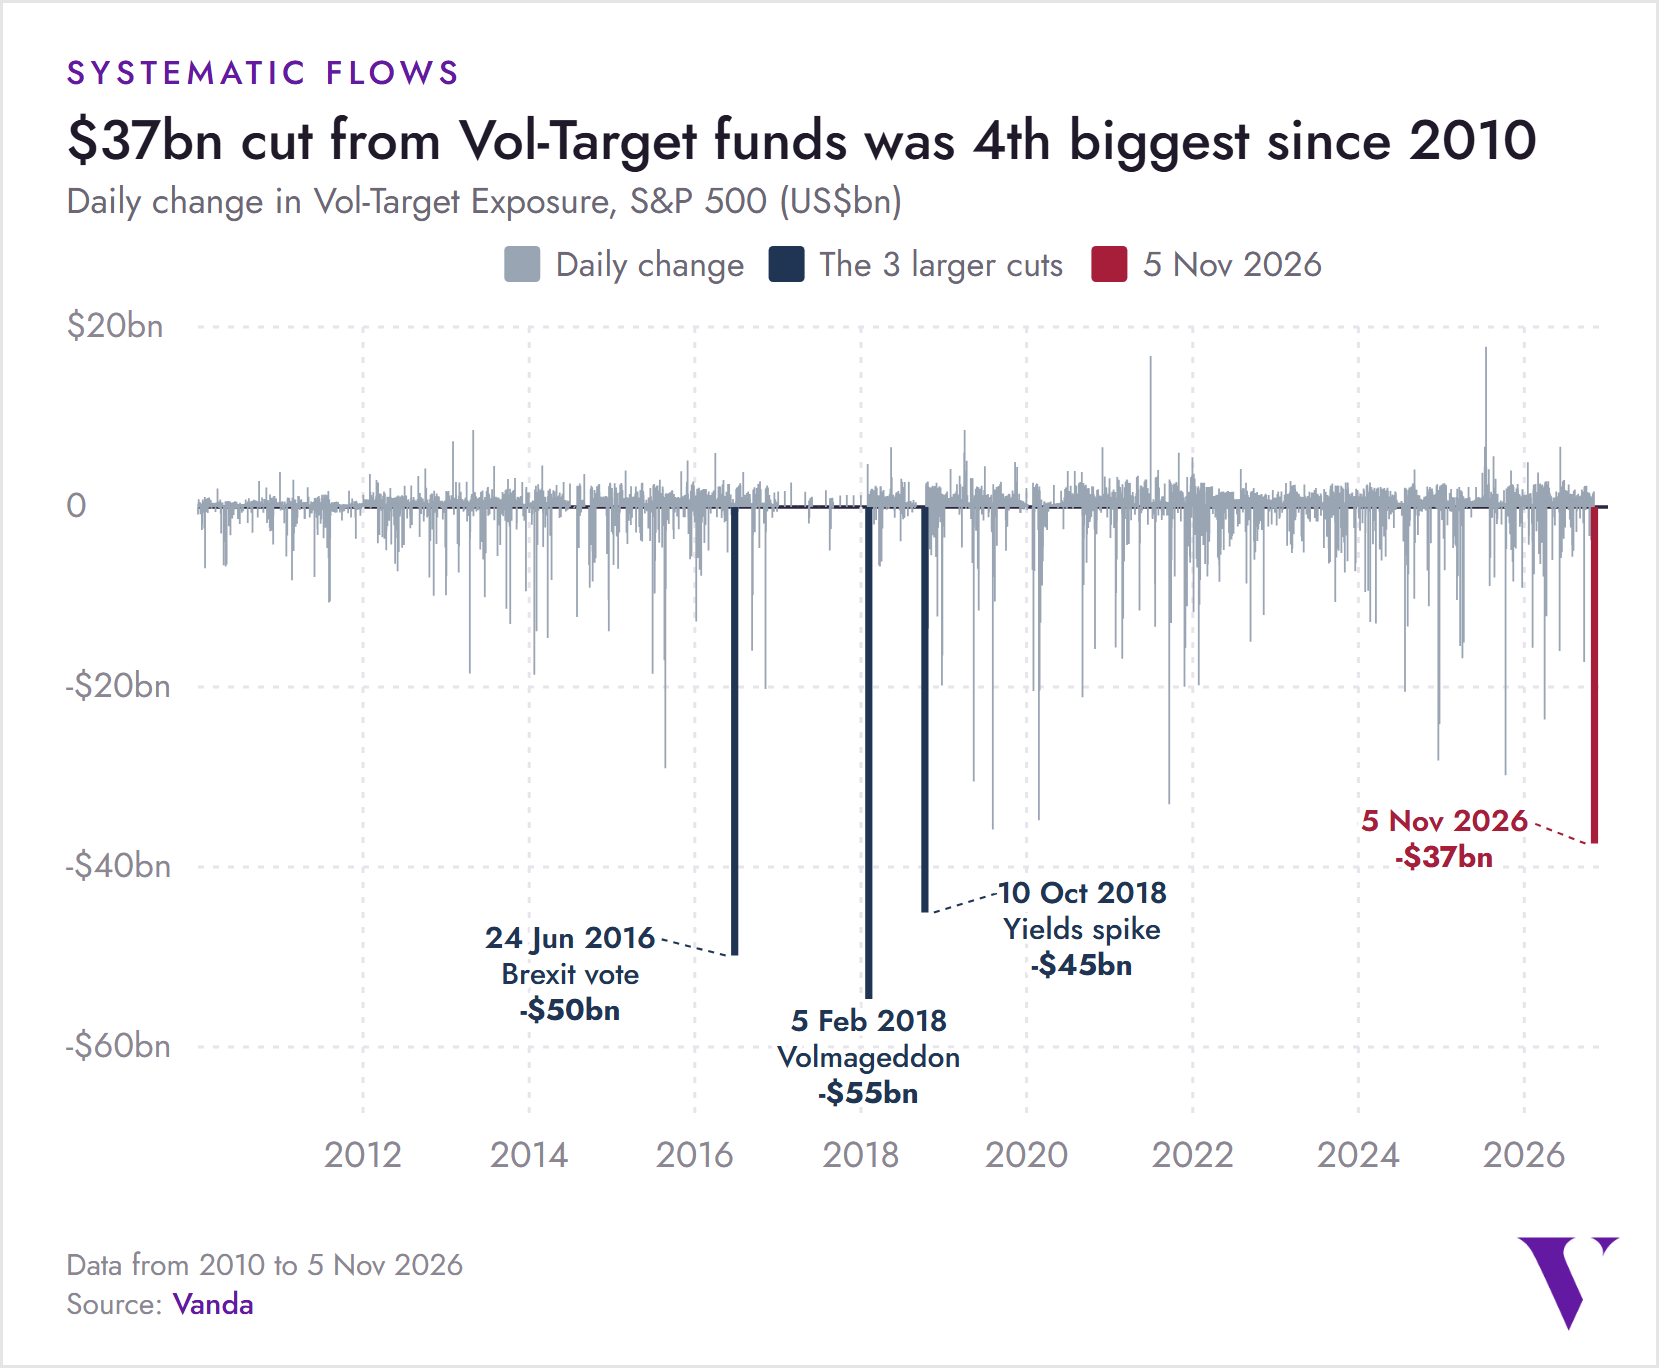
Una sorta di tempesta perfetta: un catalyst negativo causa una capitulation degli investitori retail, e anche di qualche Hedge Fund troppo esposto, e produce una fiammata di volatilità che alimenta le vendite dei veicoli a strategia quantitativa, ancora ben investiti, causando un crash dell’intero mercato, con la collaborazione delle vendite forzate di alcuni veicoli in crisi, come avevo ipotizzato ieri, sempre che i numerosi post che circolano sui social dicano il vero.
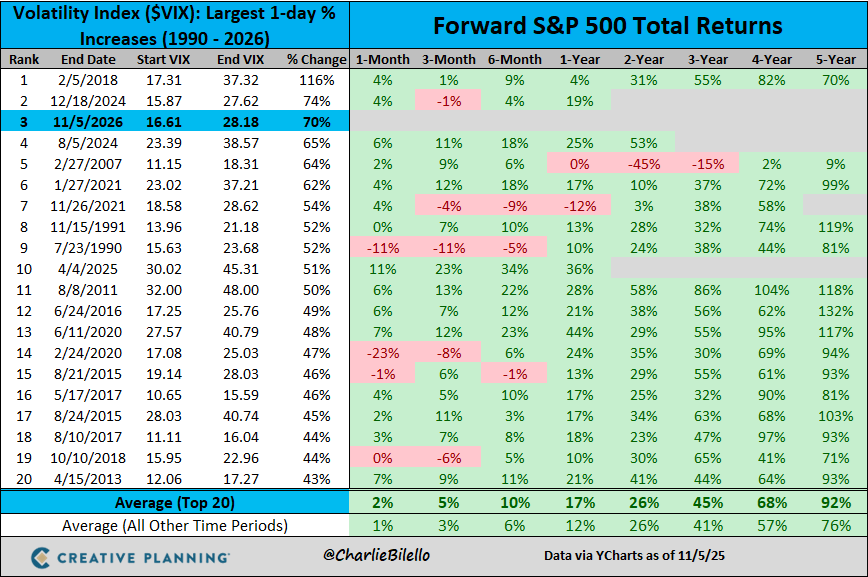
Con queste statistiche in mano possiamo dire che la capitulation sul trade dovrebbe essere a buon punto. Solitamente episodi del genere hanno l’effetto di riequilibrare le posizioni e permettono ai fondamentali di riprendere gradualmente il controllo del mercato. Infatti, per riprendere, in bella copia, un’analisi già illustrata ieri, le performance dell’S&P 500 dopo le esplosioni del VIX sono in media migliori di quelle «random» su tutte le scadenze, da un mese a cinque anni. Le eccezioni sono abbastanza concentrate nei periodi di recessione, come il 1990, il 2007, il 2020, oppure il 2022, anno in cui non abbiamo avuto una recessione macroeconomica, ma un’esplosione dei tassi di interesse e un’earning recession (figura courtesy of Creative Planning).
Questo non vuole dire che possiamo attenderci una ripresa immediata. Il momentum ribassista è fortissimo, cosa che tende comunque a produrre una fase di volatilità superiore alla media. Ed è difficile dire se il posizionamento si sia effettivamente ridimensionato a sufficienza. Inoltre, nei prossimi giorni le dichiarazioni programmatiche dei governatori democratici sull’AI continueranno a essere un fattore di disturbo.
Detto questo, ho parlato di ripresa del controllo del mercato da parte dei fondamentali. E quelli del tech restano, a mio parere, positivi e, in particolare dopo questo de-rating, attraenti.
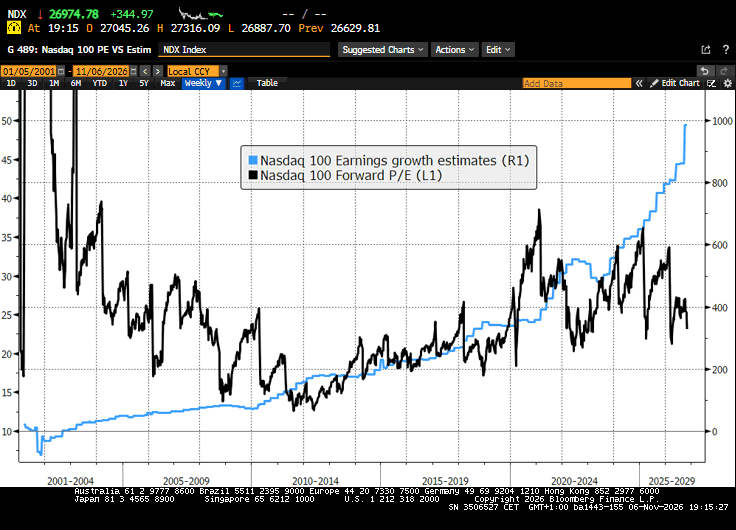
Intanto, sembra improbabile che i Democratici blocchino gli investimenti in AI. C’è troppo da guadagnarci, per tutti. Gli investimenti sono positivi per l’economia, come mostra l’attuale congiuntura. E la localizzazione dei datacenter può essere barattata con miglioramenti socioeconomici locali (lavoro, strutture scolastiche e ospedaliere, welfare) che rendano conveniente per le comunità ospitare le strutture. Tutte cose che piacciono ai Democratici, da sempre sensibili al sociale. Bloccare lo sviluppo dell’AI non farebbe altro che peggiorare il quadro macroeconomico a livello locale e nazionale, e consegnare il primato dell’AI alla Cina. E questo i Dem lo sanno bene, per cui lo sforzo sarà volto a regolare e negoziare, non a contenere. Nel frattempo, questa infinita serie di dubbi ha riportato le valutazioni del settore tech su livelli storicamente bassi.
Vero, multipli molto bassi per settori con utili elevati spesso indicano il picco della crescita degli utili stessi e, quindi, non sono un segnale positivo per i corsi e per il ciclo. Però, in questo caso, gli utili stanno ancora accelerando, come mostra l’ultima earning season. Un’inversione di tendenza improvvisa non sembra alle porte, guardando le earning revisions, che finora non hanno mentito, e i dati macro, che restano robusti. Continueremo a monitorarli con attenzione.
Ovviamente, la disastrosa seduta di ieri per il tech non poteva non lasciare tracce sulla seduta asiatica odierna, in particolare per quegli indici più legati all’AI trade. Il Kospi ha ceduto il 6%, dopo essere stato sospeso un paio di volte; il Nikkei ha perso il 6% a sua volta e Taiwan il 4.5%. Il China Complex ha tenuto meglio, con perdite poco sopra l’1% per i vari indici. Le piazze meno interessate dalla tecnologia hanno ceduto meno di un punto (Vietnam, Australia) o sono salite (Indonesia e India).
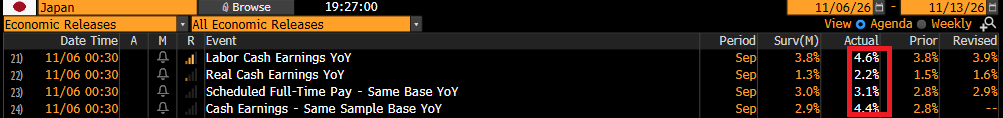
Sul fronte macro, in Giappone abbiamo avuto i Labour Cash Earnings di settembre, assai più forti delle attese e ai massimi da 30 anni, a indicare la presenza di un problema di inflazione salariale.
I bond giapponesi hanno però dato più retta alla risk aversion e i rendimenti sono calati a doppia cifra su tutta la curva, tranne la scadenza a 30 anni.
La seduta europea è partita ovviamente con un tono pesante sull’azionario. D’altronde, gli indici ieri avevano perso attorno al mezzo punto, ovvero un ottavo dell’S&P 500, e un catch-up era nelle carte, non fosse altro perché lo storno negli USA si era esteso a tutto il mercato e non era più un tema esclusivamente legato all’AI infrastructure. I rendimenti hanno mostrato una moderata tendenza al calo, che però si è stemperata in giornata. Per contro, l’euro ha mostrato una marcata debolezza fin dalle prime battute, come effetto ritardato della risk aversion di ieri.
In mattinata non erano previsti dati particolarmente rilevanti e quindi gli occhi sono rimasti puntati sulla performance dei future USA, in particolare del Nasdaq, che mostrava un moderato rimbalzo, e sui dati in pubblicazione negli USA nel pomeriggio.
Già, perché oggi era la giornata del Labour Market Report USA di ottobre, particolarmente atteso dopo il flop di quello di settembre, almeno finché il crash del tech non è venuto a rubargli la scena.
E il report ha praticamente sconfessato praticamente del tutto quanto indicato dal precedente dato.
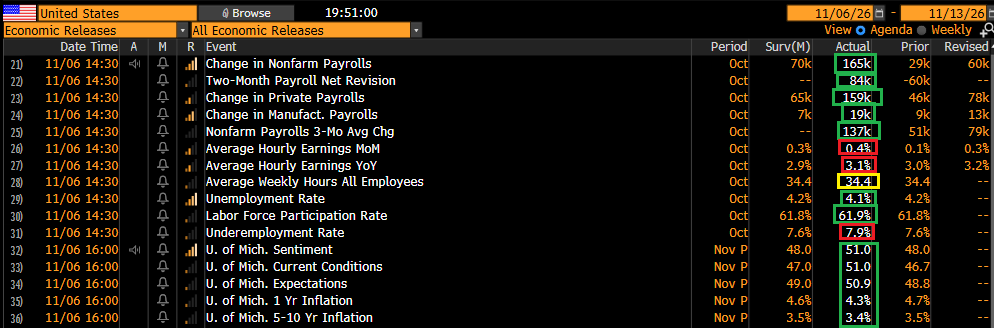
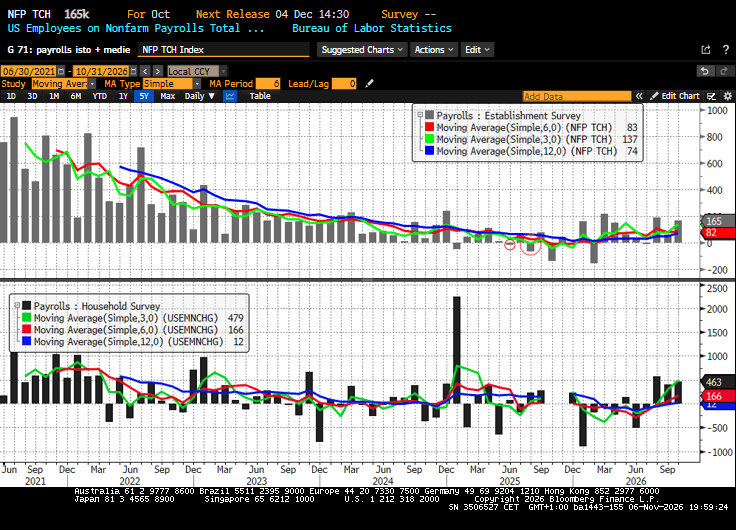
I nuovi occupati sono balzati abbondantemente sopra quota 100.000, doppiando il consenso, mentre le revisioni di agosto e luglio ne hanno aggiunti 84.000. La disoccupazione è calata di un decimale, ma sarebbe scesa di più se un balzo di 421.000 unità della forza lavoro non avesse bilanciato l’aumento di 463.000 nuovi occupati indicato dalla Household Survey. Come mostra il grafico sotto, il profilo delle medie mobili è tornato a salire decisamente, con quella a tre mesi che indica una creazione di 137.000 posti al mese.
Per quanto questo dato possa aver sorpreso il consenso, risulta abbastanza in linea con altri indicatori, come i sussidi di disoccupazione, rimasti per otto settimane sotto 200.000, i Challenger Job Cuts, i Job Openings, ecc. La verità è che l’economia e il mercato del lavoro USA sono solidi.
Il dato ha impresso una temporanea spinta rialzista ai tassi e fornito ulteriore supporto al dollaro, che ha schiacciato le altre divise occidentali.
Wall Street ha aperto in rimbalzo, con il tech a trainare. Ma, anche se non mancano i titoli dell’AI che rimbalzano del 10-15%, in generale le variazioni degli indici sono moderate rispetto alla debacle di ieri e il clima resta parecchio nervoso.
In questo contesto, le piazze europee portano a casa passivi che potrebbero sembrare significativi in un giorno normale, ma che, confrontati con il crash di ieri, sono modesti, se si esclude il -2% del DAX. Parigi, Milano e Madrid hanno contenuto le perdite sotto l’1% e lo Stoxx 600 resta a un 1% o poco più dai massimi. I rendimenti si muovono poco, con gli spread che allargano di 1 o 2 bps al massimo. L’euro però cede parecchio, insieme a sterlina e yen, a indicare che il dollaro resta pur sempre un safe asset, nonostante quel che si dice dello stato delle finanze pubbliche USA, almeno finché l’economia americana resta la più robusta e flessibile, come ci hanno raccontato anche oggi i dati. Pochi i movimenti tra le commodity, che comunque tengono bene in aggregato in una seduta con il Dollar Index in progresso dello 0.7%. Il petrolio sembra stretto tra i rumor di un accordo imminente tra USA e Iran, comprendente il nucleare, e il sospetto, alimentato anch’esso da indiscrezioni, che Trump attacchi nelle prossime settimane, non avendo più capitale politico da preservare, che non ha più. Peraltro, c’è ancora da preservare quello dei suoi potenziali successori di parte repubblicana, Vance, Rubio e DeSantis, e questo potrebbe costituire un bel freno per Trump, che già sta assistendo a una decisa fronda e a non pochi abbandoni da parte di congressman repubblicani.