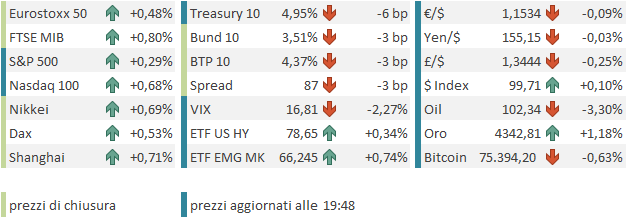
Ancora una chiusura negativa ieri (martedì) per Wall Street, con l’S&P 500 in calo dello 0,45% e il Nasdaq 100 e le Magnificent 7 entrambi in discesa dello 0,65%. Male le small caps, con il Russell 2000 che ha chiuso a -0,76%. Il modesto rimbalzo del Philadelphia Semiconductor (+0,4%) non è stato sufficiente per risollevare l’intero mercato. Il principale motivo dietro la debolezza è stato ancora la geopolitica, con il conseguente rialzo del petrolio, che ha chiuso sui massimi da maggio scorso. La forza dell’oil ha offerto supporto ai tassi, con il 10 anni Treasury che ha marcato nel durante il 5,4%, massimo dal 2007, prima di chiudere per la prima volta dal 2007 esattamente al 5%. Ovviamente, la presenza del FOMC oggi, col mercato che sconta un 90% di probabilità di un rialzo, non ha aiutato a contenere i movimenti sui rendimenti. In effetti, è un’aspettativa che ci sta: l’economia è solida, l’inflazione è sopra target da tempo immemore e lo stesso Warsh, al simposio di Jackson Hole, ha dichiarato che, se il trend inflattivo non si orienta al rientro, «c’è del lavoro da fare» per la Fed.
Qui sotto, Deutsche Bank ha raccolto in una tabella tutti i cicli di rialzo della Fed dal dopoguerra in poi, elencando durata, entità e quando è avvenuta la successiva recessione (in alcuni casi una diretta conseguenza, in altri assai distante nel tempo e scollegata).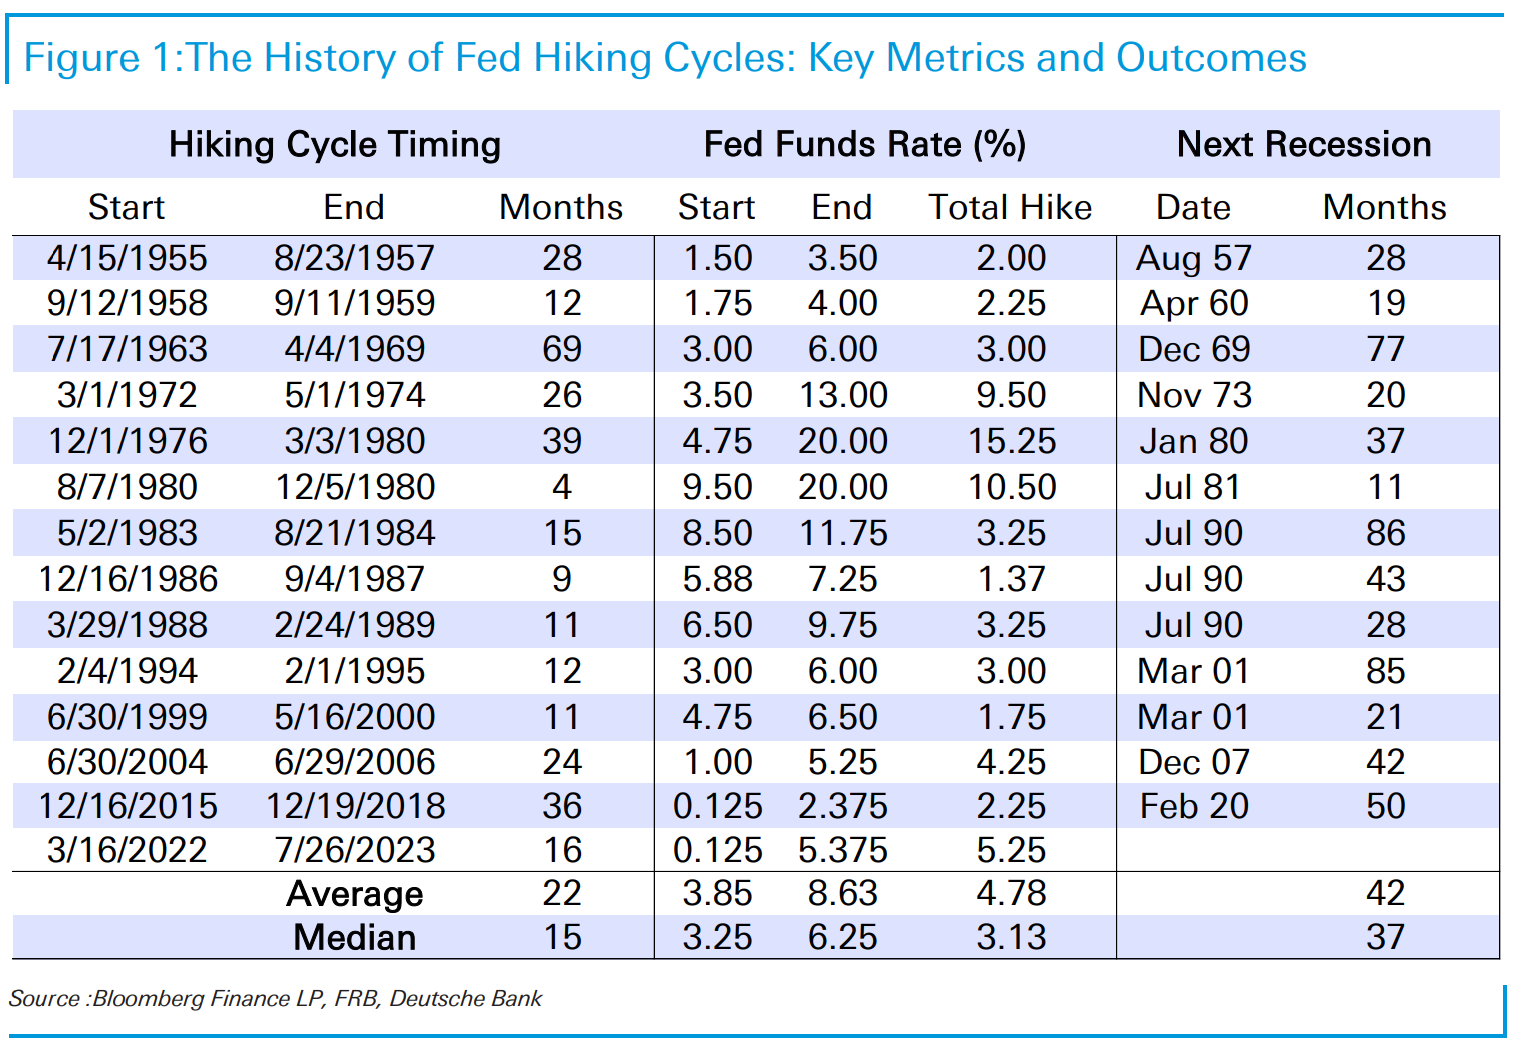
È da notare che uno dei cicli più bruschi, quello iniziato nel 2022, che ha operato 525 bps di rialzi in 16 mesi, non ha finora prodotto alcuna recessione, né bear market (quello del 2022 era già iniziato prima del primo rialzo).
Per il resto, a caratterizzare il FOMC saranno le projections, la Dot Plot (anche se Warsh la snobba e probabilmente la eliminerà) e la retorica di Warsh. Considerando l’erraticità delle dichiarazioni di quest’ultimo, è difficile fare previsioni. È però probabile che le projections alzeranno le previsioni di crescita e, soprattutto, di inflazione e che la Dot Plot indicherà almeno un altro rialzo entro fine anno. Il mercato però lo sconta, e ne sconta un altro entro aprile. C’è poi il tema della credibilità di Warsh. Un’eventuale performance troppo dovish potrebbe alimentare nuovamente rialzi dei rendimenti sulla parte lunga della curva, a scontare una stance troppo espansiva e influenzata dai desiderata della Casa Bianca. Personalmente, però, non lo vedo come un outcome probabile.
Come osservato nei giorni scorsi, il mercato dei tassi è stato esposto di recente a parecchio stress, il positioning è molto difensivo e i movimenti sono molto iperestesi. Per cui, a meno di grosse sorprese, mi aspetterei un significativo sollievo post-FOMC, ceteris paribus. Se poi geopolitica e petrolio dovessero dare un po’ di tregua, lo spazio da coprire sembra parecchio. Viceversa, ulteriori escalation chiaramente porteranno i mercati a scontare ulteriori inasprimenti della politica monetaria. Come accennato ieri, anche il prezzo del petrolio, però, sconta significativi ostacoli per l’offerta, sui livelli attuali.
La seduta asiatica stanotte ha avuto un tono in generale costruttivo. Dei principali indici, solo Jakarta ha mostrato un moderato calo, mentre il Vietnam e l’HSCEI sono rimasti al palo e tutte le altre piazze hanno mostrato progressi moderati o discreti. Seul è stata la migliore, con un +1,4%, grazie al risveglio del tech. E si segnala il +4% dello STAR 50 cinese, che ha eventualmente reagito alle attese di un aumento del supporto da parte del governo al settore dell’AI infrastructure.
Sul fronte macro, il trade balance giapponese di agosto ha mostrato, una volta di più, l’impatto degli investimenti in AI. I numeri sono gonfiati dall’export di semiconduttori (export +19%, da precedente +23%, e vs attese per +18%).
** Japan’s Export Growth Stays Solid as Shipments of Chips Jump – Bloomberg
Per il resto, gli ETF sull’oro cinesi hanno aggiunto +11 tonnellate d’oro ad agosto, il loro secondo mese consecutivo di aumento.
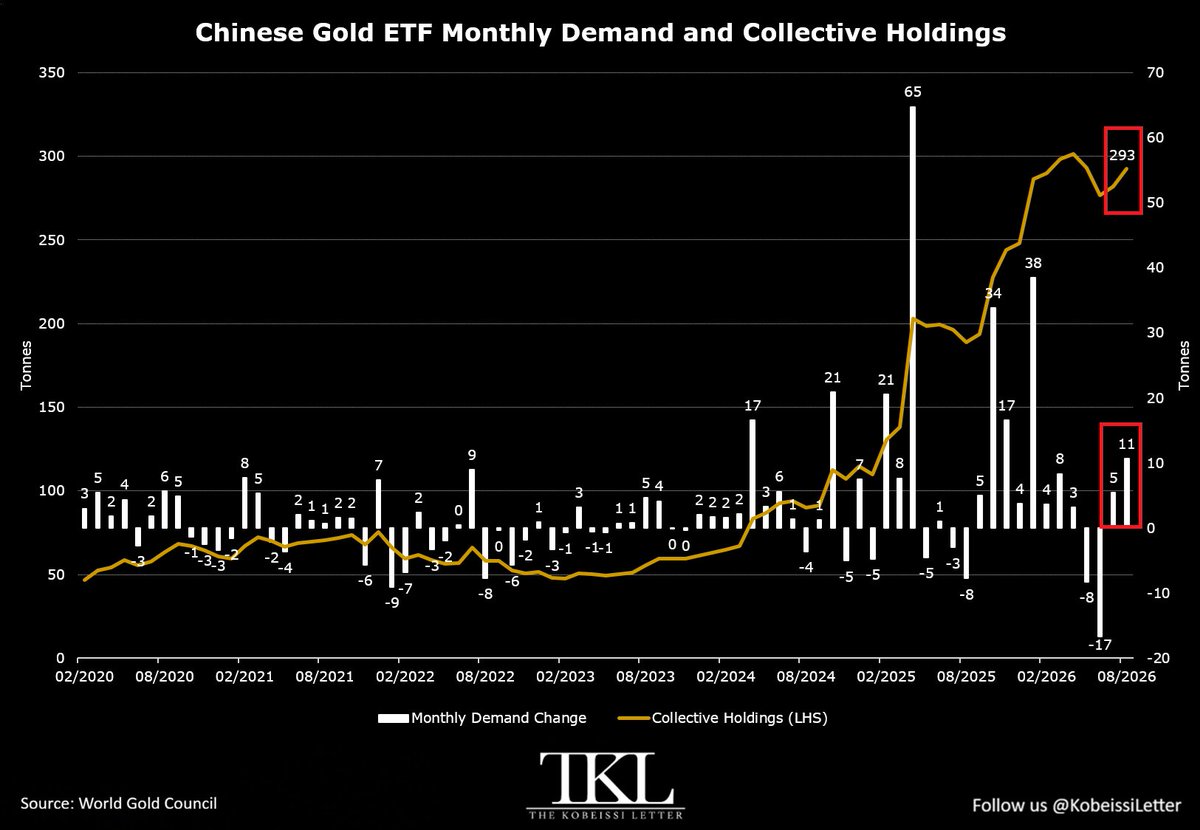
La fiammata sui tassi globali ha riportato il metallo in fase correttiva. Vediamo se il passaggio del FOMC offre sollievo anche sui metalli preziosi e su quelli industriali.
La seduta europea è partita con un tono nervosamente costruttivo. Se non altro, il petrolio non aggiungeva ulteriori rialzi a quanto realizzato ieri. In mattinata, un ulteriore rialzo dei rendimenti ha causato un po’ di nervosismo, ma senza produrre particolare direzionalità. In mattinata non erano previsti dati di rilievo in Europa, se non l’inflazione UK di agosto, che è risultata più o meno in linea con le attese. Se domani non ci si attende alcuna mossa dal meeting Bank of England, a novembre un rialzo è scontato quasi interamente.
In tarda mattinata è trapelato che funzionari USA avevano incontrato i leader degli Houthi nel weekend, e così il petrolio è calato e si è ripristinata una parvenza di buon sentiment.
In US oggi erano previste pubblicazioni macro importanti.
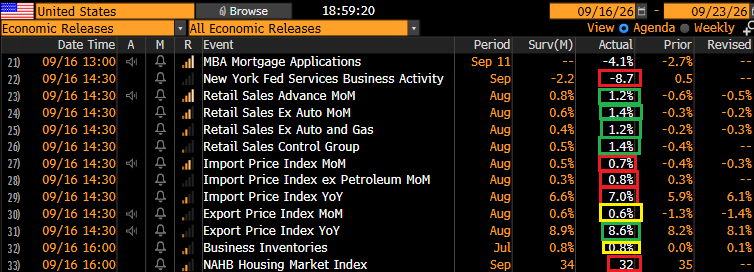
Dopo un luglio deludente, ad agosto le retail sales USA si sono riprese tutto con gli interessi. Il dato «control group», che è depurato da energy, cibo e materiali edili, è salito di un rotondo 1,4%. È vero che mezzo punto è dovuto a un +0,5% della categoria nonstore retailers, dovuto a una correzione della distorsione di luglio legata all’anticipo a giugno dell’Amazon Prime Day. Ma comunque il dato resta molto forte e, nel dettaglio, si nota un forte contributo di elettronica ed elettrodomestici (+1,6%) e articoli sportivi (+1,2%). Per farsi un’idea dell’impatto del dato, GDP Now della Fed di Atlanta oggi ha fatto salire la sua previsione di GDP del terzo trimestre da 4.4% a 5.1%.
Gli import prices sono usciti sopra le attese, ma rilevano poco. Orribile la confidence dei costruttori, depressa dall’aumento dei tassi dei mutui, dal costo crescente dei materiali e dei carburanti (gas e diesel) e dalla carenza di manodopera.
Wall Street è partita in marginale progresso, supportata dall’accentuarsi della fase correttiva del petrolio, seguita a un newsflow un po’ più positivo. Tra le altre cose, sembra che la prognosi per l’oleodotto di Yanbu sia migliore di quanto sembrasse ieri.
** SAUDI PIPELINE COULD RESTORE HALF ITS CAPACITY WITHIN DAYS
I rendimenti poi hanno preso a calare nel pomeriggio, eventualmente un effetto del positioning andando incontro al FOMC.
Le piazze europee ne hanno approfittato per arrestare la slavina, chiudendo con discreti progressi, aiutate anche dal fatto che i rendimenti europei hanno reagito alla correzione dell’oil e alla discesa di quelli USA. A trainare i rialzi, i settori utilities (rate sensitive), tech e industrials. Come accennato sopra, i rendimenti in Europa, in attesa del FOMC, calano di 3-5 bps sulla maggioranza degli emittenti e delle scadenze. Se la Divisa Unica attende il FOMC sulla difensiva, i metalli preziosi e industriali sono più ottimisti.