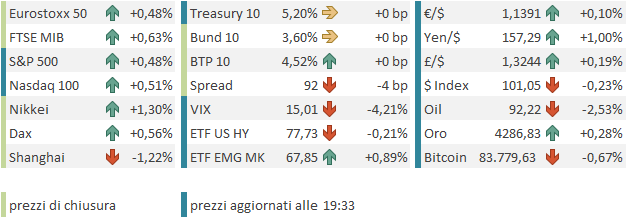
I rendimenti sono ancora stati protagonisti ieri (giovedì), con una raffica di record. Infatti, il Treasury a 10 anni ha guadagnato ulteriori 9 bps, per chiudere ai massimi dal 2007, al 5,20%. Il 30 anni ne ha guadagnati 8, per chiudere ai massimi dal 2004, al 5,48%. Anche ieri sono stati i tassi reali a salire, per l’intero importo del rialzo dei tassi nominali. Il tasso reale a 10 anni ha chiuso al 2,87%, massimo dal 2008, mentre il breakeven inflation non si è mosso (2,33%), con buona pace del rialzo di oltre il 3% dell’oil, favorito dalla delusione per lo scemare della prospettiva di un accordo e dagli attacchi Houthi all’Arabia Saudita.
Deutsche Bank ha osservato che, nonostante il rally dell’oil (+75% da inizio anno), i breakeven inflation USA a 10 anni guadagnano solo 9 bps dal primo gennaio 2026, mentre i tassi reali ne guadagnano 95 (da 1,92% a 2,87%). In altre parole, sebbene l’oil continui a essere un importante driver della price action, in realtà le aspettative di inflazione di medio periodo si sono mosse pochissimo, e a far salire i tassi sono state le aspettative di crescita, il premio al rischio per l’incertezza sui tassi o sulle finanze pubbliche. Direi che la resilienza del ciclo e i recenti dati macro, che hanno causato anche robuste reazioni sui tassi, indicano che il primo indiziato di questa salita dei rendimenti sono le aspettative di crescita.
Ciò detto, sicuramente il petrolio ha spinto nella direzione del rialzo, andando a impattare sulle aspettative di breve e contribuendo (in maniera decisiva per l’ECB) a indurre le banche centrali ad alzare i tassi. Detto questo, il recente movimento ha portato le curve dei tassi a scontare serie di rialzi corpose. Prendiamo la Fed. Vero, Warsh e c. hanno lasciato intendere che la Fed può continuare ad alzare. Ma, come mostra il grafico sotto, il consenso dei membri del FOMC, così come rilevato dalla Dot plot, mostra (linea verde) ancora un rialzo per quest’anno e stabilità nel 2027, prima di una convergenza verso il loro tasso naturale di lungo periodo. Anche se 9 membri (i pallini gialli) vedono un rialzo anche nel 2027.
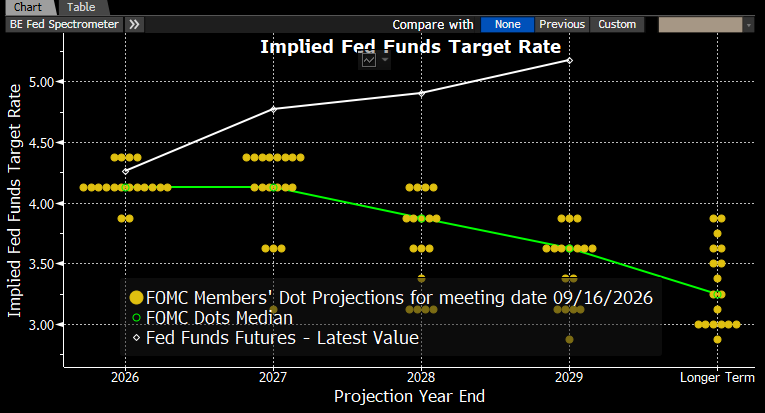
Ma la curva USA è andata molto oltre. Come mostra la linea bianca, sconta un rialzo comodo quest’anno e altri 3 nel 2027, con un target oltre il 5% nel 2029. Diciamo che c’è spazio per la Fed per aumentare la sua proattività senza che il mercato debba aumentare le sue attese (anche se magari lo farà).
Naturalmente, l’inasprimento della stance della Fed e la salita dei rendimenti hanno alimentato timori che questo diventi un problema per il ciclo e per l’azionario. Non senza qualche motivo, visto che un inasprimento delle condizioni finanziarie è solitamente ciò che mette fine ai bull market e dà inizio all’eliminazione degli squilibri economici che conduce alle recessioni.
Ma la verità è che, analizzando i vari cicli di rialzo dei Fed Funds dal dopoguerra, si nota come non vi sia una relazione stringente tra serie di rialzi dei tassi, relativo effetto sulle curve e performance di Wall Street: vi sono cicli avvenuti in concomitanza di consolidamenti e altri che hanno accompagnato robusti rialzi.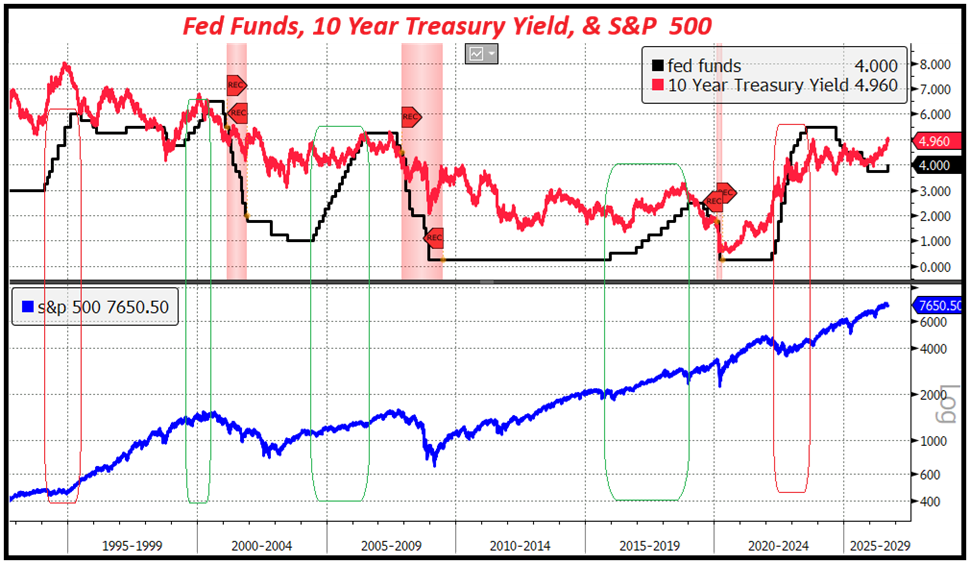
Come si nota dal grafico sopra, cicli di rialzi dei Fed Funds robusti, come quelli del 2004-2006 e del 2015-2018, caratterizzati anche da salite dei rendimenti sulle lunghe scadenze, hanno visto robusti apprezzamenti dell’azionario, che si sono arrestati dopo che la Fed ha smesso di alzare. Anche alla fine degli anni ’90, il ciclo di rialzi della Fed è coinciso con la fase finale del rally, anche se il picco dell’equity ha preceduto l’ultimo rialzo. Il 2022 è un caso a parte. In quell’occasione, la Fed era enormemente in ritardo e i rialzi sono stati accompagnati da inflazione a 2 cifre.
Il motivo per cui i cicli di rialzo dei Fed Funds sono accompagnati da trend rialzisti è abbastanza intuibile. La Fed, solitamente, alza i tassi quando l’economia è solida, gli investimenti sono forti e quindi le business conditions sono buone. L’eccezione si presenta quando abbiamo episodi di stagflazione o disancoraggio delle attese di inflazione di lungo periodo. Sono le conclusioni delle fasi di rialzo che vanno guardate con sospetto. Ma anche in quel caso non si tratta di una regola assoluta.
E in effetti, ieri, di fronte all’ulteriore fiammata dei tassi, qualcosa come 25 bps in 2 sedute, l’S&P 500 e il Nasdaq 100 hanno chiuso pressoché invariati, rispettivamente a -0,02% e +0,03%. Niente male, tutto sommato. Un dato a favore di quanto esposto sopra, per quel che può valere una singola seduta.
La seduta asiatica ha avuto un andamento opaco in aggregato. Bene sono andate Tokyo, Vietnam, Corea e India. Male l’intero China Complex, con perdite per oltre un punto percentuale sui 4 indici (tra le poche borse a giovarsi di tassi in calo, e invece…) e Taiwan, Sydney e Jakarta.
Almeno parte del motivo per l’ennesima debacle dell’azionario cinese forse risiede nella scarsità di risultati ottenuti nel meeting Xi-Trump. Una proroga di 2 mesi alla tregua e poco altro. Chiaramente, le speranze erano diverse.
link Trump-Xi Summit Goes Big on Pomp But Small on Substance.
Piuttosto, lo yen giapponese è partito forte e ha continuato ad apprezzarsi sulla scorta della notizia che Trump ha parlato con la Premier giapponese Takaichi e si è detto preoccupato della debolezza della divisa nipponica, cosa che alimenta la probabilità di altri interventi congiunti. In giornata Bessent è tornato in argomento.
*JAPAN’S KATAYAMA: TRUMP SHARED CONCERNS ABOUT WEAK YEN
*KATAYAMA: TAKAICHI POINTED OUT YEN’S UNDERVALUATION IS ISSUE
*BESSENT: TODAY HAD A PRODUCTIVE CALL WITH KATAYAMA
*BESSENT: DISCUSSED DESIRABILITY OF STRONG YEN WITH JAPAN’S FM
*BESSENT: MUST KEEP IN CLOSE COMMUNICATION ON CURRENCY MARKETS
*KATAYAMA, BESSENT REAFFIRM UNDERVALUATION OF YEN IS A CONCERN
La seduta europea è partita con una timida costruttività sia sui bonds sia sull’azionario, complice un ritorno a calare del petrolio. In mattinata non c’erano dati rilevanti e il mercato si è concentrato sulla price action dei bonds, che sembrava marginalmente costruttiva, e sulla debolezza dell’oil, per accumulare un po’ di progressi.
L’agenda macro USA aveva qualche punto di interesse in più.
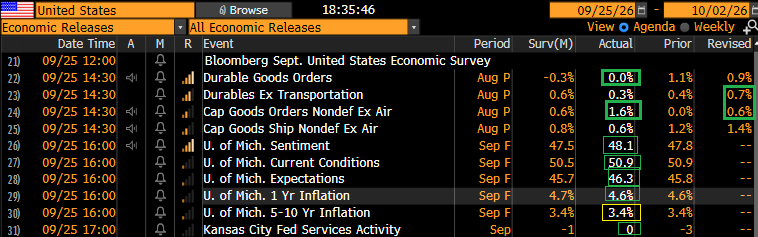
I durable goods orders preliminari di agosto, una volta depurati delle componenti volatili come difesa e trasporti, sono usciti un punto oltre le attese, e con revisione al rialzo di luglio. Un altro report che segnala forza dell’economia e soprattutto degli investimenti fissi negli USA, come mostra questo grafico di Goldman Sachs: +20% la crescita a 6 mesi annualizzata.
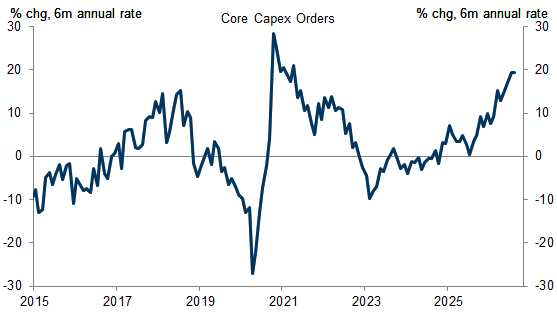
Goldman stima un altro +8% degli investimenti fissi nel terzo trimestre del 2026, come è stato nel secondo, e ha un +3,4% annualizzato di crescita del GDP a Q3. Insomma, un dato in linea con gli ultimi. Per il resto, la lettura finale della U. of Michigan confidence per settembre ha rivisto marginalmente al rialzo il dato preliminare, e l’insignificante Kansas City Fed services è uscito quasi in linea col consenso.
Wall Street ha aperto in moderato progresso, ma di lì a poco i rendimenti hanno ripreso la salita, senza un motivo particolare se non un recupero dei prezzi del petrolio, che si sono riportati in pari. Così Wall Street ha cancellato i progressi e l’azionario europeo ha perso momentum, mentre i rendimenti hanno cancellato i cali. La chiusura europea vede comunque progressi tra il moderato e il discreto per i principali indici azionari, a dimostrazione che anche in Europa l’equity mostra resilienza di fronte alla salita dei tassi, seppure meno che in US. Tra i settori più forti abbiamo tech, financials e industrials, mentre i più deboli sono consumer, energy e materials. Tra le divise solo lo Yen recupera un 1% mentre il resto risulta poco mosso, € compreso. Le commodity si erano tutte appesantite nel pomeriggio, ma hanno recuperato nel finale.
Infatti, poco dopo la chiusura dell’azionario continentale, e quasi in concomitanza con quella dell’obbligazionario, i rendimenti hanno preso nuovamente a calare, insieme all’oil, e l’azionario USA e i futures di quelli europei hanno messo a segno progressi. Personalmente, non ho notato alcun catalyst per questo movimento, moderato in estensione ma rapido. Detto questo, mi vengono in mente 2 possibili motivi dietro alla price action:
- Abbiamo il week-end e forse il mercato sospetta che USA e Iran potrebbero addivenire a un qualche accordo. Trump ne ha assolutamente bisogno. All’Iran potrebbe convenire attendere le Midterm e vedere se il Presidente USA diventerà “anatra zoppa” perdendo interamente il Congresso. Ma è anche vero che, se gli va male, dopo le Midterm Trump non ha più motivo di frenare la sua ira. Il momento per strappare concessioni è questo.
- Si chiude un trimestre in cui i Bonds sono stati massacrati e l’equity ha tenuto. I flussi di rebalancing degli istituzionali dovrebbero essere massicci in entrata sui bonds.
Comunque sia, Wall Street ha accumulato un mezzo punto di rialzo e i futures europei mostrano progressi di un punto. Anche in US i settori più trainati sono tech, industrials e financials, mentre male fanno energy, real estate e communication services. I rendimenti calano discretamente sulle parti brevi e poco su quelle medio-lunghe (anzi, il 30 anni fa un nuovo record). Vedremo dove saranno le chiusure, e searriva qualche altro flusso di ribilanciamento sui bonds.
Nel frattempo, Sentimentrader ha aggiunto un po’ di sostanza alla nozione che la stagionalità dei prossimi 3 mesi (quarto trimestre di un anno con le Midterm elections) è molto positiva.
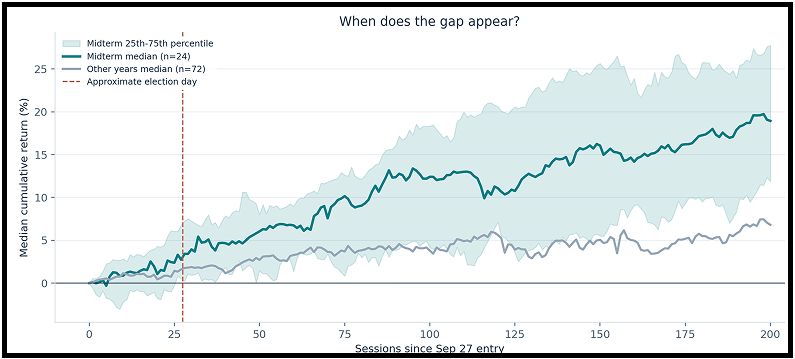
Innanzitutto, comprando l’S&P 500 il 27 di settembre e tenendolo per le 200 sedute successive, gli anni con le Midterm hanno le statistiche di gran lunga migliori, con una mediana di performance del 18% abbondante e un win ratio del 95%, che sarebbe del 100% se non fosse per l’anno 1930.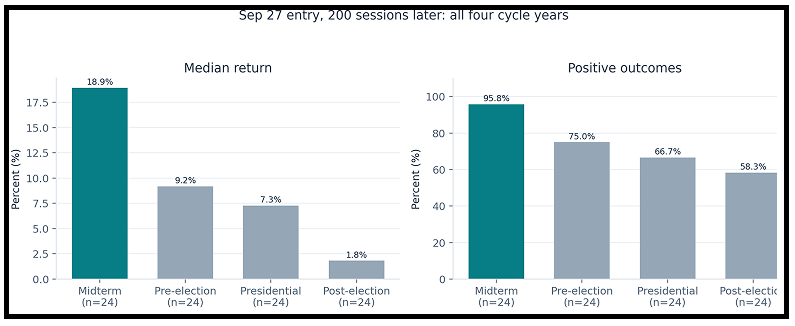
Il caso peggiore è quando si investe in un post-election year.
Il gap di performance tra la performance media degli anni delle Midterm e la media di tutti gli anni inizia ad aprirsi prima delle elezioni e continua a crescere per tutto il periodo indicato.
Sentimentrader si è chiesto se la vicinanza ai massimi vada a influenzare la statistica, visto che al momento l’S&P 500 è a 1 o 2 punti dai massimi storici. Ebbene, no: la distribuzione non ne risulta impattata. Ci sono anni come il 2018 in cui la performance è stata scarsa e anni come il 1954 in cui è stata molto elevata.
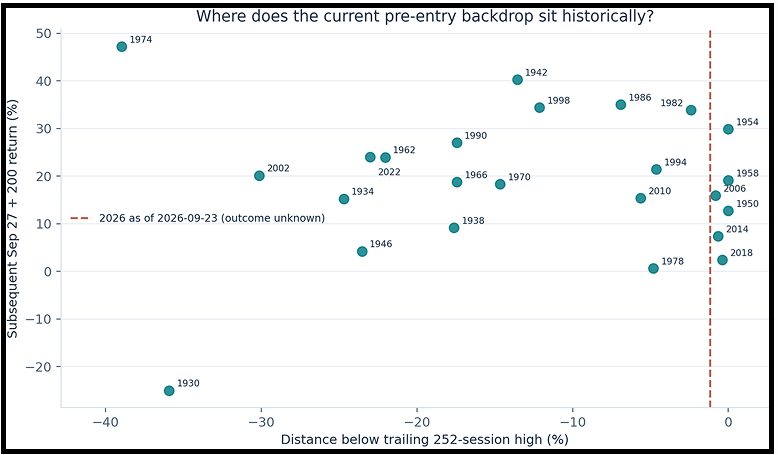
Quindi, la stagionalità di questo particolare periodo storico è vento nelle vele dell’equity, non un ostacolo.