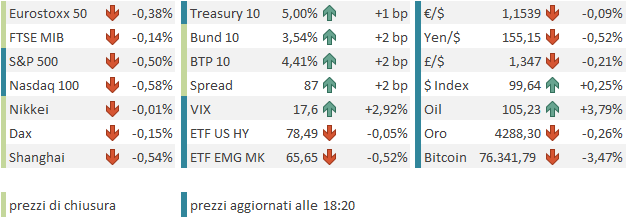
Ieri sera (lunedì) il rimbalzo del Treasury è in gran parte abortito, con il rendimento del 10 anni Treasury che ha chiuso al 4,99%. Coerentemente, Wall Street ha accentuato la correzione, chiudendo con l’S&P 500 in calo dello 0,48% e il Nasdaq 100 in discesa dello 0,82%. Maluccio anche il Russell 2000, a -0,4%, mentre le Magnificent 7 sono andate in controtendenza, con un +0,31%, grazie ai forti progressi di Google, Meta e Microsoft, forse aiutate dalla prospettiva di un rallentamento degli investimenti: se questo penalizza i semiconduttori, dall’altra parte riduce il costo dei materiali e delle infrastrutture necessari agli hyperscaler per espandere la capacità AI. Infatti, il Philadelphia Semiconductor ha lasciato sul terreno il 5,86%. Interessante notare che l’S&P 500 equal weighted ha guadagnato lo 0,04%, mentre 283 dei 503 titoli che compongono l’indice sono saliti ieri: non male come breadth per una seduta nettamente negativa.
Stanotte, poi, il cessate il fuoco selettivo annunciato da Trump non ha tenuto, con attacchi reciproci tra Russia e Ucraina, e così il petrolio ha ripreso quota, finendo per alimentare una seduta ancora negativa per l’Asia. Infatti, dei principali indici, solo il Vietnam ha prodotto un buon progresso (+1,3%), mentre il Nikkei ha chiuso invariato e gli altri hanno mostrato perdite comprese tra il -0,5% di Shanghai e il -1,2% di Mumbai.
Sul fronte macro hanno tenuto banco i dati macro cinesi di agosto, mediocri in aggregato.
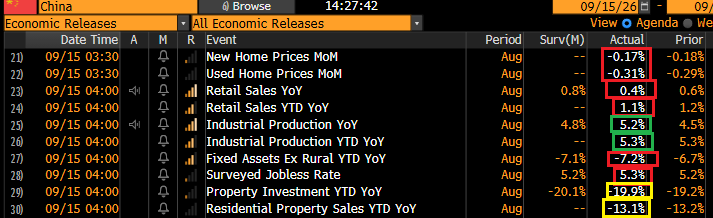
Come di recente, la produzione industriale ha sorpreso al rialzo, supportata dalla domanda globale e da quella interna di tech. Deludenti e stagnanti le retail sales, deboli gli investimenti fissi e sempre in calo i prezzi delle case. I dati mostrano ancora un’economia debole, trainata dall’export, con domanda interna fiacca e il solo settore tech a tirare veramente. È strano che non si senta parlare di stimolo fiscale a questo punto. Ma con questi numeri il target di crescita diventa un miraggio, e quindi qualcosa dovrebbe arrivare nel quarto trimestre, probabilmente mirato al settore tech, che resta il principale interesse delle autorità. In effetti, lo STAR 50, l’indice cinese composto principalmente da aziende che operano nell’AI hardware e infrastructure, è andato in controtendenza oggi, mettendo a segno un +1,5%, anche se non vi sono stati comunicati che io abbia visto.
La seduta europea è cominciata con un clima negativo, e gli indici hanno rapidamente accumulato perdite. Ha chiaramente pesato sul sentiment il nuovo rialzo dell’oil, che si è riverberato sui rendimenti.
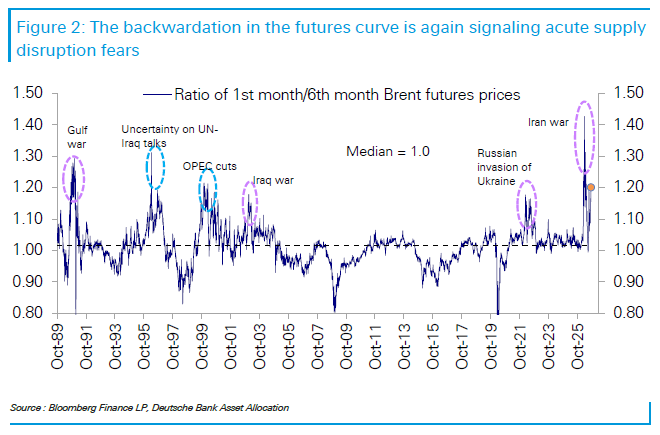
Riguardo al petrolio, Deutsche Bank ha osservato che, sui livelli attuali, sconta un livello assai elevato di stress. La curva future è tornata in una robusta backwardation (contratti a scadenze brevi su livelli considerevolmente più alti di quelli a scadenze più lunghe) e il prezzo è del 50% sopra il livello indicato dal loro fair value model.
Come mostra il grafico sotto, sempre di DB, il positioning sul treasury è su livelli che normalmente si notano nei pressi di top dei rendimenti. 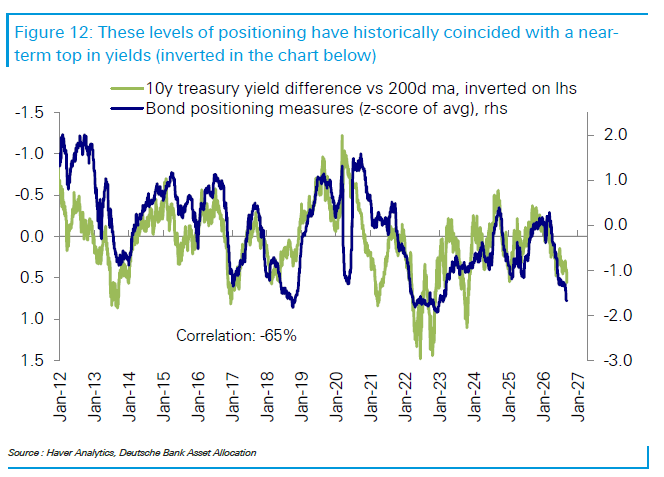
Solo che domani abbiamo il FOMC e il mercato si attende con certezza un rialzo, per cui nervosismo e pressione sui tassi sono giustificabili. Vedremo se post-FOMC avremo un rilassamento delle tensioni. Molto dipenderà dal tono di Warsh.
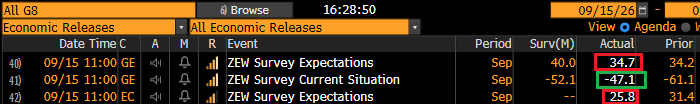
L’unico dato vagamente seguito in mattinata in Europa era la ZEW survey tedesca di settembre, che ha visto un miglioramento della componente coincidente, ma expectations che hanno deluso le attese. Con l’azionario europeo in fase correttiva, secondo me il consenso era un po’ troppo ottimista.
Il sentiment ha fatto un minimo relativo nella prima parte della mattinata, e poi è cominciato un recupero, che è culminato a metà giornata con la sostanziale cancellazione delle perdite. Il driver è stato, una volta di più, un ritracciamento del petrolio, con le ovvie conseguenze sui tassi.
Nel pomeriggio in US erano previsti un paio di dati.
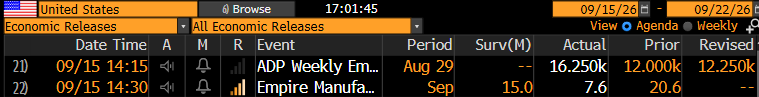
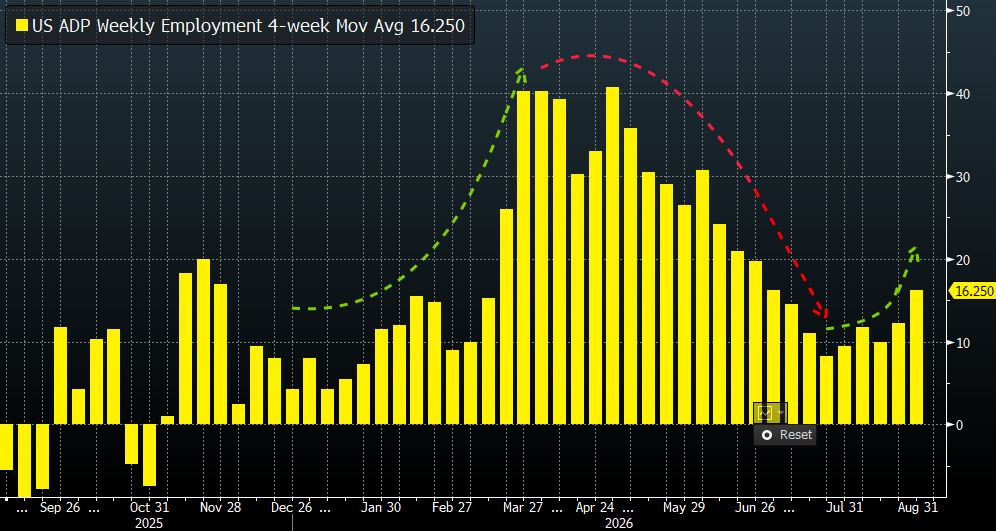
L’ADP weekly media a 4 settimane è tornata infine a salire, a indicare un’accelerazione nella creazione di posti di lavoro in agosto in US. Il miglioramento è ormai abbastanza evidente sul grafico; vediamo se prosegue in autunno, come penso.
Il NY Fed Empire Manufacturing di settembre ha visto un ridimensionamento superiore alle attese, ma è un report molto volatile. Resta comunque sopra la soglia di contrazione dell’attività.
Wall Street è partita in lieve calo, ma di lì a poco le news dal Medio Oriente hanno ripreso a peggiorare. Abbiamo appreso che l’Arabia Saudita ha ricominciato a cancellare consegne a causa dei problemi all’oleodotto di Yanbu, e che la Libia ha chiuso delle facilities di estrazione per i medesimi motivi. Lo stesso oleodotto ha sospeso il ritiro, in quanto ha esaurito la capacità di stoccaggio.
** OIL JUMPS AS SAUDI CANCELS EUROPEAN CARGOES
** LIBYA NOC: OUTPUT HALTED AT HAMADA, AL-TAHARA FIELDS *LIBYA FIELDS SHUTDOWN DUE TO PIPELINE CLOSURE: NOC
** BRENT, US CRUDE FUTURES RISE AFTER LIBYA’S NOC SAYS IT MAY DECLARE FORCE MAJEURE AFTER PROTESTS SUSPEND PRODUCTION AT OIL FIELDS, BRENT LAST UP 1.7%, WTI UP 2.1%
** OIL LOADINGS SUSPENDED AT TOP SAUDI RED SEA PORT OF YANBU AFTER PREVIOUS ATTACK ON EAST-WEST PIPELINE – SHIPPING SOURCES
Così il Brent e i derivati sono tornati a salire con forza, e questo ha avuto un impatto sul sentiment, con gli indici che hanno accentuato i passivi. La reazione dei bond finora è stata però moderata. Il Treasury, che in mattinata aveva nuovamente superato di slancio quota 5%, ha reagito assai meno, continuando a oscillare sui livelli di ieri. Anche in Europa i rendimenti hanno mostrato movimenti ridotti e una tendenza a calare sulle scadenze più brevi, che è presumibilmente stata alimentata da indiscrezioni raccolte da Market News secondo cui l’ECB sarebbe intenzionata a rinviare il prossimo rialzo a dicembre.
** MNI SOURCES: ECB Likely To Wait Till December Before Next Hike
** TRADERS PARE ECB BETS; SEE 50% CHANCE OF RATE HIKE IN OCTOBER
A fine giornata, le principali piazze europee mostrano cali marginali o moderati, mentre i rendimenti calano un po’ sulle parti brevi e salgono marginalmente sulle scadenze più lunghe. L’€ accusa marginalmente l’incombere della Fed, mentre tra le commodity il petrolio resta forte (il WTI ha guadagnato quasi il 4% dai minimi relativi del pomeriggio, il Brent il 3%), mentre metalli industriali e preziosi mostrano movimenti marginali.
Allargando un po’ il discorso, la seconda metà di agosto e i primi 15 giorni di settembre hanno inflitto parecchi danni al quadro tecnico: l’S&P 500 sta testando con forza il supporto in area 7600-7580 punti, l’Eurostoxx 50 ha visto fallire il breakout e, a sua volta, picchia sulla resistenza in area 6200
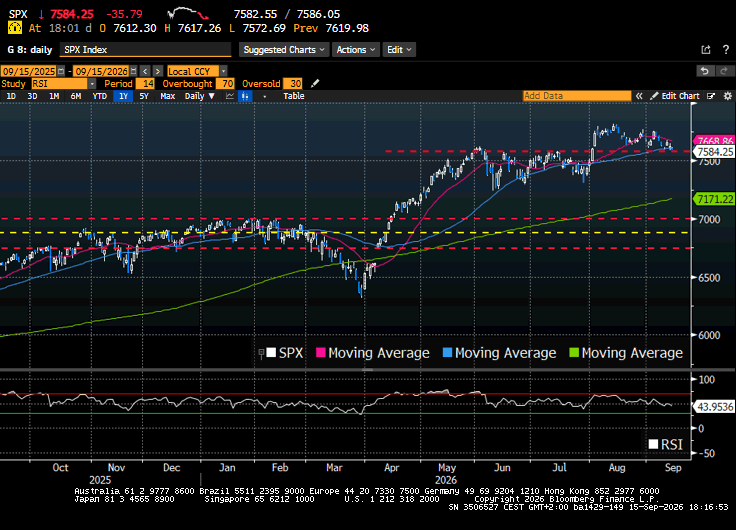
E settembre è il peggior mese come stagionalità, mentre solitamente il periodo che precede le midterm mostra performance leggermente sotto la media storica. Venendo al quadro macro e alle business conditions, il petrolio è tornato sopra 100 $ e i tassi sono saliti parecchio. Le politiche monetarie sono tornate a mostrare tightening, con la Fed che dovrebbe ricominciare ad alzare i tassi domani, e l’ECB che ha effettuato la scorsa settimana il secondo rialzo. In aggregato, gli argomenti che invitano alla cautela nell’immediato sono parecchi.
C’è però un aspetto importante che contrasta con questa impostazione. Siamo a un mese scarso dall’inizio dell’earning season. E le guidance continuano a mostrarsi forti. Deutsche Bank osserva che la percentuale netta di aziende che alzano la guidance rispetto a quelle che la abbassano è quasi al 30%, e il consenso sull’earning growth (che normalmente viene battuto) la colloca non distante dal 30% anno su anno.
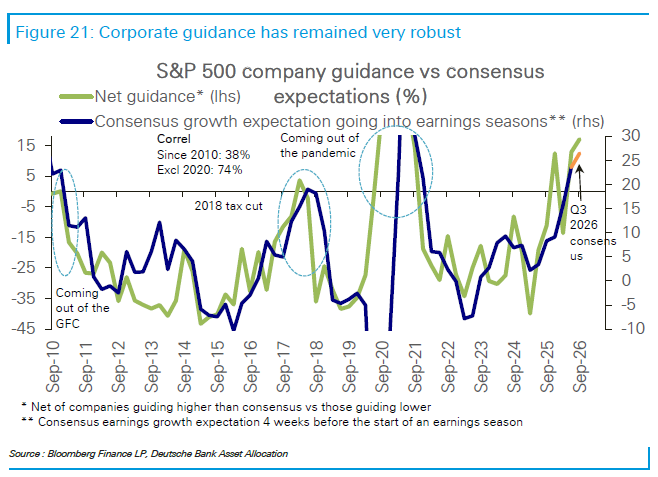
Solitamente, il periodo contenente il run-up finale verso un’earning season positiva e le prime settimane della stessa è caratterizzato da una buona performance, in particolare se i mesi che lo precedono non hanno visto particolari apprezzamenti, come nel nostro caso. Quindi direi che, a meno di improvvisi deterioramenti del consenso, nel corso dei prossimi due mesi l’azionario dovrebbe ottenere un discreto supporto da questo fattore. Dopodiché, la direzionalità dipenderà dalle evoluzioni geopolitiche e da quelle sui tassi. Ulteriori bad news sono sicuramente in grado di avere un impatto. Ma, come osservato sopra, i livelli di petrolio e tassi scontano un bel po’ in termini di bad news, mentre l’assenza di progressi dell’azionario negli ultimi mesi non sembra coerente con i fondamentali aziendali, così come appaiono dall’evoluzione del consenso.