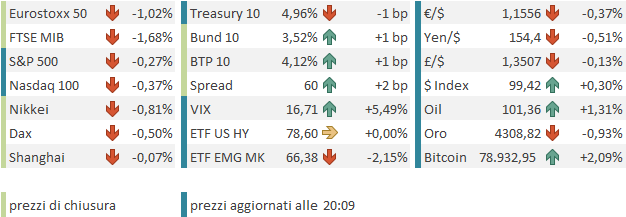
Al rientro dopo 3 settimane di pausa, trovo i mercati azionari ancora alle prese con una fase correttiva, mentre il rialzo dei rendimenti globali è continuato, con una nuova raffica di record.
A gravare sul sentiment generale, è stato il continuo deterioramento del quadro geopolitico, che ha prodotto un ulteriore apprezzamento del petrolio e del gas. Questo ha esercitato pressioni al rialzo sui rendimenti globali, sia direttamente (aumento delle aspettative di inflazione) che indirettamente, con una modifica delle aspettative di politica monetaria nei principali blocchi, in direzione di una stance più restrittiva. Queste aspettative hanno ottenuto validazione in UE la scorsa settimana, con il secondo rialzo dei tassi operato dalla BCE, accompagnato da una retorica aggressiva. Sono state infatti alzate le previsioni di inflazione e di crescita e nello statement si è ribadito che i rischi sul quadro inflattivo sono “al rialzo” e che “l’inflazione resterà sopra il target per un periodo esteso”. Continuo a non capire il senso di alzare i tassi per contrastare un aumento dei prezzi dei combustibili dovuto a uno shock di offerta: il prezzo del gas e del Brent nel breve continuerà a dipendere dalla geopolitica. Ma questa è la realtà dei fatti: la BCE va a esasperare quello che è già un considerevole effetto restrittivo delle condizioni finanziarie prodotto dalla crisi USA-Iran.
Detto questo, e ribadito che petrolio e aspettative di politica monetaria restano un driver importante dei tassi, la verità è che non sono gli unici. Lo si nota dal fatto che alla salita dei rendimenti partecipano in maniera significativa i tassi reali. In US e in UE il tasso reale a 10 anni ha marcato i massimi da oltre 15 anni. Chiaramente questo movimento non ha a che fare con le aspettative di inflazione, ma eventualmente con un aumento delle aspettative di crescita, o con fattori come l’aumento del deficit. Probabilmente un mix delle due cose.
Il bombardamento di bad news che ha favorito questo marcato rialzo dei rendimenti — dal prezzo dei carburanti, ai dati di CPI, alla retorica delle banche centrali, alle promesse di stimolo — ha anche coerentemente prodotto un positioning sui bond veramente conservativo, come mostra questo grafico di Deutsche Bank.
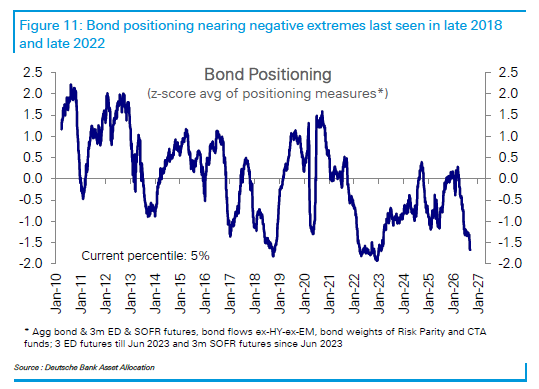
Come mostra l’esperienza del 2022-2023, livelli di pessimismo come quello attuale sui bond possono durare anche abbastanza a lungo. Ma vale la pena ricordare che in quel periodo l’inflazione arrivò a doppia cifra e i Fed Funds salirono di 525 bps, mentre il tasso Depo della BCE salì di 450 bps.
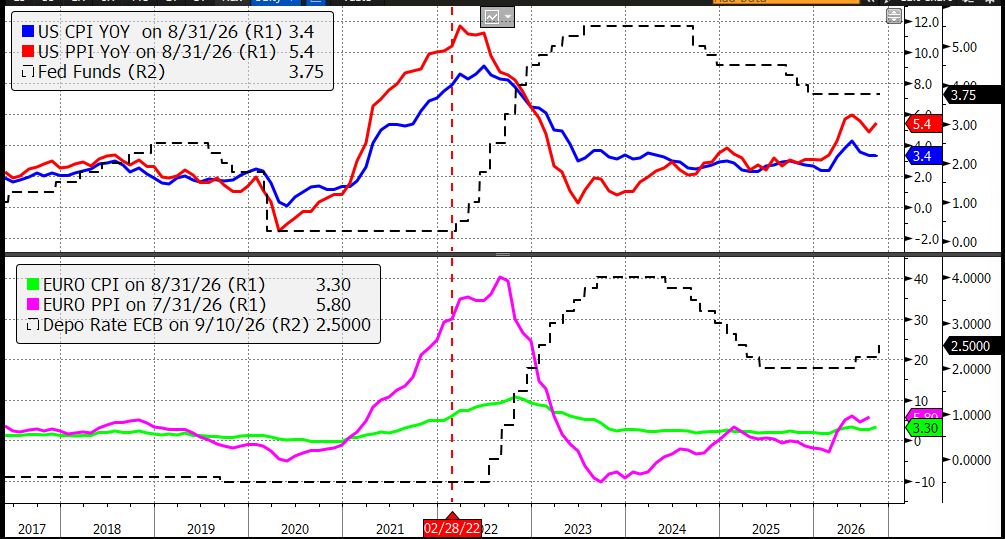
Oggi la curva USA sconta una probabilità del 90% di un rialzo al FOMC di dopodomani, e un altro rialzo entro dicembre, mentre quella UE sconta altri 2 rialzi nell’arco dei prossimi 3 meeting. Direi aspettative abbastanza robuste, alla luce del quadro economico e del livello di partenza dei rispettivi tassi di sconto nelle due aree.
Come accennato sopra, il petrolio stabilmente sopra i 100$ (e il gas europeo a nuovi record) e i rendimenti in forte ascesa hanno contribuito a prolungare la fase correttiva sull’azionario, riportando gli indici nella parte bassa del recente range, quando non a testarne il supporto. I cali sono materiali, ma tutto sommato moderati: a fronte di un rialzo dell’oil del 18% da inizio settembre, e di una ventina di bps di rialzo dei rendimenti dei principali benchmark, Wall Street ha ceduto meno di un punto e l’Eurostoxx meno di 2.
Venendo alla giornata odierna, il sentiment non è stato dei migliori fin dalla seduta asiatica. La riapertura ha dovuto fare i conti con 2 catalyst negativi freschissimi:
- il rinvio del meeting tra l’Iran e gli altri paesi produttori per creare un corridoio nello stretto, dopo che venerdì l’oleodotto di Yanbu era stato chiuso a causa dell’avanzata dei ribelli Houthi. Nel weekend, apparentemente, i ribelli yemeniti hanno completato la presa di controllo del Mar Rosso (*YEMEN’S HOUTHIS COMPLETE TAKEOVER OF BAB EL-MANDEB STRAIT: AFP);
- il warning sulla pericolosità di uno sviluppo non regolato dell’AI da parte del ricercatore di Anthropic Jacob Coxon, che ha dominato i media la scorsa settimana e ha prodotto un dibattito acceso, a cui si sono unite le voci importanti dei CEO di OpenAI Altman e di Anthropic Amodei, ad ammonire che lo sviluppo è troppo veloce e privo di controlli.
Personalmente non faccio fatica a riconoscere il problema, ma dubito che l’impatto sugli investimenti sarà particolarmente negativo. Intanto, non è affatto un tema nuovo: da trimestri si dibatte il tema dei rischi connessi al progresso dell’AI. In secondo luogo, dubito che i protagonisti del settore abbiano in mente di rallentare significativamente per farsi superare dai competitor e dalla Cina. L’effetto del dibattito sarà presumibilmente quello di aumentare gli sforzi in direzione di maggiori controlli, non di tagliare gli investimenti.
Comunque sia, stamattina tutto il comparto tech-AI ha scontato un rallentamento degli investimenti, cosa che ha impattato sui semiconduttori e sulle borse più tech. Seul è stata la più impattata, con un -3% abbondante, e anche Tokyo e Taiwan hanno chiuso in negativo. Perdite moderate anche per Shenzhen, Shanghai, Mumbai, Vietnam e Jakarta. Progressi marginali per Sydney e moderati per Hang Seng e HSCEI completano il quadro.
L’apertura europea è quindi avvenuta con un tono correttivo, e la situazione è rapidamente peggiorata quando il flusso di news dal Medio Oriente è tornato ad alimentarsi e a supportare il petrolio e i tassi. Gli Houthi hanno dichiarato di aver attaccato infrastrutture saudite, e che gli attacchi sarebbero continuati finché non fosse cessata l’aggressione al loro popolo. I rendimenti hanno continuato a salire e l’azionario ha ceduto gradualmente, zavorrato dalle pessime performance del tech e dei semiconduttori e dai pesanti pre-market degli omologhi quotati negli US.
In mattinata non erano previsti dati e così il sentiment è rimasto ostaggio delle news dal Medio Oriente e degli umori del tech. A metà mattinata gli aggregati di credito cinesi di agosto non hanno certo aiutato. I numeri sono risultati tutti più deboli rispetto alle attese, principalmente a causa di emissioni di loan da parte delle banche deludenti, ma anche per emissioni statali più basse.
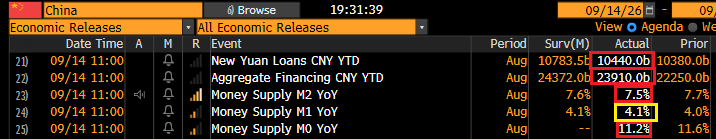
Nel dettaglio si nota che sia la domanda di credito da parte delle aziende sia quella da parte dei privati sono rimaste deboli.
Wall Street ha aperto debole, zavorrata dall’impatto delle news sull’AI sul Nasdaq e dal rialzo dei rendimenti, con il decennale Treasury che ha superato il 5%, e così l’S&P 500 ha accumulato rapidamente un passivo superiore ai 3/4 di punto (il Nasdaq 100 oltre l’1,5%). Successivamente il sentiment ha iniziato un graduale recupero, principalmente legato a un ridimensionamento del rialzo dell’oil e quindi di quello dei tassi. A favorire il movimento, eventualmente, anche un marginale miglioramento del newsflow. L’oleodotto saudita dovrebbe rimanere fuori uso per 3/5 settimane (è davvero una buona notizia?); intanto i sauditi cercheranno di aumentare i flussi nello stretto di Hormuz. Trump ha comunicato che l’Ucraina ha accettato di non colpire più le energy facilities russe, e che la Russia avrebbe fatto lo stesso. Ha poi detto che l’Iran desidera ardentemente un accordo e che lui deciderà se concedergli udienza. Ci sarebbe parecchio da dire sull’affidabilità di questi proclami, in particolare del secondo, già sentito innumerevoli volte. Ma comunque si ricomincia a parlare di accordo dopo tanto tempo: Zelensky ha detto che si asterranno dall’attaccare le strutture se Putin farà altrettanto, e quindi l’oil ha ridotto i progressi. Le posizioni sui bond, come illustrato sopra, erano molto scariche, e così l’effetto si è fatto notare, in particolare sul decennale Treasury, che ha invertito la rotta, cancellando il rialzo dei rendimenti. Così Wall Street ha recuperato gran parte del calo.
La chiusura delle contrattazioni ha impedito alle piazze europee di avvantaggiarsi interamente del recupero, e così i principali indici hanno chiuso con perdite significative, sia pure a una certa distanza dai minimi di seduta. I rendimenti dell’Eurozona però hanno cancellato più della metà dei rialzi, che nel primo pomeriggio in alcuni casi sfioravano la doppia cifra. Il pessimismo legato alla geopolitica è comunque costato parecchio all’€ oggi, anche se il miglioramento pomeridiano del sentiment ha prodotto un recupero. Tra le commodity, se l’oil ha ridotto i guadagni, a tratti superiori al 4%, a meno dell’1,5%, il pessimismo sull’AI ha penalizzato parecchio rame e metalli industriali e, in simpatia, anche i preziosi.
A 2 ore dalla chiusura, Wall Street cede 2/3 decimi, con i ciclici che guidano i ribassi insieme al tech (che però ha ridotto parecchio i cali) e i difensivi che supportano. Il Philadelphia Semiconductors però cede ancora quasi un 5%. Vedremo dove sarà la chiusura.