NB: LAMPI SALTA 3 USCITE E TORNA GIOVEDI’ 24 SETTEMBRE
Discreto rimbalzo, quello di ieri (giovedì) a Wall Street, con l’S&P 500 in progresso dell’1,14%, miglior seduta dal 4 agosto. Meglio ancora ha fatto il Nasdaq 100, con un +1,73%, mentre le Magnificent 7 hanno preso un 1,73%. Meno brillanti le Small Caps, con un +0,55% del Russell 2000.
Sollievo anche sul mercato obbligazionario, con il 10 anni Treasury che ha ceduto 9 bps di rendimento, fissandosi al 4,93%. I movimenti sono stati favoriti anche dal calo del petrolio, per il secondo giorno consecutivo. Dopo le news da Yanbu, Reuters ha riportato che la Cina avrebbe chiesto all’Iran di gestire i ribelli Houthi.
link China presses Iran to help rein in Houthis after Saudi appeal, sources say
Un certo impatto sui rendimenti, in particolare sul long end, lo ha avuto la decisione della Bank of England di riformulare il programma di riduzione del suo bilancio, stoppandolo fino ad aprile e comunicando l’intenzione di tenere a scadenza 120 miliardi di Gilt con le scadenze lunghe (2049-2071). Dopo l’operazione di buyback del long end annunciata da Bessent ad agosto, questo è il secondo schema annunciato da una delle principali banche centrali per esercitare pressioni sulla curva dei rendimenti. L’impressione personale è che, se queste misure dovessero rivelarsi insufficienti, verranno integrate, in direzione di un crescente sforzo di Yield Control.
La seduta asiatica ha assorbito il sentiment dei mercati occidentali ieri, con la maggior parte dei principali indici a mettere a segno buoni progressi. È il caso di Tokyo (Nikkei +1,4%), Taiwan (+1,9%) e Seul (+2,6%), che mostrano chiaramente che è stato il tech a trainare il movimento. Bene anche le “A” shares cinesi, attorno al punto percentuale di progresso, mentre Hong Kong e HSCEI hanno guadagnato meno, uno 0,6%. Mumbai ha mostrato un modesto progresso, mentre Sydney ha chiuso invariata e Vietnam e Indonesia hanno ceduto moderatamente.
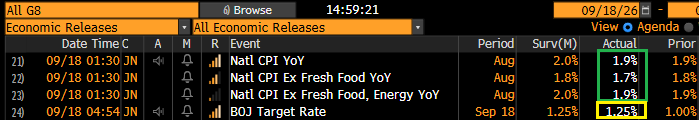
Sul fronte macro, in Asia ha dominato il meeting della Bank of Japan. La banca centrale giapponese, in passato bandiera dello Yield Control, strumento che ha adottato in varie forme dal 2016 fino a tempi recenti (2024), stanotte ha alzato i tassi di 25 bps, per la seconda volta quest’anno, portandoli all’1,25%.
Diversamente dalla Fed di mercoledì, si è trattato di un “dovish hike”. Due membri (Sato e Asada) hanno dissentito sul rialzo. Si tratta degli elementi nominati dalla premier Takaichi, il che lascia intendere che siano leali al Governo, che a parole lascia le mani libere a Ueda, ma nei fatti vorrebbe una politica monetaria più espansiva e dispone di veicoli per far pressione. Così lo yen è calato e i rendimenti sono moderatamente calati. Ha presumibilmente aiutato un CPI di Tokyo di settembre sotto le attese.
In Cina, Securities Daily ha rivelato che numerosi governi locali, tra cui Qingdao e Nanjing, hanno introdotto un nuovo ciclo di incentivi per l’acquisto di veicoli elettrici dall’inizio di questo mese, nel tentativo di stimolare il consumo automobilistico. Nulla di nuovo. Si continua a spostare la domanda da un settore all’altro, invece di rafforzare i redditi.
La seduta europea è partita con un tono opaco, e gli indici hanno iniziato a perdere terreno progressivamente, zavorrati dai settori ciclici come consumer discretionary, financials e materials, e dai rate sensitive come le utilities. Del resto, i rendimenti hanno ripreso a salire progressivamente, senza particolari cause che io abbia notato. In effetti, il petrolio è rimasto in calo per il grosso della mattinata. Il quadro politico può aver avuto un peso, con Merz in Germania sempre più in difficoltà e la carta francese sempre più sotto pressione a causa del degrado delle finanze pubbliche. Tra l’altro, questo weekend in Germania ci sono elezioni locali a Berlino e nel Mecklenburg-Western Pomerania e, visto come sono andate quelle in Sassonia, il mercato teme che queste saranno l’ultimo chiodo nella bara di Merz.
In effetti, come mostra il grafico sotto, in questa ultima fase di rialzo sono i rendimenti reali ad aver prodotto la maggior parte del movimento, anche in Europa (il 10 anni real rate è ai massimi dal 2011), il che indica che le aspettative di inflazione non sono il tema principale.
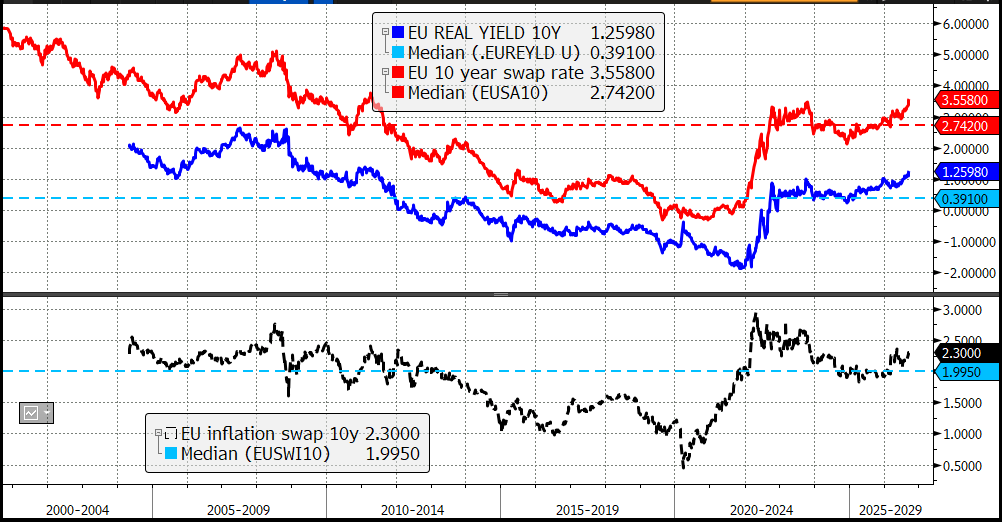
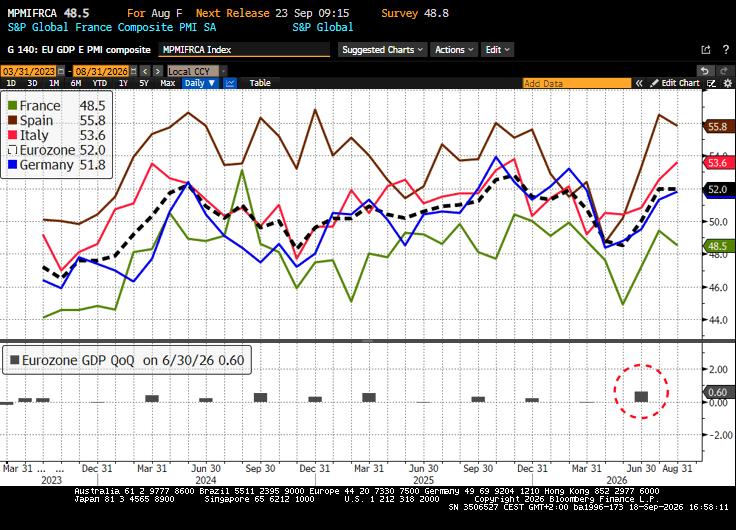
A spingere i rendimenti reali sono o la forza dell’economia o il merito di credito dell’emittente. In Europa abbiamo argomenti su entrambi i fronti, con i due Paesi architrave che vedono il quadro fiscale deteriorarsi e, però, la crescita sorprendere al rialzo, come mostrano anche i dati di GDP. Vedremo cosa diranno i PMI di settembre.
Certo, se mollasse un po’ la presa il petrolio, il sollievo si vedrebbe, in particolare sulle parti brevi delle curve, dove l’effetto si amplifica con l’aumento delle aspettative di rialzo dei tassi ECB, visto che il Committee ha deciso di reagire alla forza dell’oil.
Purtroppo, la debolezza del petrolio si è gradualmente riassorbita, e il greggio è passato in positivo a metà giornata, quando si è appreso da Bloomberg che Saudi Aramco ha comunicato ad almeno due raffinerie europee che non riceveranno greggio il mese prossimo, dopo l’arresto dell’oleodotto di Yanbu.
Saudis Give European Oil Buyers No Supplies for Next Month (1)
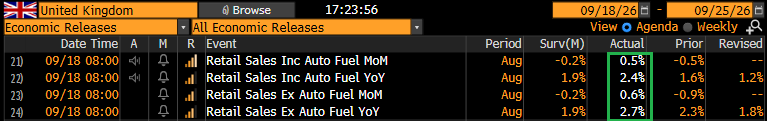
Per contro, a rafforzare la tesi di un’economia europea più forte delle attese sono intervenute le retail sales UK di agosto, che hanno battuto di parecchio il consenso, sia pure con revisioni al ribasso per luglio.
In ogni caso, le piazze europee hanno accumulato perdite in mattinata, in tandem con i bond, mentre le commodities si sono comportate meglio, con preziosi e, a tratti, metalli industriali in progresso.
Bisogna ricordare che oggi è anche il triple witching, con le scadenze di futures e opzioni su indici e single stocks. Un evento che, quattro volte l’anno, tende a esaltare la volatilità e a rendere imprevedibile la price action.
L’arrivo di Wall Street nel pomeriggio è andato ad aggravare il quadro. I rendimenti USA hanno preso a loro volta a salire, ritracciando la correzione di ieri. E i futures hanno ceduto i progressi che mostravano in mattinata, terminando in negativo poco dopo l’apertura.
Così i bond europei hanno accentuato i rialzi dei rendimenti e le piazze europee hanno perso ancora terreno, accumulando in generale perdite ben superiori al punto percentuale.
Nel tardo pomeriggio si è poi capito come mai il settore auto oggi fosse così pesante. Volkswagen ha fatto profit warning, abbassando significativamente la guidance sul margine operativo (a causa del calo del mercato cinese e di un writedown su Porsche), che a sua volta ha abbassato la previsione di profitto. I mercati questi eventi li annusano.
** VOLKSWAGEN NOW EXPECTS 2026 REVENUE AT MID-POINT OF -3% TO 0%
**VW SEES FY OPERATING ROS UP TO 1%, SAW 4% TO 5.5%, EST. 4.29%
** PORSCHE SE FY2026 PROFIT NOW -€0.5B TO +€1.5B VS €1.5B-€3.5B
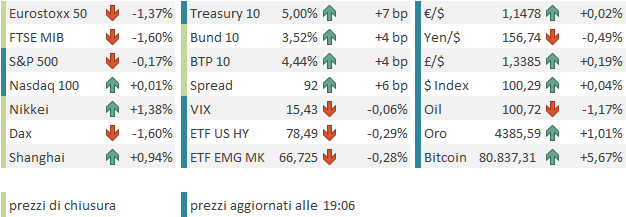
Così la chiusura europea è diventata una debacle, con perdite dal punto e mezzo in su per quasi tutti gli indici principali e i ciclici a guidare il movimento (auto in primis). Degli undici settori dello Stoxx 600, solo il tech ha chiuso in positivo. La risk aversion ha fatto rientrare un po’ i rialzi dei rendimenti degli emittenti core, ma gli spread si sono allargati ulteriormente, e anche quelli del credito. La divisa unica resta sui livelli post-FOMC, ma le commodities hanno attenuato i progressi. Il petrolio è tornato in marginale calo. L’unico segmento dove regna l’euforia è quello delle criptovalute. Se giorni fa la bocciatura della legislazione sul settore al Congresso aveva causato perdite, oggi la notizia che la Commodity Futures Trading Commission (CFTC), cercando di ovviare alla debacle tramite l’invio di una nuova proposta all’Office of Management and Budget (OMB) della Casa Bianca, ha riportato forte domanda sulle cripto e sui titoli collegati.
link CFTC sends crypto rules to White House to review as Congress stalls on Clarity Act
Wall Street, dopo la chiusura europea, continua a oscillare poco sotto la parità, con i settori rate sensitive che faticano e il tech che tiene. Una notevole outperformance rispetto all’Europa che ieri era salita anche di meno.
I rendimenti rimbalzano, con il 10 anni fisso al 5% e il 2 anni tornato al 4,75%. Se sulle scadenze brevi pressioni rialziste possono aver senso, volendo ipotizzare che Warsh abbia iniziato un ciclo di rialzi, il movimento sul long end sembra un po’ più strano, se si considera che una Fed più proattiva delle attese dovrebbe produrre un contenimento delle aspettative di surriscaldamento dell’economia che circolavano di recente. In ogni caso, il trend di rialzo dei rendimenti era molto forte, e una fase di top prolungata era comunque da mettere in conto. Vedremo se questo 5%, testato con insistenza, costituirà un massimo di breve o lascerà spazio a rendimenti maggiori. Sorprende che il Tesoro USA, che giorni fa era così fiducioso (per non dire tronfio) sul suo strumento di contenimento dei rendimenti a lunga, non abbia ancora integrato la dose. Ma è anche vero che, a fronte di una volatilità accentuata, negli ultimi giorni i rendimenti sulle scadenze a 10 e 30 anni si sono mossi poco.
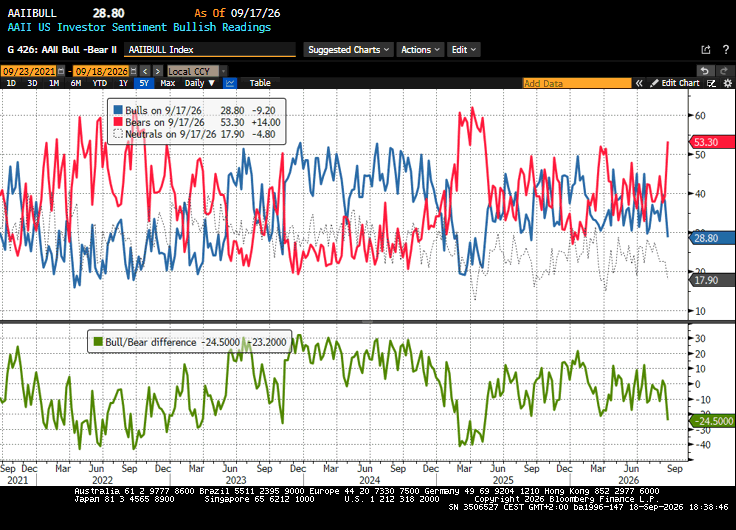
Jefferies ha pubblicato un’analisi storica in cui mostra che a settembre la settimana successiva al triple witching ha in media performance mediocri e win ratio bassi, in particolare se il triple witching chiude una settimana negativa per l’indice generale. Su queste basi, sembra che dovremo rassegnarci ad altra volatilità tra fine settembre e inizio ottobre. Il sentiment tra gli investitori, però, col prolungarsi del consolidamento, sembra piuttosto conservativo. Per fare un esempio, la survey AAII mostra il differenziale netto tra bears e bulls maggiore dal periodo post-Liberation Day. C’è parecchio scetticismo, ma i profitti in US volano, a sentire il consenso.