
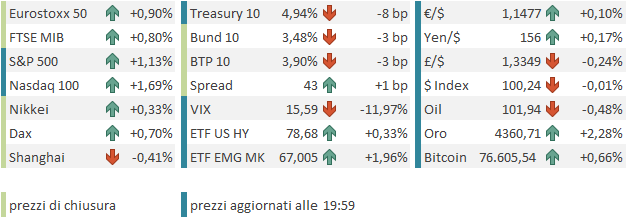
Ieri sera (mercoledì), i mercati non hanno poi tratto tanto sollievo dal FOMC: i toni tendenzialmente hawkish della conference hanno indotto azionario e obbligazionario a cancellare i progressi iniziali e a chiudere in calo moderato. L’S&P 500 ha ceduto lo 0,45%, mentre i rendimenti sono saliti, con il 10 anni che ha chiuso al 5,02%, nuovo massimo dal 2007, e il 2 anni che ha terminato a 4,74%, salendo di oltre 7 bps e marcando il massimo dal 2024.
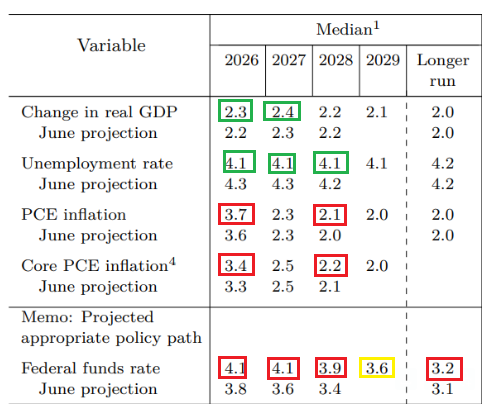
Riassumendo, la Fed ha alzato i tassi di 25 bps, come da attese, e lo staff ha alzato marginalmente le previsioni di crescita, abbassato quelle di disoccupazione e alzato quelle di inflazione.
La Dot Plot ha aggiunto un rialzo per quest’anno ed eliminato il taglio previsto per il 2026, con il risultato che, rispetto a giugno, sconta 30 bps in più per il 2026 e 50 per il 2027 e il 2028 (vedi schema sotto). Il tasso neutrale di lungo periodo è stato alzato di 10 bps.
Dal canto suo, Warsh ha dichiarato che la mossa di ieri (avvenuta con decisione all’unanimità) ha avuto il fine di “rimuovere espansività”, lasciando intendere che ritiene il mix di policy attuale espansivo e che quindi servano ulteriori rialzi per combattere l’inflazione. Ha poi detto più volte che il quadro geopolitico è un importante driver dell’inflazione. Infine, sulla domanda, ha dichiarato che da giugno il quadro economico sembra essersi rafforzato, mentre quello inflattivo non va nella direzione voluta.
Così il mercato è andato a scontare un tightening più accentuato, e diverse case hanno aggiornato le loro previsioni, aprendo a mosse a ottobre.
Conseguentemente i rally sono abortiti e bond e azionario hanno accumulato perdite significative, prima di recuperare in chiusura. A mio parere, la view di un rapido recupero post-FOMC, che mi trovava concorde, era abbastanza condivisa tra le workstations, cosa che ha contribuito al momento di scoramento del sentiment.
Già, perché fin dalle prime ore della seduta asiatica l’effetto del FOMC “hawkish” ha iniziato a stemperarsi, in particolare sull’azionario, con il future sull’S&P 500 che aveva recuperato interamente la perdita di ieri nelle prime due ore di contrattazione. Il rialzo dei rendimenti si è dimostrato un po’ più resiliente, così come il movimento sul Dollaro.
Così, la seduta asiatica ha avuto un tono costruttivo, se escludiamo il China Complex, che ha accusato perdite moderate su tutti i suoi indici. Se Seul è rimasta al palo, Tokyo, Taiwan, Vietnam, Sydney, Mumbai e Jakarta hanno mostrato guadagni tra il moderato e il discreto.
La seduta europea ha riflesso meglio lo scenario “sell the rumour, buy the fact” che mi attendevo. Gli indici hanno accumulato rapidamente un discreto rialzo rispetto alle chiusure di ieri sera, avvenute prima dell’outcome del FOMC e quindi positive. Meno rilassamento si è percepito sui rendimenti, che sono inizialmente saliti in simpatia con quelli USA.
Il sentiment nel Vecchio Continente ha ottenuto supporto anche da un petrolio che ha proseguito il calo di ieri. Un effetto, almeno in parte, del newsflow migliorato, con l’Arabia che ha annunciato la ripresa del funzionamento dell’oleodotto di Yanbu, a mezzo servizio, entro qualche giorno.
In assenza di dati macro significativi in EU stamattina, il palco è stato preso dalla Bank of England.
Come da attese, la BOE ha lasciato i tassi invariati, con tre dissenzienti che avrebbero preferito alzarli: Pill, Greene e Mann. È stato però rilevato un aumento dei rischi al rialzo per l’inflazione. Il Comitato resta quindi pronto ad agire secondo necessità per riportare l’inflazione all’obiettivo. Detto questo, la Banca Centrale ha deciso di venire in aiuto al mercato del Gilt, sospendendo tutte le vendite di obbligazioni dal suo portafoglio fino ad aprile 2027 e comunicando che terrà in portafoglio fino a scadenza 120 miliardi di Gilt a lunga scadenza. Questa revisione del piano di smobilizzo del portafoglio ha prodotto robusti cali dei rendimenti a medio-lungo termine e alimentato pressioni ribassiste sui rendimenti EU e US, che infine hanno cominciato a calare.
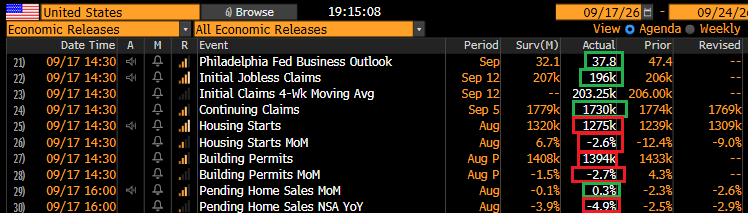
Sul fronte macro in US l’agenda era un po’ più popolata. Il Philly Fed di settembre ha sorpreso in positivo un consenso che mirava a un ridimensionamento maggiore dai livelli stellari di agosto. Tra i sottoindici, l’employment ha visto un bel ridimensionamento, ma i new orders sono rimasti sui livelli molto forti di agosto. Vedremo cosa diranno le altre survey manifatturiere regionali.
I sussidi di disoccupazione settimanali sono usciti nuovamente molto bassi, sotto i 200.000 per la prima volta da luglio, ma per la terza volta in assoluto quest’anno. Forse c’è però una distorsione legata alla festività del Labour Day USA. I permessi di costruzione e i compromessi sono stati in generale deboli ad agosto. D’altronde, il livello dei tassi (e il FOMC in tightening) non favorisce certo l’immobiliare.
Wall Street è partita in rialzo, con i ciclici a trainare, e ha accumulato un discreto progresso, a tratti superiore all’1%. I rendimenti dei Treasury hanno corretto i rialzi di ieri, con una comprensibile tendenza della curva ad appiattirsi: i rendimenti a breve hanno mantenuto un po’ meno della metà dei rialzi post-FOMC, mentre dal 5 anni in su i cali più che compensano i rialzi di ieri.
Di questo quadro si sono avvantaggiati i metalli preziosi, che mostrano forti progressi, seguiti dai metalli industriali.
Le piazze europee ne hanno approfittato per portare a casa una seconda seduta di progressi discreti, buoni in alcuni casi, con tech, industriali e finanziari a trainare. A fine seduta, i rendimenti EU salgono marginalmente sulle parti brevi e calano moderatamente su quelle lunghe, sostanzialmente imitando i movimenti della curva USA post-FOMC. La divisa unica rimbalza moderatamente, mentre, tra le commodity, detto dei metalli, il petrolio è ancora debole, ma ha recuperato il grosso delle perdite nel pomeriggio, aiutato dalle dichiarazioni di Trump su un’importante decisione da prendere sull’Iran.
**TRUMP WEIGHS “BIG DECISION” ON IRAN
**President Trump says he faces a “big decision” over the next phase of the Iran conflict, including whether to pursue further military action against Tehran. Trump told Axios he plans to use an upcoming UN meeting with Saudi Arabia, UAE, Qatar, Bahrain, Kuwait and Oman to hear directly from regional allies about next steps. He declined to say whether a decision would come before or after the U.S. midterms.
In effetti, uno sguardo ai siti dei bookmakers sembra mostrare che la recente fase di volatilità su oil e tassi si sia riverberata parecchio sul consenso del Presidente. Ad esempio, Polymarket attribuisce una probabilità del 60% a un clean sweep Democratico alle Midterm.
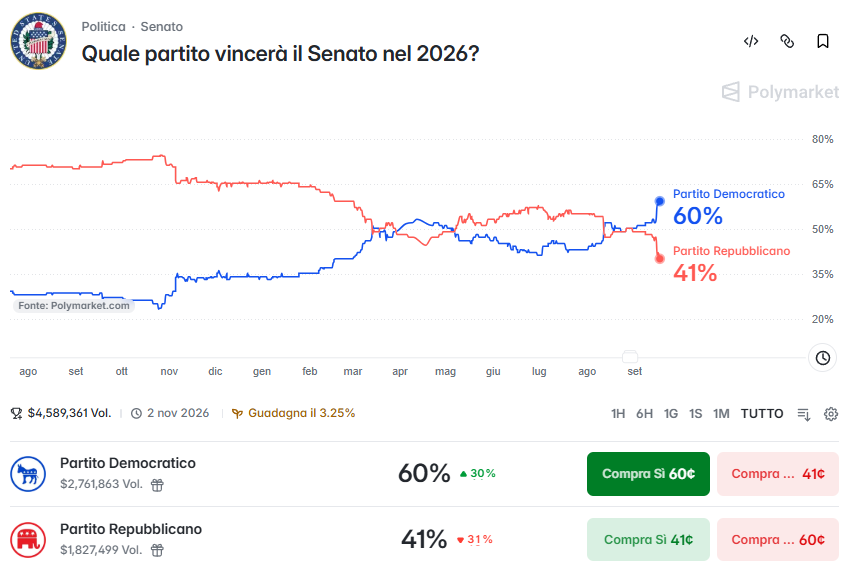
Uno scenario che chiama all’azione il Presidente. Vedremo se vi saranno sviluppi e di che tipo.
A due ore dalla chiusura, Wall Street guadagna oltre l’1%, con il Nasdaq 100 a guidare il movimento. Considerando l’outcome hawkish del FOMC, sembra che alla fine lo scenario di un sollievo post-Fed meeting si stia affermando, dopo un inizio travagliato.
In effetti, come accennato l’ultima volta ieri, un ritorno all’ortodossia da parte della Fed era da preferire a un atteggiamento troppo accomodante, tale da minare la credibilità dell’istituzione. L’economia appare solida, il mercato del lavoro dà più segnali di resilienza che di debolezza e l’inflazione è da 5 anni sopra il target e, di recente, complice la crisi geopolitica, ha abbandonato il trend di rientro. Corporate America mostra una forte crescita degli utili e investe a tutto spiano, mentre la politica fiscale resta molto espansiva. Una Fed troppo morbida andrebbe a favorire un disancoraggio delle attese di inflazione e un aumento dei rischi di surriscaldamento, una cosa che già stava avvenendo, a giudicare dai movimenti della curva dei tassi. Meglio mostrare proattività e vigilanza. E, almeno per il momento, la reazione dei mercati sembra coerente con questa lettura.