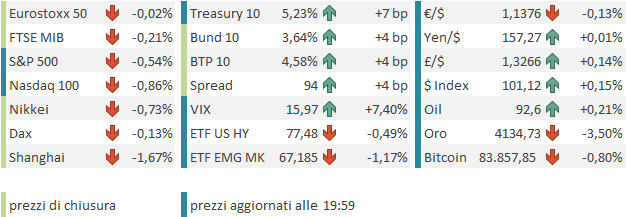
Venerdì sera Wall Street ha chiuso positiva, con l’S&P 500 in progresso dello 0,51% e il Nasdaq 100 in rialzo dello 0,42%. Meno bene le Magnificent 7 (-0,03%) e il Russell 2000 (+0,07%). I rendimenti sono moderatamente calati (10Y Treasury -4 bps a 5,16%). A favorire i recuperi di equity e bonds, le speranze di un accordo tra USA e Iran nel weekend, con conseguente impatto sul petrolio (Brent -2%).
Come in precedenza, le speranze sono evaporate, con Trump che ha rigettato la proposta iraniana e l’Iran che ha dichiarato di non essere disposto ad ammorbidire le richieste, che prevedono la fine del blocco navale e delle sanzioni, nonché la disponibilità delle riserve, al momento congelate. Trump ha detto che i contatti indiretti continuano, ma insomma, le premesse erano diverse. Tra l’altro, Trump ha dichiarato di stare pensando seriamente a un divieto di export del diesel USA.
link After nixing Iran proposal, Trump tells Axios he expects talks this week
Così, stanotte in Asia, il petrolio è partito in rialzo, i rendimenti gli sono andati dietro e le piazze asiatiche ne hanno subito l’impatto, con solo Hang Seng, HSCEI e Australia positivi, mentre per gli altri indici le perdite sono state moderate (Giappone, Taiwan, Vietnam) o robuste (Shanghai, Shenzhen, Seoul, Mumbai).
Sul brusco sell-off capitato alle “A” shares cinesi si è detto che sono “prese di beneficio” prima della lunga festività, che andrà dal 1° al 7 ottobre compresi. Non so bene di che benefici parlino, visto che le performance recenti sono mediocri, ma è vero che Hong Kong chiude solo il 1° ottobre e, in effetti, le “H” shares hanno tenuto. Va detto che sul tech cinese legato all’AI infrastructure ha impattato anche la presentazione al Senato USA del Securing National Security Systems from Chinese Optical Transceivers Act, che escluderebbe le società cinesi attive nelle reti ottiche dalla commercializzazione negli USA. Alla faccia dello splendido meeting Trump-Xi.
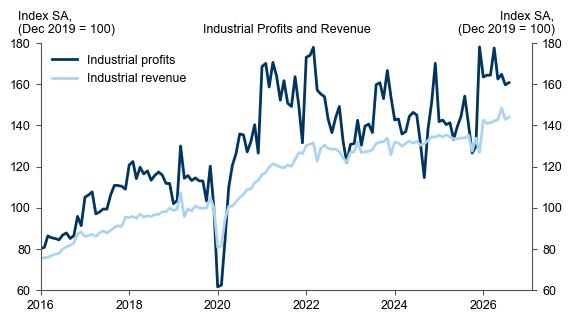
Parlando di aziende cinesi, gli industrial profits cinesi di agosto hanno mostrato un discreto rallentamento, che è più un effetto base e un effetto stagionale.
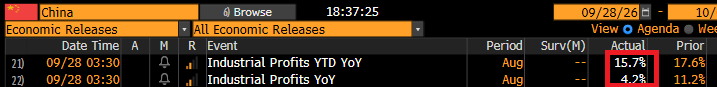
Goldman Sachs ha calcolato che mese su mese e aggiustati per stagionalità i profitti sono marginalmente saliti da luglio ed il fatturato pure. Comunque il calo dalla prima metà dell’anno è visibile.
Le piazze europee sono partite con un clima tendente al costruttivo, ma i rendimenti hanno ricominciato a salire in mattinata e così la forza è evaporata. In mattinata non c’erano dati in Eurozona e i mercati sono rimasti in balia del petrolio e dei tassi, ma mostrando comunque una certa resilienza.
Molto pesanti, senza una spiegazione specifica, i metalli preziosi e, in minor misura, ma sempre in maniera rilevante, i metalli industriali. Certo, il rialzo dei tassi è negativo per le commodity, in particolare per quelle più cicliche e anche per i preziosi, storicamente impattati dai tassi reali. Ma, in verità, non è sembrato che oggi avessero più motivi per calare rispetto ai giorni scorsi.
Anche nel pomeriggio negli USA non c’erano dati a cui aggrapparsi per distogliere l’attenzione dalla geopolitica. Non tutte le news sono state negative: abbiamo appreso che l’oleodotto di Yanbu ha ripreso a lavorare e che le trattative indirette continuano, tramite mediatori. Il petrolio ha oscillato un po’, ma è rimasto solido. Poco dopo l’apertura di Wall Street ha ripreso a salire e i rendimenti USA hanno aumentato rapidamente il rialzo che mostravano già dal primo mattino. L’azionario USA, che aveva aperto in moderato calo, ha accelerato a sua volta al ribasso, zavorrato da consumer, industrials, financials e materials.
Le piazze europee, che si erano riprese un po’, hanno ovviamente accusato l’inabissamento dell’S&P 500 e hanno visto, per la seconda volta, i rialzi evaporare. I principali indici chiudono poco lontani dalla parità (Milano e Madrid un po’ sotto, frenate da utilities e consumer). I rendimenti chiudono con vistosi rialzi, il che sottolinea una volta di più la resilienza dell’azionario. Se i cambi hanno mostrato movimenti marginali, il crash dei preziosi è peggiorato in giornata.
Dopo la chiusura europea, una headline ha dato un’improvvisa scossa al sentiment: la CNN ha dichiarato che Trump sarebbe aperto all’attenuazione delle sanzioni all’Iran.
TRUMP OPEN TO IRAN SANCTIONS RELIEF ON NUCLEAR ISSUES: CNN
Sulla news, il petrolio ha cancellato i progressi, i tassi hanno rapidamente corretto e l’azionario USA è arrivato a cancellare le perdite. L’effetto si è poi stemperato, in particolare quando è giunta la notizia che gli iraniani sono pessimisti e non credono a un deal prima delle midterm (che probabilmente non gli conviene). Il petrolio, però, finora ha mostrato riluttanza a recuperare i livelli pre-news.
IRAN OFFICIALS PESSIMISTIC ABOUT DEAL WITH US BEFORE MIDTERMS
Questa violenta reazione ha mostrato, una volta di più, quanto sensibile sia il mercato dei tassi ai movimenti del petrolio. Detto questo, il fatto da notare è che, anche oggi, il movimento sul 10 anni è interamente costituito da una salita dei tassi reali, mentre i breakeven – che dovrebbero rispecchiare le aspettative di inflazione – non si sono praticamente mossi. In altre parole, come illustrato nel Lampi di mercoledì scorso, se geopolitica e oil forniscono i catalyst, il movimento effettivo dei tassi non ha a che vedere con lo shock energetico, che è contemporaneamente inflattivo e recessivo , bensì con altro: qualcosa che spinge al rialzo i tassi reali, che hanno a che vedere con la crescita e con il premio al rischio sull’asset, in questo caso i Treasuries USA.
Sotto questa luce, la reazione dell’oro è più spiegabile: storicamente l’oro, un asset senza reddito (non paga cedola e anzi ha un costo di detenzione), ha sofferto quando i rendimenti dei bonds salivano. Negli ultimi anni ha mostrato enorme resilienza, ma una reazione secca all’ennesimo rialzo può starci.
Tra l’altro, la salita dei tassi reali USA sulla scadenza 10 anni, da inizio anno, è di praticamente l’1%, ma 40 bps di questa variazione sono maturati nelle ultime 3 settimane: un movimento violentissimo, che ha portato il livello ai massimi da quasi 20 anni.
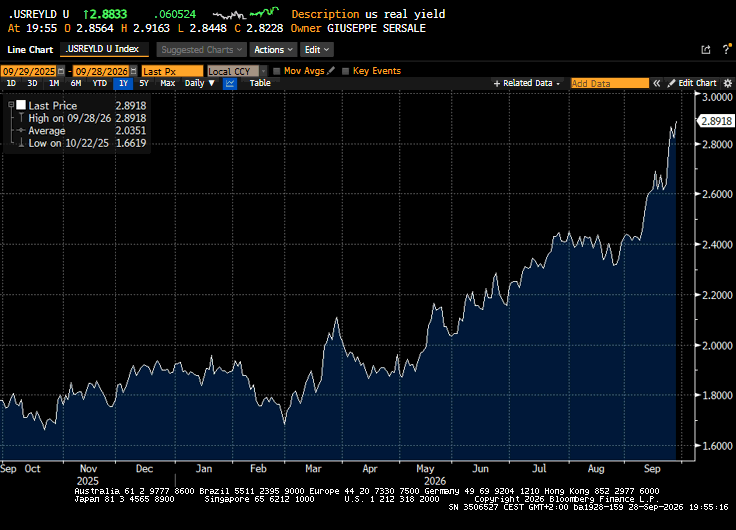
A fronte di ciò, la resilienza dell’azionario è stata, fin qui, notevole. Il che offre supporto alla teoria che il rialzo dei rendimenti sia legato al miglioramento delle aspettative di crescita.
L’agenda della settimana offre davvero molto in termini di dati: abbiamo domani il primo dato occupazionale USA, i job openings di agosto; mercoledì l’ADP survey di settembre e il PCE USA di agosto, dato finale sui prezzi del mese, e i PMI cinesi di settembre. Giovedì abbiamo l’attesissimo ISM manufacturing di settembre, dopo i fortissimi PMI flash, e i PMI manifatturieri finali di settembre in tutto il mondo. Venerdì chiudiamo in gloria con il labour market report USA di settembre. E poi siamo pieni di discorsi di banchieri centrali, utili per capire quanto giustificano di quello che c’è nelle curve dei tassi in termini di tightening delle politiche monetarie.
Martedì 29 settembre
Dati: USA: Conference Board consumer confidence index di settembre, JOLTS report di agosto
Banche centrali: intervengono Goolsbee e Williams (Fed); Kazimir, Nagel, Escriva e Cipollone (BCE); Taylor (BoE); decisione della RBA.
Mercoledì 30 settembre
Dati: USA: ADP report di settembre, PCE di agosto, Cina: PMI di settembre; Germania: CPI di settembre, Italia: CPI di settembre
Banche centrali: intervengono Barkin, Cook, Goolsbee e Kashkari (Fed); Schnabel (BCE).
Utili: Micron, FactSet
Giovedì 1° ottobre
Dati: USA: ISM index di settembre, initial jobless claims; Global manufacturing PMI finali di settembre,
Banche centrali: intervengono Barkin, Collins, Schmid, Cook e Logan (Fed); Cipollone, Makhlouf, Lagarde, Sleijpen e Nagel (BCE); Bailey e Mann (BoE);
Utili: Nike
Altro: festività del National Day in Cina (fino al 7 ottobre)
Venerdì 2 ottobre
Dati: USA: labour market report di settembre, Eurozona: CPI di settembre.
Banche centrali: intervengono Moulin, Cipollone, Vujcic e Nagel (BCE)