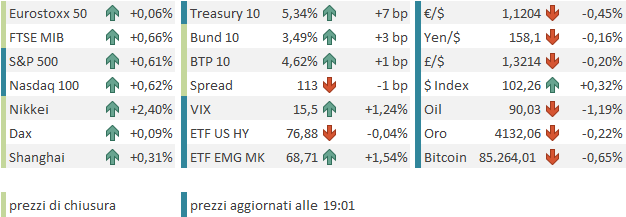
Chiusura positiva per Wall Street venerdì sera, con l’S&P 500 in progresso dello 0,73%, il Nasdaq 100 a +1% e, in maniera notevole, tornato a marcare i massimi storici, avendo superato di un paio di decimali la chiusura del 22 settembre scorso. Bene anche il Russell 2000 (+0,94%) e, soprattutto, le Magnificent 7 (+1,53%), a cui manca meno di un punto per superare il massimo storico del 21 settembre. A favorire il rimbalzo del sentiment, apparentemente, il Labour Market Report di settembre, che ha deluso significativamente le attese e dato quindi l’impressione di un’economia meno brillante. Ergo, meno bisognosa di rialzi dei Fed Funds. Infatti, le probabilità di un rialzo al FOMC del 28 ottobre sono calate al 20%.
Il bello è che, dopo un’iniziale reazione al dato, i rendimenti si sono rimangiati il calo e, anzi, il 10 anni Treasury ha chiuso in rialzo di 3 bps, al 5,27% (e di 11 bps sulla settimana), segno che il mercato non è davvero preoccupato dalla debolezza di questo singolo data point sul mercato del lavoro. Ma questo non ha disturbato l’azionario, che ha tenuto sostanzialmente i guadagni.
Stanotte la seduta asiatica ha mostrato un buon tono, con tutti i principali indici in progresso (Shanghai e Shenzhen, ovvero le “A” shares cinesi, sono chiuse fino a giovedì compreso, mentre Seul è chiusa oggi e venerdì). A fare meglio, come in America, gli indici più tech, il Nikkei e Taiwan, entrambi oltre il 2% di progresso. Bene anche l’Indonesia, mentre Vietnam e India hanno mostrato progressi meno brillanti e l’Australia si è tenuta appena in positivo.
Oggi, per quanto riguarda i dati macro, avevamo la pubblicazione dei PMI Servizi e Composite finali di settembre, che in Asia hanno una rilevanza minore perché quasi tutti i report sono già noti in sede preliminare e, comunque, i servizi sono meno rilevanti del manifatturiero in molti Paesi.
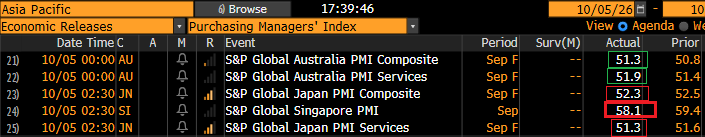
In ogni caso, l’Australia ha visto una revisione al rialzo, il Giappone al ribasso, mentre Singapore, unico dato non noto in sede preliminare visto che la Cina aveva già pubblicato la scorsa settimana, è calato, ma il livello assoluto resta elevato. E comunque sono tutti sopra la soglia di espansione, anche se alcuni di poco. In Asia conta più il manifatturiero, che in questa fase è in buona forma, grazie agli investimenti in AI.
La seduta europea è partita con un tono nervoso, estrinsecato soprattutto dall’€ sotto 1,12 vs dollaro. Gli spread hanno aperto in moderato allargamento e le borse poco sotto la parità.
I PMI finali di settembre, servizi e composite, hanno sostanzialmente confermato il quadro di accelerazione, con un’eccezione.
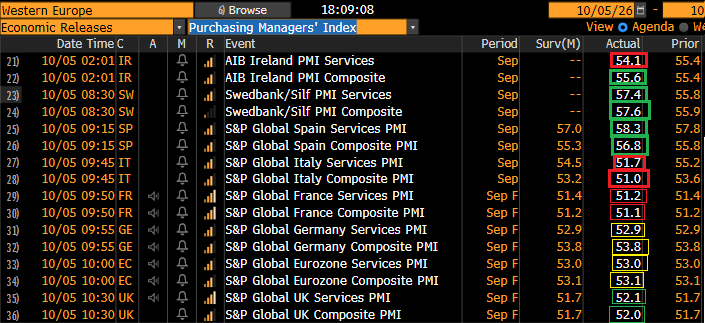
In Irlanda, un rallentamento dei servizi non ha impedito un miglioramento del composite. Molto bene la Svezia e la Spagna. Sorprendentemente male l’Italia, depressa dai rallentamenti di attività e new orders, ai minimi da 3 mesi (ma gli ordini dall’estero sono stati forti).
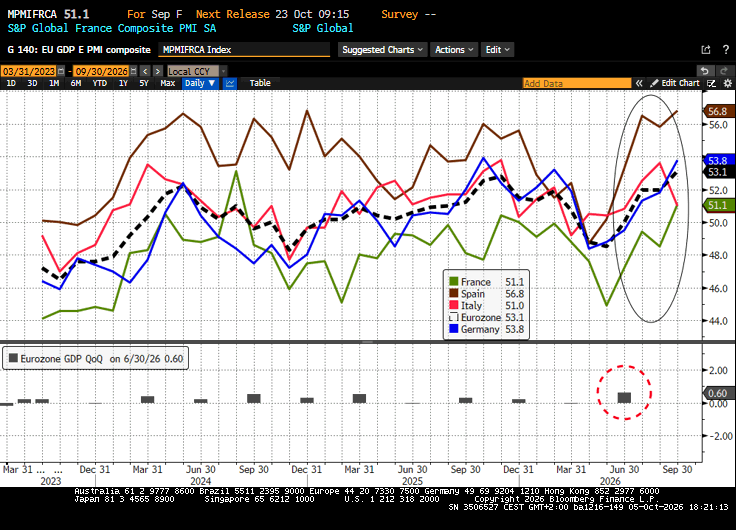
Riguardo ai dati già noti in sede preliminare, la Francia ha leggermente rallentato, mentre Germania ed EU in aggregato sono rimaste stabili. L’attività nei servizi in Europa è così cresciuta al ritmo più forte da 10 mesi e, grazie alla forza del manifatturiero, il composite ha confermato il ritmo migliore da 41 mesi. Rivisti al rialzo i dati UK.
Il grafico sotto mostra bene la dinamica in atto nell’EU in termini di attività, che si conferma ai massimi da oltre 3 anni, con la Germania in forte ripresa e l’improvvisa controtendenza dell’Italia.
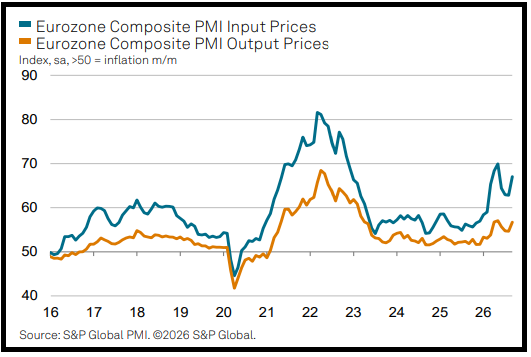
I prezzi però, come era prevedibile, hanno riaccelerato per effetto del riaccendersi della crisi energetica. Ma non hanno frenato, a quanto pare, l’attività, se non in Italia.
La mattinata è passata così, con un clima non negativo ma nervoso, in attesa degli USA. La notizia delle elezioni anticipate in Spagna ha pesato un po’ sugli spread, così come qualche indiscrezione sullo stop all’oleodotto di Yanbu, poi smentita, o di esplosioni a Jeddah, bilanciate da indiscrezioni su una resa dei ribelli Houthi, poi ridimensionata ad “abbandono di mercenari”. Il tutto ha agitato un po’ l’oil e spinto al rialzo i rendimenti USA e tedeschi.
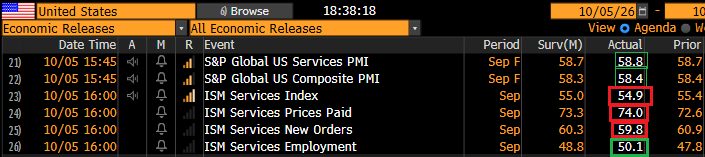
I dati USA hanno confermato il buon momento dell’economia. I PMI Servizi e Composite sono stati confermati sui livelli fortissimi dei report preliminari. L’ISM Services ha deluso marginalmente e mostrato un lieve rallentamento, ma resta su livelli molto robusti e ha indicato una ripresa dell’indice dell’occupazione, anche se, come in Europa, i prezzi hanno aumentato l’accelerazione.
I buoni numeri hanno impresso ulteriori pressioni rialziste ai rendimenti USA, che già salivano. Ma Wall Street è partita in progresso e, dopo qualche titubanza, ha accumulato discreti progressi, ben distribuiti sui settori, con il solo real estate al palo.
Le piazze europee hanno terminato con progressi marginali per Stoxx 600 ed Eurostoxx 50, frenati dalla cattiva vena del CAC 40, che ha dovuto incassare anche la notizia dello sciopero generale indetto dai sindacati francesi per il 5 novembre. Meglio Milano e Madrid, aiutate dal rimbalzo delle banche e, nel caso della piazza spagnola, dal vantaggio della destra nei sondaggi in vista delle elezioni anticipate. Una coalizione PP/Vox viene vista come più “pro business”.
Complice il rialzo dei rendimenti in Germania, gli spread a fine seduta calano un po’ su Francia e Italia, ma la crisi politica europea continua a pesare su un € messo alle strette anche dalla forza dell’economia USA. Riguardo alle commodity, il petrolio cala ancora ed è interessante notare che la correlazione positiva coi rendimenti sembra al momento sparita. Ormai questi seguono più i segnali dalle economie. Per il resto, bene i metalli preziosi e industriali.
Dopo la chiusura EU, Wall Street ha messo su qualche altro decimale. Il grafico dell’S&P 500 si fa interessante, con un possibile tentativo di rottura al rialzo del range in arrivo. Il carburante per il breakout potrebbe arrivare dall’earnings season, che inizia la prossima settimana.
Martedì 6 ottobre
Data: US trade balance di agosto, factory orders tedeschi di agosto
Banche centrali: interviene Williams (Fed), intervengono Zigman e Cipollone (BCE), interviene Ueda (BoJ), interviene Mann (BoE)
Aste: US 3-yr Notes ($58 mld)
Mercoledì 7 ottobre
Banche centrali: FOMC minutes, interviene Logan (Fed), intervengono Cipollone e Vujcic (BCE)
Utili: Applied Digital
Aste: US 10-yr Notes (riapertura, $39 mld)
Giovedì 8 ottobre
Data: US initial jobless claims
Banche centrali: ECB’s account of September meeting (resoconto della riunione di settembre della BCE), interviene Musalem (Fed), intervengono Zigman e Lane (BCE), intervengono Bailey, Greene e Lombardelli (BoE), BoE’s bank liabilities and credit conditions surveys
Trimestrali: PepsiCo, Tesco
Aste: US 30-yr Bond (riapertura, $22 mld)
Venerdì 9 ottobre
Data: US University of Michigan survey di ottobre
Banche centrali: intervengono Wunsch (BCE), Cipollone e Schnabel
Trimestrali: Delta Air Lines