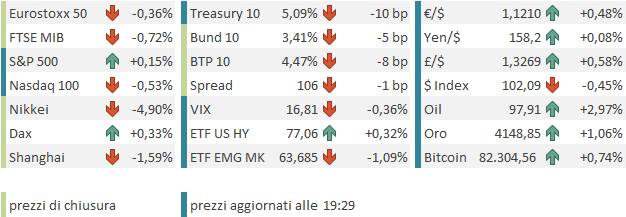
Seduta decisamente negativa quella di ieri a Wall Street. L’S&P 500 ha ceduto l’1,11%, registrando la peggior seduta dal 23 luglio (-1,21%). Se il CPI USA ha fatto da catalyst per lo storno, le motivazioni vanno cercate altrove, ovvero nei dubbi sulla sostenibilità degli investimenti in AI e dei relativi debiti, con ricadute sulle banche, potenziali vittime sia delle possibili sofferenze sia dei mancati introiti derivanti da IPO e collocamenti obbligazionari. Sullo sfondo c’è la quotazione di Anthropic, sulla cui fattibilità il mercato comincia a nutrire dubbi.
Non a caso, i rialzi dei rendimenti provocati dal dato sull’inflazione superiore alle attese sono stati interamente riassorbiti nel corso della seduta. Il Treasury a 2 anni, poco dopo la pubblicazione del dato, saliva di 16 bps, ma ha chiuso invariato al 4,80%. Il decennale aveva inizialmente guadagnato 9 bps, per poi chiudere in calo di 2 bps, al 5,19%. E oggi i rendimenti continuano a scendere.
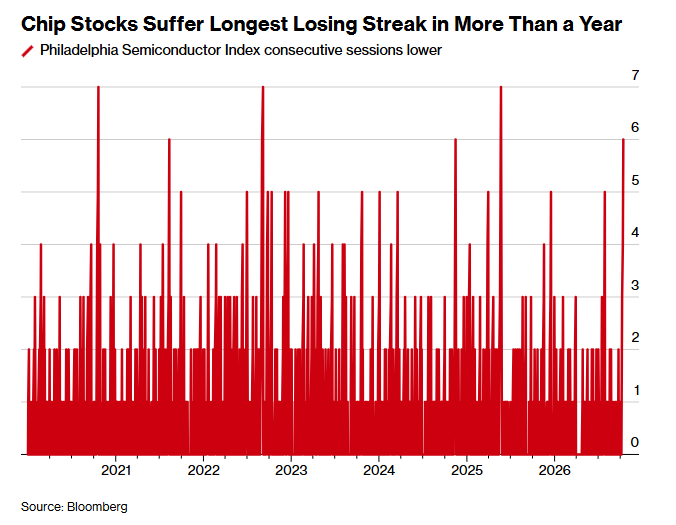
Per contro, il Nasdaq 100 ha perso quasi il doppio dell’S&P 500, cedendo il 2,02%, mentre il Philadelphia Semiconductor Index ha perso circa il quadruplo, il 4,5%. Come ha rilevato Bloomberg, i semiconduttori hanno registrato la serie negativa più lunga da oltre un anno e hanno visto evaporare 1.000 miliardi di dollari di capitalizzazione.
È chiarissimo cosa abbia in testa il mercato in questo momento. E non sono l’inflazione, i problemi fiscali degli USA o della Francia, e nemmeno il livello del petrolio.
E infatti il credito sta sottoperformando e i credit default swap su alcuni titoli stanno registrando impennate. Ieri, per esempio, il costo per assicurarsi contro il default di CoreWeave è balzato di 136 bps, a 1.118 bps.
Questo trend è proseguito stanotte in Asia, con perdite pesantissime per il Kospi (-7,55%), fermato per eccesso di ribasso, per il Nikkei (-4,9%) e per Taiwan (-3,4%). Pesanti anche le piazze cinesi, zavorrate dai rispettivi indici tecnologici. Le azioni di classe A e H hanno ceduto tra l’1% e l’1,4%, a seconda dell’indice. Male anche l’Indonesia (-2%), mentre Vietnam e Australia hanno perso pochi decimali. L’India è invece salita, unica tra i principali mercati asiatici.
Hynix e Samsung hanno perso un altro 10%.
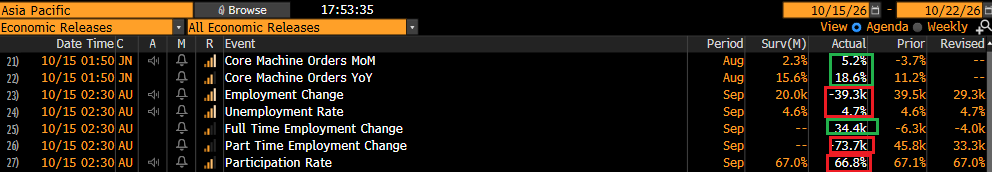
Lontano dai riflettori, i dati macroeconomici dell’area sono stati altalenanti. In Giappone, ad agosto — dato ormai superato — gli ordini di macchinari (machine orders) hanno continuato a mostrare forza. In Australia, i dati sul mercato del lavoro continuano ad alternarsi: dopo quello robusto di settembre, è arrivato quello debole di ottobre.
In ogni caso, i rendimenti sono calati pesantemente in entrambe le aree.
La seduta europea è iniziata, inevitabilmente, all’insegna della risk aversion. L’azionario ha accumulato perdite, con il settore tecnologico a guidare il ribasso, mentre i rendimenti hanno registrato da subito cali robusti, sia per il Bund sia per i titoli periferici. Evidentemente, i problemi di bilancio degli hyperscaler e dell’infrastruttura AI hanno soppiantato quelli dei governi.
La trimestrale di TSMC, pubblicata al termine della seduta asiatica, ha avuto un effetto solo marginale sul sentiment nei confronti dei semiconduttori. Il colosso dei chip ha battuto le stime e registrato una crescita degli utili per il sesto trimestre consecutivo, ma il titolo è rimasto sotto pressione anche negli USA, dove è quotato tramite ADR, pur perdendo meno di molti altri titoli del settore.
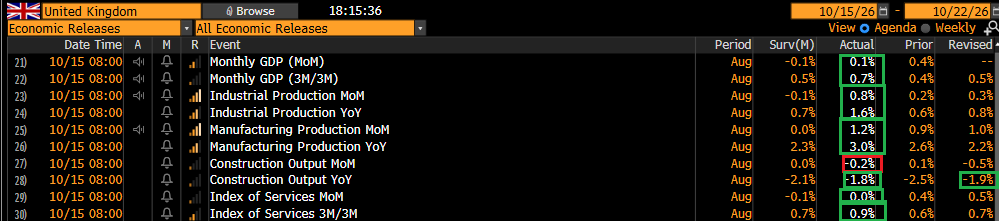
In una mattinata dominata dai flussi, c’è stata una breve parentesi macro nel Regno Unito, dove i dati di agosto hanno sorpreso quasi unanimemente al rialzo. Un altro piccolo segnale del fatto che l’economia europea e quella globale stavano accelerando tra l’estate e l’autunno.
La mattinata è quindi trascorsa con gli indici sotto pressione, il settore tecnologico ancora in rotta e i tassi in marcato calo. Questo ha ridato fiato all’euro, considerato che i rendimenti scendevano sensibilmente anche negli USA e che l’epicentro della crisi era tornato oltreoceano. Ne hanno beneficiato anche le materie prime.
Negli USA era prevista la pubblicazione di diversi report.
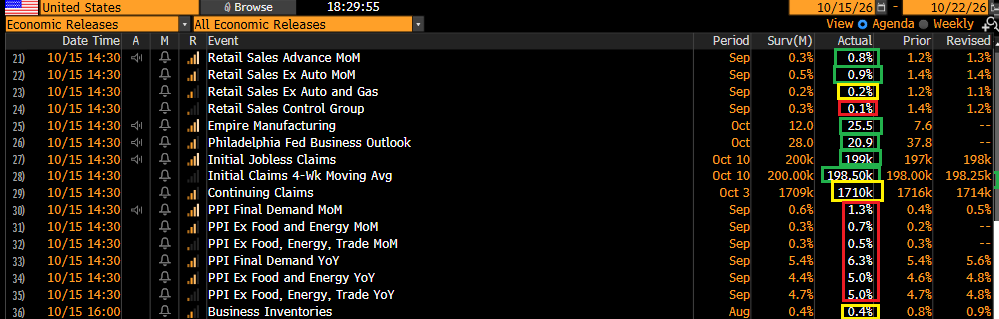
Il più atteso e interessante, quello sulle vendite al dettaglio (retail sales) di settembre, è uscito sopra le attese, ma la sorpresa positiva è interamente riconducibile ai carburanti, il cui peso sul totale è aumentato con il rialzo dei prezzi. Il dato al netto di alimentari ed energia ha mostrato invece un incremento inferiore alle attese. In ogni caso, la spesa per consumi del terzo trimestre resta robusta.
Il PPI, invece, è risultato superiore alle attese su tutta la linea, sospinto dall’energia, ma non soltanto. Questo porta a rivedere al rialzo le stime per il PCE di settembre, l’indice che fornisce una sintesi dell’andamento dei prezzi negli USA nel mese e che sarà pubblicato tra un paio di settimane.
Quanto alle indagini manifatturiere regionali, il Philly Fed ha registrato un ridimensionamento, pur restando su livelli elevati, mentre l’Empire State Index, molto volatile, è salito. Per quel che possono valere, i due segnali si compensano.
Wall Street è partita in discreto calo, con molti titoli del comparto AI, in particolare quelli legati alle memorie, in caduta verticale. Successivamente è scattato un recupero, che ha riportato momentaneamente l’S&P 500 in prossimità della parità. Un contributo positivo è arrivato da settori sensibili ai tassi, come il real estate, e da comparti difensivi, come quello farmaceutico. Il tech continua invece a soffrire, con il Nasdaq 100 ancora in calo di oltre mezzo punto percentuale. Il SOX, l’indice dei semiconduttori, perde un altro 4%: sarebbe il settimo calo consecutivo, che eguaglierebbe il record degli ultimi cinque anni.
Le piazze europee hanno beneficiato del recupero di Wall Street: alcune hanno chiuso in territorio positivo (Stoxx 600, DAX, FTSE 100 e CAC 40), mentre altre hanno ridotto le perdite (IBEX e FTSE MIB). Un rialzo pomeridiano del petrolio, legato principalmente a notizie di un sabotaggio a un oleodotto in Siria, ha contribuito a ridurre leggermente il calo dei rendimenti. Attualmente, le flessioni sono di 2-3 bps sulle scadenze brevi e di 7-8 bps sul decennale. Gli spread di Francia e Italia, tuttavia, sono in calo.
Anche la discesa dei rendimenti dei Treasury si è attenuata marginalmente. Ma un calo di 10 bps sul decennale, con il petrolio in rialzo del 3% e prezzi alla produzione molto forti, mi sembra un ottimo risultato, anche perché l’S&P 500 è attualmente praticamente invariato. Chiaramente, la narrativa catastrofica sui debiti sovrani è stata per il momento soppiantata da quella sul credito corporate, in particolare nel settore tecnologico. Questo spostamento si è riflesso anche sulle aspettative di crescita, con ripercussioni sui tassi reali.
Che dire di questa nuova crisi di fiducia nei ritorni degli enormi investimenti in AI, con ripercussioni sulle quotazioni azionarie e sul merito di credito?
Il problema esiste. Le somme in gioco sono enormi e i ritorni incerti, soprattutto per quanto riguarda i tempi. La circolarità dei rapporti tra i vari attori — Nvidia, CoreWeave, Intel, OpenAI e così via — è conclamata, e il rischio di un «castello di carte» non è trascurabile. Come ho scritto più volte in questi commenti, a un certo punto gli investimenti rallenteranno e il loro effetto diretto sui fornitori e indiretto sulle economie diminuirà, mettendo a nudo i modelli di business troppo esposti e causando un rallentamento ciclico. Inoltre, a mio parere, l’infrastruttura AI ha già dato il meglio di sé come settore e, da qui in avanti, potrebbe alternare fasi positive e negative, come quella attuale, senza riuscire a segnare nuovi massimi significativi.
Ciò detto, resto convinto che sia presto per decretare il top dell’azionario nel suo complesso. Molti settori hanno iniziato solo da poco a beneficiare dell’AI in termini di produttività. Gli ingenti investimenti effettuati stanno ancora fornendo un forte stimolo all’economia e gli utili continuano a crescere a ritmi sostenuti. Faremo il punto tra un mese, quando sarà terminato circa un terzo dell’earning season? No, quando ne sarà trascorso circa due terzi. Per ora, non mi sembra uno scenario da top di mercato.
Certo, il deterioramento del credito che mi aspettavo da qualche trimestre sembra essere iniziato. È possibile che l’allargamento degli spread che stiamo osservando rappresenti una fase isolata, come in episodi recenti, oppure l’inizio di un trend. Ma, anche se fosse l’inizio di una tendenza duratura, ritengo che, come accadde durante la bolla tecnologica di fine anni Novanta — il periodo che, a mio parere, presenta le maggiori analogie con quello attuale — anche questa volta il deterioramento del credito precederà quello dell’azionario di un intervallo misurabile in trimestri.
Come mostra il grafico che pubblico periodicamente, la sottoperformance del credito USA che precedette lo scoppio della bolla tecnologica iniziò nella seconda metà del 1997, mentre il picco dell’S&P 500 arrivò all’inizio del 2000.
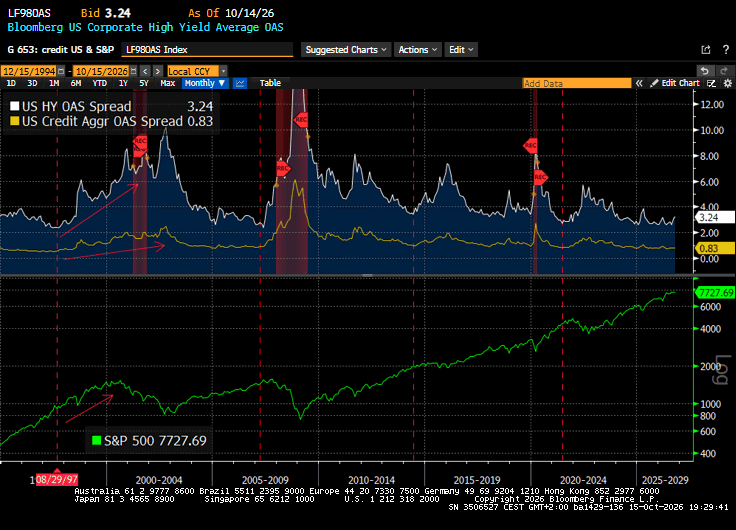
In questo caso non mi aspetto un anticipo di due anni: la storia non si ripete mai esattamente. Ma un intervallo di 2-4 trimestri è plausibile. Quindi, anche se questa sottoperformance, appena visibile su un grafico di lungo periodo, fosse l’inizio di un trend, in assenza di altri segnali — per esempio, un marcato rallentamento della crescita degli utili o dell’economia — ritengo che abbiamo ancora un po’ di tempo prima di poter concludere che l’azionario stia raggiungendo il proprio picco.