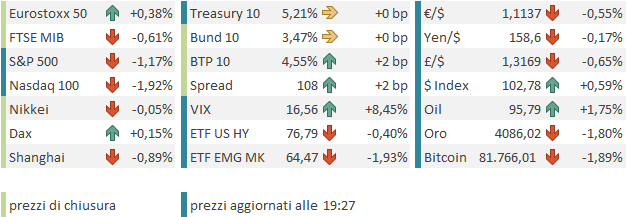
Chiusura sostanzialmente invariata per Wall Street ieri sera (martedì), con l’S&P 500 che ha terminato a -0,02%. Leggermente peggio il Nasdaq 100, a -0,31%, e il Russell 2000, a -0,40%, mentre le Magnificent 7 sono andate in controtendenza, con un +0,56%, sostenute da Meta e, in misura minore, da Nvidia. I semiconduttori sono stati ancora deboli, con il SOX che ha ceduto un marginale 0,23%, ma si tratta del quinto calo consecutivo.
I risultati bancari non hanno per nulla impressionato, con il sottoindice bancario dell’S&P 500 in calo dell’1,4% alla chiusura. In generale, il sentiment non è stato aiutato dal petrolio che, dopo aver mostrato debolezza a lungo, ha chiuso in rialzo di oltre un punto percentuale.
La seduta asiatica ha avuto, a sua volta, un tono opaco. Tra le principali piazze, soltanto Taiwan e Indonesia hanno messo a segno un rialzo degno di questo nome. Tokyo è rimasta più o meno al palo, così come Mumbai e l’Hang Seng, mentre l’HSCEI ha fatto appena meglio, grazie al rimbalzo dell’Hang Seng Tech. Male le A-shares cinesi (Shanghai e Shenzhen), in discreto calo anche Vietnam, Australia e Corea.
L’agenda macro di oggi era dominata dalla Cina, con CPI, PPI, bilancia commerciale e aggregati monetari e creditizi relativi a settembre.
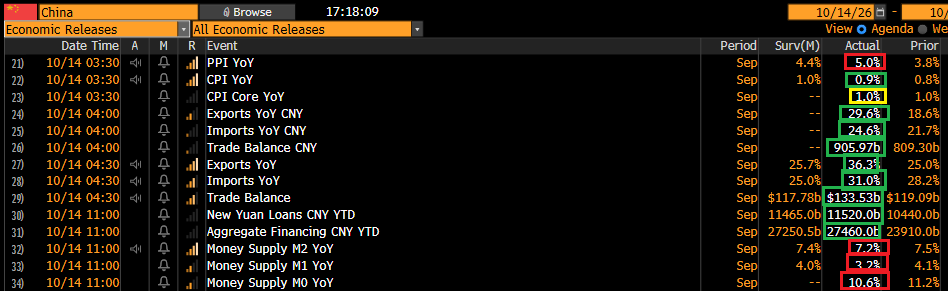
Il CPI è risultato ancora debole, nel senso che l’accelerazione rispetto ad agosto è stata inferiore alle attese ed è stata sostenuta dai prezzi dei carburanti, dei trasporti e dei componenti telefonici. Quindi, nulla che abbia troppo a che vedere con la domanda finale, che resta debole. Il PPI, per contro, ha sorpreso al rialzo, spinto dai carburanti e dai prodotti chimici: anche in questo caso, si tratta di un’inflazione da costi.
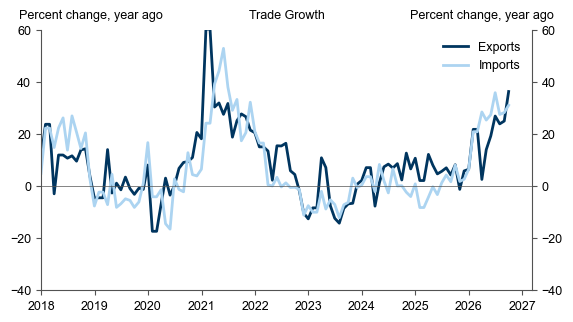
In compenso, la bilancia commerciale di settembre si è rivelata spumeggiante, con rilevanti sorprese positive soprattutto sul fronte delle esportazioni, ma anche su quello delle importazioni. Le categorie più forti per l’export sono state abbigliamento, calzature e valigeria, seguite dalle automobili. Dal punto di vista geografico, le esportazioni verso gli Stati Uniti sono salite del 39,6% su base annua, rispetto al +34,4% di agosto, mentre quelle verso l’UE sono aumentate del 25,3%, rispetto al +6,6% di agosto. Il grafico di Goldman Sachs è eloquente.
Infine, nella mattinata europea sono stati pubblicati gli aggregati creditizi che, per una volta, hanno superato le stime con un margine significativo. Va detto che gran parte della sorpresa è riconducibile alle emissioni governative e che la domanda di credito da parte delle famiglie è rimasta debole. Quella delle aziende ha tenuto, tutto sommato. Quindi, un quadro un po’ migliore del solito, ma nulla di rivoluzionario.
La seduta europea è partita ancora con un sentiment costruttivo, come spesso accade di recente. L’azionario ha rapidamente accumulato discreti progressi e i tassi hanno mostrato una tendenza alla discesa. Stamattina era uscita la trimestrale di ASML, che ha dato un po’ di supporto al settore dei semiconduttori. Infatti, se le consistenti sorprese positive sui risultati non hanno impressionato troppo, anche a causa delle aspettative stellari del mercato, la guidance e le indicazioni secondo cui l’azienda farà fatica a soddisfare la domanda nei prossimi due anni e sta già ricevendo richieste di capacità produttiva per il 2029 e il 2030 hanno in parte sopito i timori di un eccesso di investimenti nel settore.
ASML SAYS CURRENT 2027, 2028 SUPPLY WON’T FULLY MEET DEMAND
In mattinata non erano previsti dati macroeconomici in Europa e siamo quindi rimasti in attesa dell’evento clou della giornata: il CPI statunitense di settembre, preceduto dai risultati delle trimestrali delle restanti grandi banche.
Bank of America ha deluso su tutta la linea, con ricavi ed EPS inferiori alle attese e risultati deludenti, in generale, in tutti i comparti. E questo dopo aver già lanciato un profit warning. Il mercato ha reagito piuttosto male, con il titolo in apertura in calo di circa l’8%.
Morgan Stanley, per contro, ha battuto le stime. È però rimasta coinvolta nel marasma provocato da BofA e ha sottoperformato a sua volta.
Alle 14:30, il CPI statunitense di settembre ha riservato una brutta sorpresa agli investitori e, forse, anche all’Amministrazione, trattandosi dell’ultima rilevazione prima della riunione del FOMC del 28 ottobre e delle Midterm Elections.
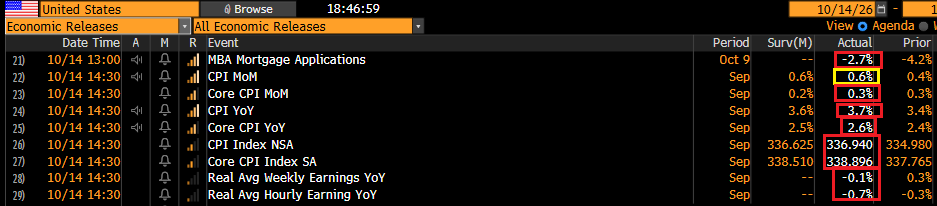
Infatti, il dato ha superato il consenso sia nella componente headline sia, soprattutto, in quella core.
Come si vede dalla figura sottostante (Morgan Stanley), a settembre dominano le tonalità rosate e, in particolare, il rosso, dovuto al balzo dei core goods, spinti soprattutto dai trasporti (e dalle automobili in particolare), ma anche da abbigliamento, assistenza sanitaria (medical care) e istruzione (education).
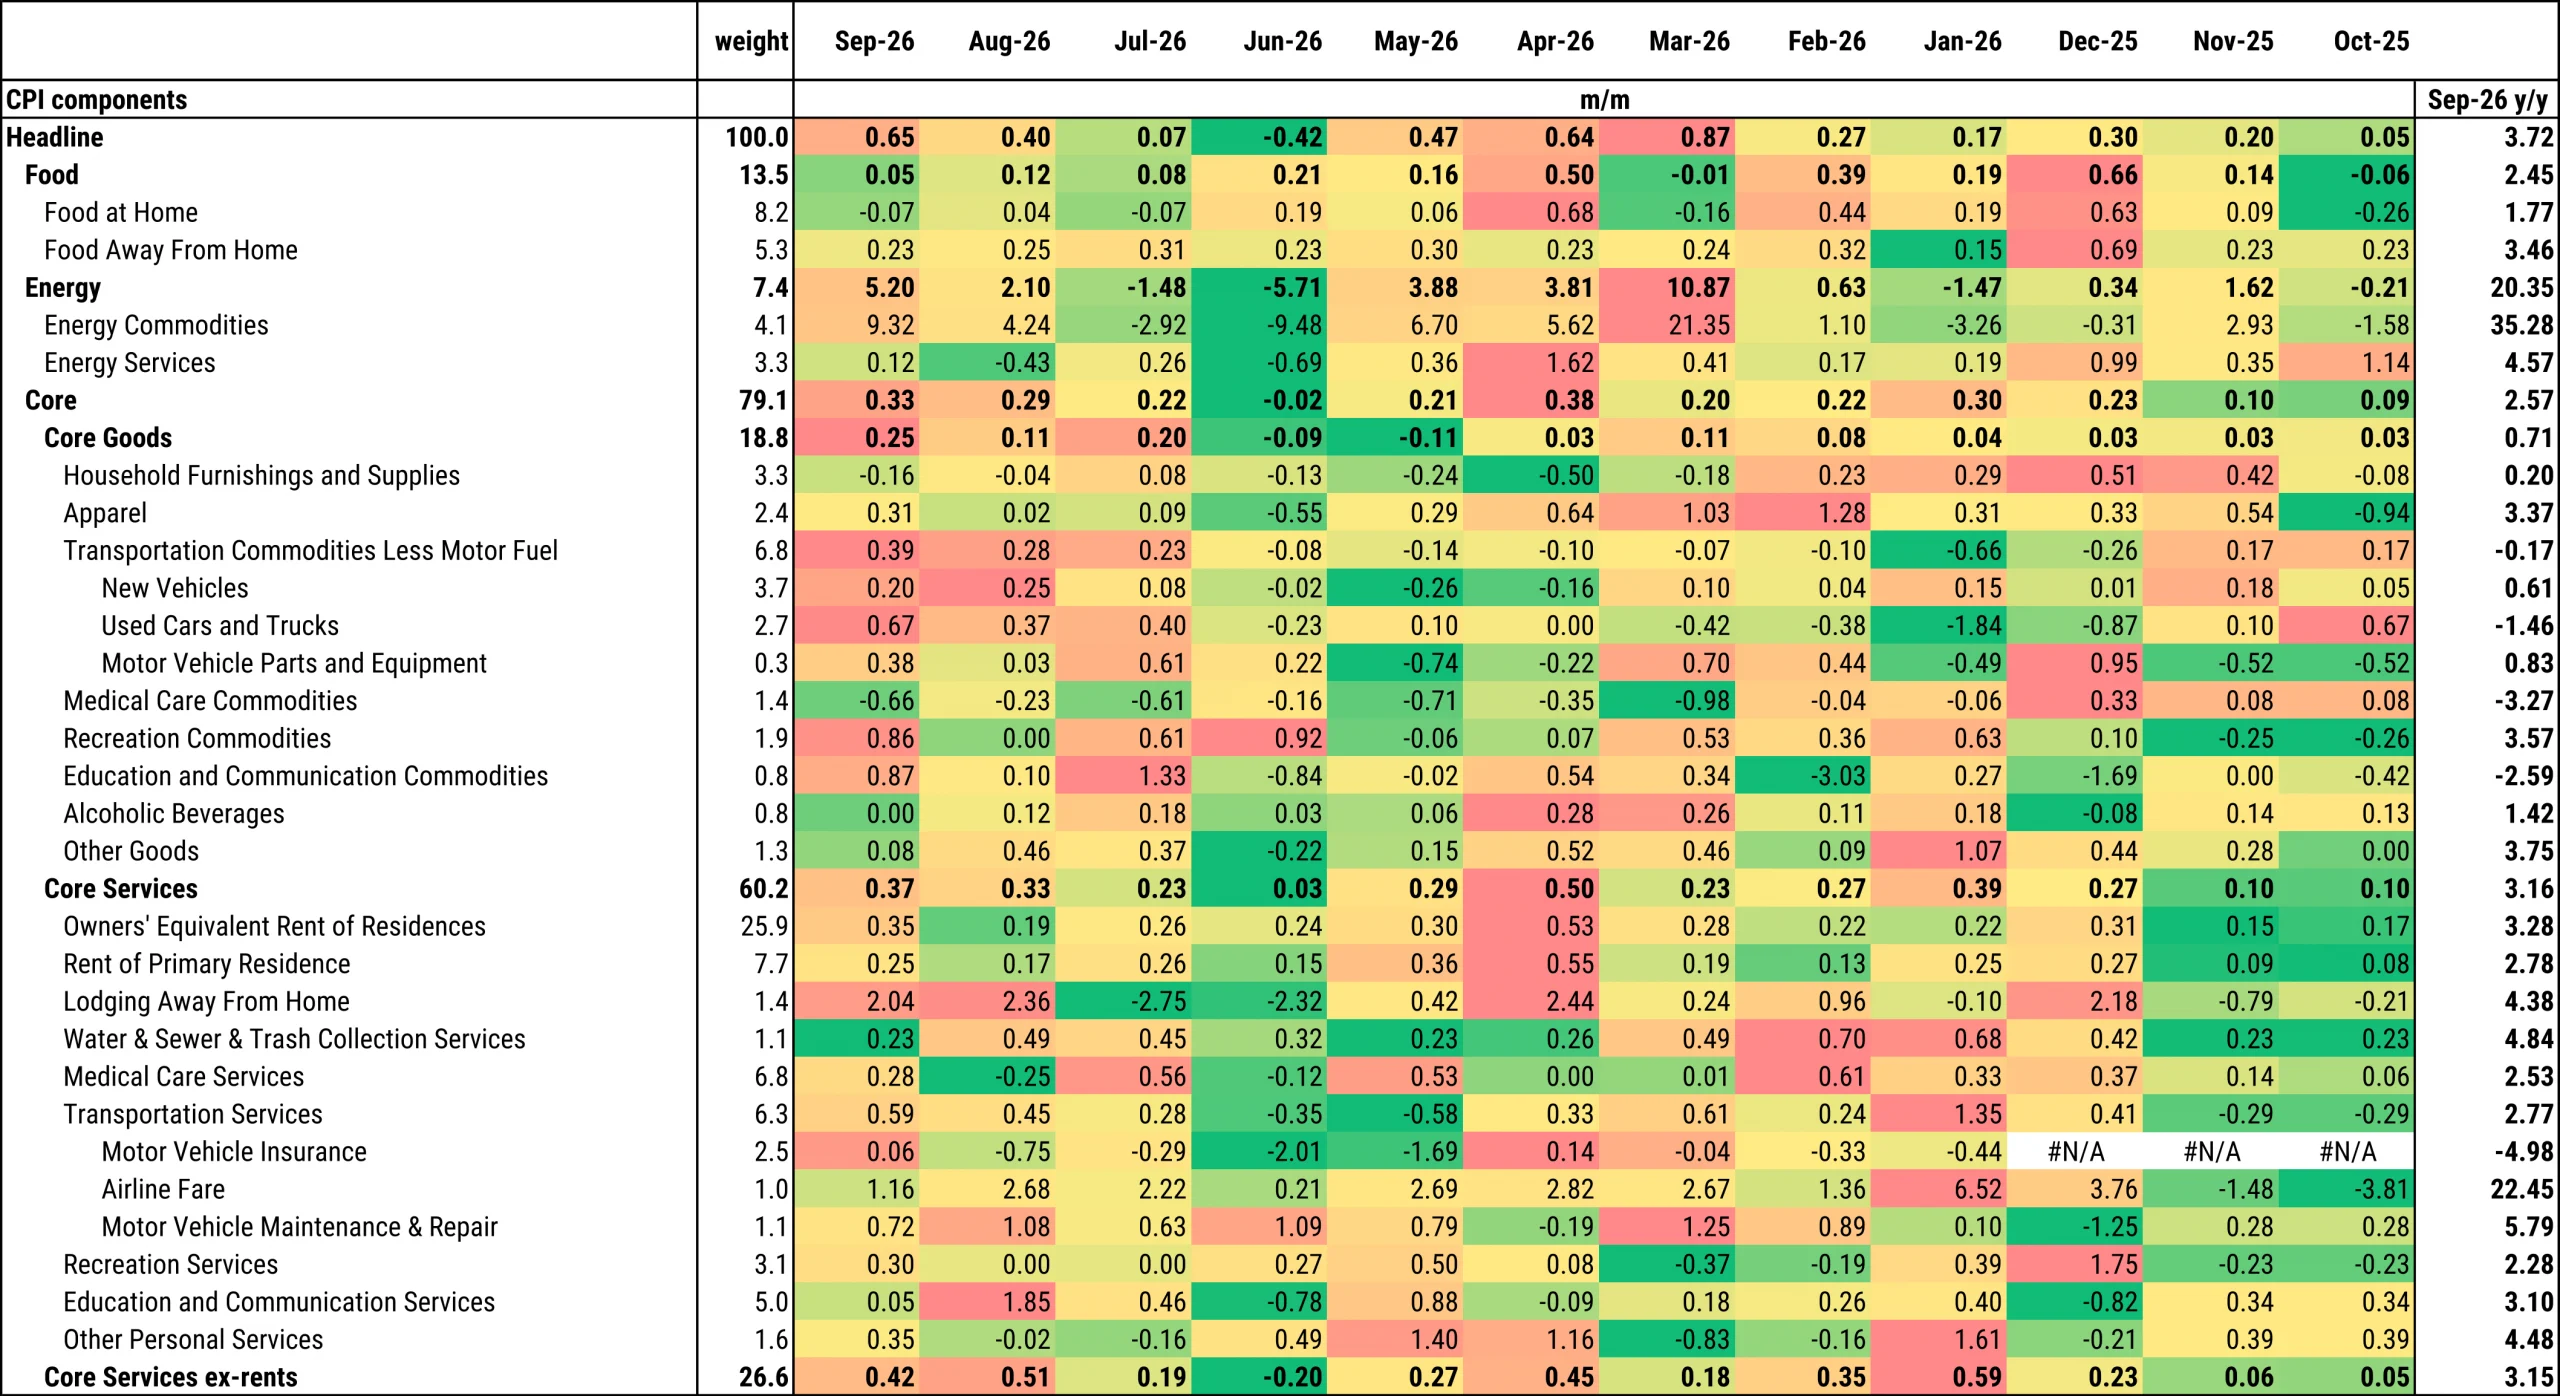
Nei servizi hanno riaccelerato i costi degli alloggi, ma anche i core services ex housing restano robusti. Nel complesso, un dato non drammatico, ma nemmeno tranquillizzante per la Fed, e comunque significativamente superiore alle attese, anche se influenzato da alcune componenti, come automobili, alloggi e spese legate al back to school.
L’impatto sui rendimenti si è avvertito subito, con la probabilità di un rialzo dei tassi da parte della Fed a ottobre tornata in area 50% e i rendimenti saliti lungo tutta la curva statunitense, contagiando anche quelle europee. Il dollaro ha accelerato violentemente al rialzo, le commodity hanno ceduto, con l’eccezione del petrolio e con i metalli preziosi a guidare il movimento al ribasso. Wall Street ha iniziato fin dalle prime battute ad accumulare perdite, con tecnologia, beni di consumo discrezionali e industriali in testa ai ribassi.
Successivamente, la risalita dei rendimenti si è gradualmente ridimensionata, soprattutto in Europa, ma anche negli Stati Uniti. Tuttavia, né l’azionario né le commodity ne hanno tratto particolare sollievo finora, mentre il dollaro non ha mostrato una percettibile attenuazione del proprio slancio. Anche oggi l’infrastruttura legata all’AI è sotto fortissima pressione, con il calo del SOX che al momento supera il 3%. Chiaramente, un inasprimento delle aspettative di politica monetaria è incompatibile con un settore già alle prese con dubbi sulla sostenibilità del debito accumulato per finanziare gli investimenti.
In questo contesto, le piazze europee non hanno sfigurato. Le chiusure mostrano infatti progressi moderati per la maggior parte dei principali indici, con il solo FTSE MIB in calo, zavorrato dalla pessima performance di Prysmian (legata, appunto, all’infrastruttura AI) e STM (semiconduttori).
I rendimenti hanno riassorbito i rialzi sulle scadenze brevi, mentre sulle scadenze lunghe si osservano aumenti dei rendimenti e degli spread moderati o marginali. La spinta del dollaro ha portato l’euro sui minimi da maggio 2025. Sul fronte delle commodity, le perdite restano rilevanti per i metalli preziosi e industriali.
Tra due giorni inizierà il blackout period che precede il FOMC. Restano quindi soltanto quattro interventi pubblici utili per valutare l’impatto di questo dato sulla riunione. Uno è una conversazione di Warsh con la direttrice generale del Fondo monetario internazionale, Kristalina Georgieva. Non so se il presidente della Fed accetterà domande sulla politica monetaria.
In ogni caso, la curva statunitense sconta oltre tre rialzi da 25 punti base nei prossimi 12 mesi, il che lascia un buon margine di manovra a un FOMC che, sulla base delle ultime proiezioni, prevedeva un ultimo rialzo nel 2026, tassi stabili nel 2027 e in calo nel 2028.
La reazione di Wall Street a questo report, peggiore delle attese ma non certo drammatico, sembra esagerata, soprattutto alla luce del fatto che, dopo una prima fiammata, i rendimenti sono saliti relativamente poco: 5 punti base sul biennale e 2 sul decennale.
Bisogna però ricordare che l’S&P 500 era a contatto con i massimi, nonostante i dubbi di varia natura sull’AI avessero frenato il settore tecnologico, la tenuta del petrolio e dei suoi derivati avesse continuato a esercitare pressioni sui rendimenti, le trimestrali bancarie non avessero complessivamente entusiasmato e le Midterm Elections si avvicinassero, portando con sé un carico di incertezza.
Con queste premesse, lo storno di oggi stupisce poco. Vedremo se sarà transitorio o se la fase correttiva proseguirà fino alle Midterm.