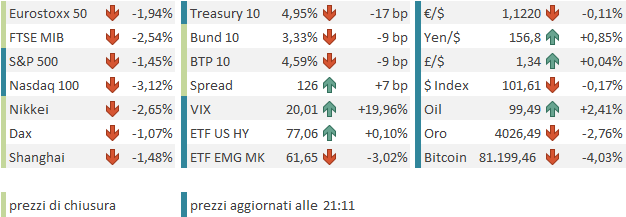
È successo un po’ di tutto sui mercati nei tre giorni di pausa dal commento. Negli USA, una stabilizzazione del tech ha permesso all’S&P 500 di chiudere in positivo per tre sedute consecutive, con un progresso aggregato di circa l’1,2%. Nello stesso lasso di tempo, il Nasdaq 100 ha guadagnato oltre il 2% e il Philadelphia Semiconductor Index il 3,2%.
In Europa, il mercato è rimasto alle prese con la situazione politica e fiscale francese, mentre lo spread OAT-Bund ha continuato ad allargarsi, passando da 138 bps di venerdì sera a 159 bps ieri sera. Anche lo spread BTP-Bund si è allargato, sia per effetto dei disordini a Milano e dello sciopero degli autotrasportatori, sia per simpatia con quello francese, passando da 106 a 115 bps. Questa situazione ha messo sotto pressione gli asset europei: l’Euro Stoxx 50 ha ceduto lunedì e martedì, per poi recuperare interamente le perdite ieri, forse anche grazie alle ennesime indiscrezioni su trattative proficue tra USA e Iran, poi sostanzialmente smentite. Anche l’euro è rimasto relativamente stabile.
In sostanza, il continuo deterioramento del quadro obbligazionario europeo ha impedito all’azionario del continente di accodarsi al rally di Wall Street, peraltro sostenuto in parte dal recupero del tech, che in Europa ha un peso inferiore. Ciò nonostante, sia l’equity europeo sia l’euro hanno mostrato una certa resilienza, a fronte di un rendimento del decennale francese salito ai massimi dal 2002, con una chiusura sopra il 5%, e di uno spread contro Bund ai massimi dal 2011. Gli utili societari hanno contribuito al rimbalzo del tech e alla tenuta dell’azionario: SpaceX e Supermicro hanno favorito il trade sull’AI ieri, mentre, tra gli altri, Essilor e SAP hanno sostenuto il rally dell’Eurozona.
Dopo la chiusura, le trimestrali di Meta e Tesla non hanno offerto, nel complesso, sostegno al mercato. Meta è inizialmente salita dopo aver riportato ricavi superiori alle attese, risultati sugli utili non direttamente confrontabili con le stime e un aumento della guidance, accompagnato da un incremento moderato del capex. Tesla ha battuto le stime, ma ha ridotto moderatamente il capex, alimentando dubbi sulla rapidità della transizione verso un modello di AI company. In ogni caso, il net income è calato del 44% nel terzo trimestre e il titolo è stato penalizzato.
È difficile dire se i risultati abbiano deluso in generale, ma nel corso della seduta asiatica le vendite sul tech e sulle infrastrutture legate all’AI sono riprese con forza. Un secondo catalyst negativo è stato un articolo del New York Times, secondo cui USA e Israele avrebbero sviluppato piani per riprendere gli attacchi all’Iran dopo le Midterm Elections, coinvolgendo anche le infrastrutture energetiche iraniane. Ieri il FT aveva pubblicato un editoriale del ministro degli Esteri iraniano Araghchi, nel quale questi dichiarava di non avere alcuna fiducia nel professato desiderio dell’amministrazione americana di arrivare a una pace con l’Iran.
Inutile dire che il petrolio, dopo essere sceso ieri, ha guadagnato oltre il 2%, contribuendo all’avversione al rischio generalizzata. A fine seduta, le perdite sono state rilevanti, soprattutto sulle piazze più esposte all’AI. La Corea ha perso il 3,5%, il Nikkei il 2,6% e Taiwan l’1,8%. Pesantissime le perdite nel China Complex, con Hong Kong e le H-shares in calo del 3% e le A-shares dell’1,6%. Perdite più modeste per Australia e India, mentre Vietnam e Indonesia hanno chiuso in rialzo.
Tornando al petrolio, ieri più di un media (FT – WSJ)
Tornando al petrolio, ieri più di una testata, tra cui FT e WSJ, ha osservato che le esportazioni di greggio dal Medio Oriente, escluso l’Iran, sono tornate ai livelli precedenti a Epic Fury. Chiaramente, il mercato teme un’escalation dopo le Midterm, soprattutto quando emergono indiscrezioni in tal senso. È questo timore a sostenere le quotazioni, forse oltre quanto giustificato dal solo effetto della scarsità dell’offerta.
Se ci fosse una vittoria democratica netta, è probabile che l’amministrazione incontrerebbe maggiori difficoltà nel realizzare azioni di questo tipo. Secondo quanto riportato da APB, infatti, i Democratici stanno preparando un’agenda da attuare nel caso conquistassero il Congresso, che include tra le priorità la fine della guerra, lo smantellamento dei tagli alla sanità, la riduzione dei dazi e il perseguimento dell’amministrazione per eventuali illeciti.
Deutsche Bank ha pubblicato ieri uno studio secondo cui il mercato petrolifero, nel 2026, è entrato in deficit per 1,8 milioni di barili al giorno a causa della guerra. Se i flussi attraverso Hormuz tornassero alla normalità, la banca prevede un’inversione di tendenza, con un surplus di 4,1 milioni di barili al giorno nel 2027 e un prezzo del petrolio che potrebbe attestarsi a 74 dollari nello stesso anno.
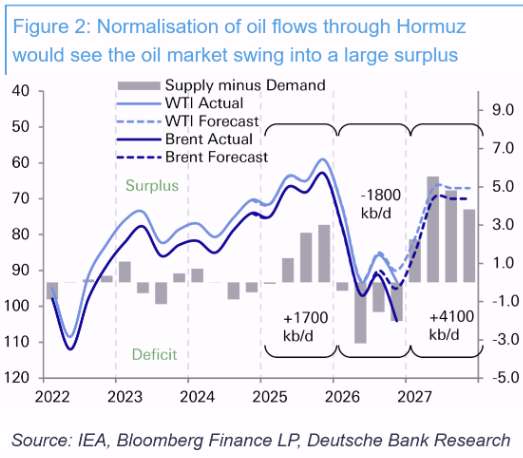
Direi che, se lo scenario fosse quello delineato da DB, la previsione di 74 dollari sembrerebbe prudenziale: mi aspetterei, in altre parole, un calo più marcato. Al momento, il mercato, frustrato da mesi di attesa per una soluzione che non è mai arrivata, non sembra attribuire una probabilità elevata a uno scenario positivo.
Tornando all’Asia, l’unico evento degno di nota è stata la riunione della Bank of Korea, che ha lasciato i tassi invariati al 3%, come previsto. Ha però dichiarato di attendersi una crescita decisamente superiore alle precedenti previsioni per quest’anno e il prossimo.
La seduta europea ha assorbito pienamente il deterioramento del sentiment legato al petrolio e alle vendite sul tech, con l’aggravante della questione francese, che ha continuato a pesare anche ieri, nonostante un sentiment generalmente positivo. Gli spread hanno quindi iniziato la giornata in forte allargamento, con il rendimento del Bund tedesco in calo e quelli di OAT e BTP in rialzo. Le borse hanno accumulato rapidamente perdite significative e la discesa ha coinvolto anche i metalli, sia industriali sia preziosi. Il petrolio si è mantenuto in deciso rialzo.
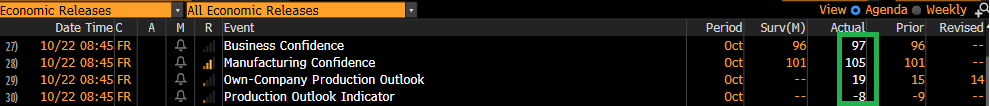
In mattinata non erano previsti dati particolarmente rilevanti, a parte quelli sulla fiducia in Francia relativi a ottobre, che normalmente ignoro e che, ironicamente, sono risultati positivi.
Il mercato è così rimasto in balia del sentiment sul tech, del petrolio e dell’allargamento degli spread di Francia e Italia. Sugli spread pesano chiaramente anche fattori specifici, tra cui il timore di nuovi disordini nel fine settimana, in occasione della manifestazione dei Gilet Gialli, e le misure prospettate dal governo francese per placare il dissenso, che rischiano di aggravare ulteriormente un quadro di bilancio già precario. Il sentiment depresso sui risk asset, a causa del petrolio e delle vendite sul tech, non aiuta.
In mattinata, l’allargamento dello spread francese ha raggiunto i 15 bps e il rendimento dell’OAT decennale ha superato abbondantemente il 5%. Il BTP ha sottoperformato in misura leggermente inferiore, ma comunque significativa, con un allargamento dello spread di 8-10 bps.
La forte avversione al rischio è tornata ad avere un impatto pesante sui tassi. I rendimenti del Bund e del Treasury USA hanno iniziato a scendere con decisione e anche le aspettative di politica monetaria hanno subito una significativa revisione. Ciò indica che la concomitanza di fattori negativi — i dubbi sull’AI, la permanenza del petrolio in area 100 dollari e i problemi fiscali francesi — comincia a incidere in modo percepibile sulle aspettative di crescita globale e, di conseguenza, sul livello dei tassi. Non a caso, il calo dei rendimenti dei Treasury è quasi interamente riconducibile alla discesa dei rendimenti reali.
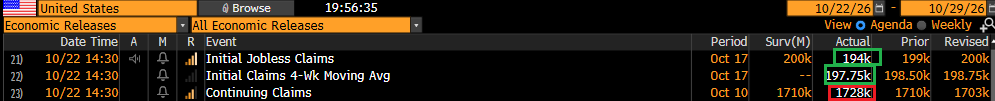
Ad aumentare ulteriormente l’ironia della giornata, l’unico dato macroeconomico USA rilevante in uscita oggi, le richieste settimanali di sussidi di disoccupazione, è risultato ai minimi da tre mesi, e minore o uguale alle 200.000 unità per la sesta settimana consecutiva. Un ulteriore segnale della solidità del mercato del lavoro, anche se va ricordato che l’occupazione è un indicatore ritardato del ciclo economico, che tende cioè a riflettere il deterioramento con un certo ritardo.
Wall Street è partita in calo e ha rapidamente accumulato perdite superiori al punto percentuale, con il tech a guidare il movimento. Il Treasury ha messo a segno un forte rialzo e il rendimento del decennale è tornato sotto il 5%.
Le piazze europee hanno tentato un recupero nel pomeriggio, approfittando di una temporanea flessione del petrolio, ma il movimento si è in gran parte riassorbito con l’aggravarsi delle vendite sui titoli legati all’AI. Le chiusure hanno registrato perdite comprese tra l’1% e il 2%, a seconda degli indici, con Milano e Madrid penalizzate dalla debolezza dei settori bancari.
La distribuzione settoriale ha visto Materials, Financials, Industrials e Information Technology tra i comparti più penalizzati, in ordine crescente di perdita. Ben cinque settori hanno tuttavia chiuso in positivo, con i difensivi a guidare: Health Care, Consumer Staples e Communication Services. A fine seduta, il rendimento del Bund è sceso di 9 bps, mentre quello dell’OAT è salito di 6. Il rendimento del BTP è rimasto invariato, mentre quelli degli altri titoli periferici hanno registrato lievi cali.
Un massacro ha colpito anche le commodity più cicliche: rame e oro hanno perso il 2,5%, mentre l’argento è sceso di oltre il 5%.
Sorprendentemente, l’euro si è mosso appena, beneficiando del crollo dei tassi USA.
Wall Street continua infatti a registrare perdite significative, con il Nasdaq 100 arrivato a cedere il 3%, zavorrato dai semiconduttori (SOX -5,5%) e dagli altri protagonisti delle infrastrutture AI. I rendimenti dei Treasury sono scesi di oltre 15 bps lungo la curva, dal due al dieci anni, con il decennale al 4,95%.
L’aspetto peculiare del movimento odierno è che, a fronte di una perdita superiore al punto percentuale, cinque settori su undici sono in positivo e addirittura due terzi dei titoli dell’S&P 500 registrano guadagni. A mio modo di vedere, questo fenomeno dipende da due fattori:
- una rotazione settoriale forsennata, in uscita dall’AI trade e verso i difensivi, ma anche verso comparti precedentemente evitati perché considerati vittime predestinate dell’AI, come la consulenza e il software;
- un violento processo di de-risking, che porta a chiudere contemporaneamente posizioni lunghe e corte.
L’indice del momentum, che misura la performance di un portafoglio teorico nel quale si acquistano il 15% dei titoli più liquidi del Russell 3000 con il momentum rialzista più forte (migliore performance a 12 mesi) e si vendono quelli con il momentum ribassista più marcato, perde oggi oltre il 7%. Un segnale piuttosto significativo di capitolazione.
Tornando all’obbligazionario, l’impennata dell’avversione al rischio ha fatto passare in secondo piano tutti i discorsi sull’inflazione legata al petrolio, sull’impatto del deficit e sulla deriva del tratto lungo della curva, che dominavano il dibattito fino a due settimane fa. In altre parole, con l’aumento dei dubbi sulla tenuta del ciclo economico, i bond — in particolare i Treasury, ma anche i Bund — tornano a rappresentare un’efficace copertura di portafoglio.
Non a caso, la Fed Funds Strip al momento non sconta quasi più alcuna probabilità di un rialzo al FOMC di mercoledì prossimo, né di un rialzo entro la fine dell’anno. Sono inoltre scomparsi i tre rialzi abbondanti attesi entro luglio: al momento la curva ne sconta due, con una probabilità superiore al 50% che la Fed si fermi lì in questo ciclo.
La frana odierna sembra rappresentare il cedimento di un mercato azionario di fronte a una concomitanza di fattori negativi: i dubbi sulla sostenibilità degli investimenti nell’AI, la geopolitica e il petrolio, la crisi fiscale francese e l’avvicinarsi delle Midterm negli USA, con il crescente carico di incertezza legato alle possibili reazioni di Trump e alle relative conseguenze geopolitiche.
È significativo che questa capitolazione si manifesti proprio a pochi giorni dall’inizio dell’earnings season, che finora ha rappresentato il principale fattore di sostegno alla resilienza dell’azionario di fronte a queste criticità.
Detto questo, con poco più di un quinto delle aziende che hanno già pubblicato i risultati, le trimestrali stanno battendo le stime di Wall Street con un margine significativo. Ciò lascia intendere che una crescita degli utili del 30% su base annua possa concretizzarsi, anche se serviranno ancora una o due settimane per avere un quadro sufficientemente consolidato. In Europa, dove la stagione delle trimestrali è ancora meno avanzata, il quadro in termini di sorprese positive sembra analogo.
Resto dell’idea che non ci troviamo di fronte a uno scenario da crollo azionario. Le preoccupazioni sul tech e sull’AI mi paiono eccessive, così come mi sembravano eccessive quelle sul mercato obbligazionario globale a settembre.
Vedremo.