
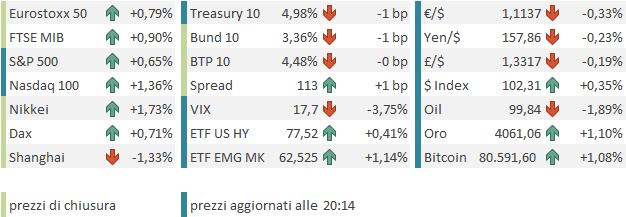
Discreto rialzo per Wall Street ieri sera, con l’S&P 500 in progresso dello 0,7% e il Nasdaq 100 in salita dello 0,82%. Il Russell 2000 ha guadagnato lo 0,38% e le Magnificent 7 lo 0,76%, in quella che è sembrata una seduta abbastanza equilibrata, con guadagni distribuiti tra ciclici e tech, mentre i difensivi sono rimasti in retroguardia. Il Philadelphia Semiconductor ha messo a segno un rimbalzo del 2,8%.
I rendimenti hanno mantenuto una tendenza al rialzo sulla parte breve della curva, nonostante il petrolio abbia ceduto terreno nel finale di seduta. Probabilmente, l’avvicinarsi del FOMC (domani) sta alimentando un po’ di nervosismo.
Il sentiment positivo si è trasferito solo parzialmente in Asia. Sono stati gli indici a maggiore contenuto tecnologico a mostrare le performance migliori: il Nikkei ha guadagnato l’1,7%, il Kospi il 3%, mentre Taiwan solo lo 0,1%, anche se era rimasta chiusa da giovedì scorso. Progressi anche in Australia, mentre India e Vietnam sono rimasti più o meno invariati. Male invece il China Complex, con cali moderati di Hong Kong e dell’HSCEI (-0,6% in aggregato) e più significativi per Shenzhen e Shanghai (-1,3%), affossate dal tech locale (STAR 50 -5%).
Sul fronte macro, la crescita coreana ha (naturalmente) sorpreso al rialzo, con un +1% sul trimestre (4% annualizzato), sostenuta da un aumento della domanda interna e dal forte contributo degli investimenti fissi.
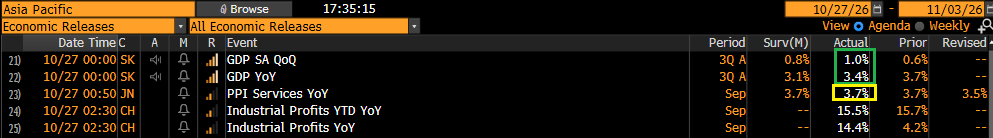
In Giappone i prezzi alla produzione nei servizi sono usciti a settembre in linea con le attese e l’accelerazione rispetto ad agosto deriva da una revisione al ribasso del dato di quel mese.
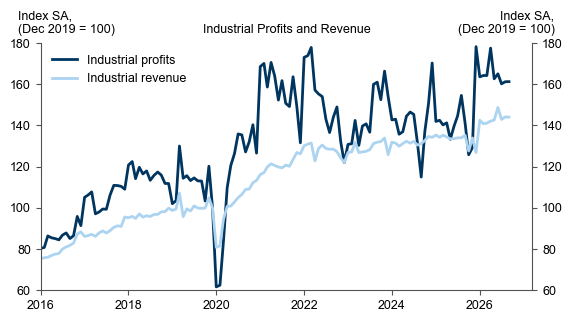
Infine, gli industrial profits cinesi di settembre sono rimasti stabili sia su base mensile sia come crescita da inizio anno, mentre il balzo del dato anno su anno è dovuto interamente a un effetto base. Anche i ricavi sono rimasti stabili, come mostra questo grafico di Goldman Sachs. In generale è un report non brillante, ma nemmeno tale da giustificare la performance mediocre dell’azionario cinese.
Dopo i progressi di ieri, la seduta europea è iniziata con un tono consolidativo. Il petrolio recuperava parte della discesa di ieri, mentre i titoli obbligazionari francesi e periferici consolidavano i progressi. La Consumer Confidence francese di ottobre ha registrato un calo di 5 punti, eguagliando i minimi della serie, segnati nel 2013. Si tratta di un report privo di particolare importanza, a mio modo di vedere, come del resto quasi tutte queste survey in Europa (non che quelle USA contino molto di più). Chiaramente però oggi è balzato all’onore delle cronache, visto il focus che c’è sulla Francia.
In tarda mattinata sono comparse le dichiarazioni della Guida Suprema iraniana Khamenei, che ha reiterato le condizioni per porre fine alla guerra. Queste headline, arrivate in un momento in cui l’attività diplomatica è frenetica, pur non contenendo nulla di nuovo, hanno dato una scossa al sentiment: il petrolio ha cominciato a calare, le borse hanno cancellato le modeste perdite passando in positivo, mentre i rendimenti hanno ridotto i rialzi.
Negli USA l’agenda macro era piuttosto ricca, ma i dati davvero rilevanti erano pochi.
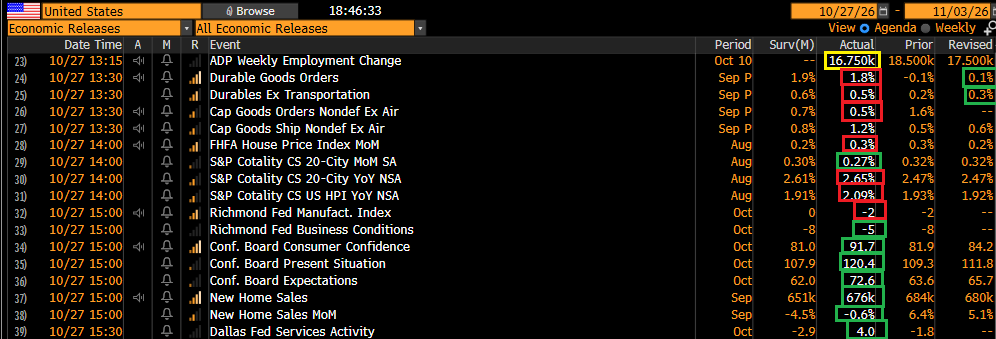
L’ADP weekly media a 4 settimane ha segnalato una creazione di posti in calo, ma sempre discreta.
I Durable Goods Orders preliminari di settembre sono usciti leggermente sotto le attese (con revisioni positive per agosto), ma restano robusti, indicando investimenti ancora solidi soprattutto nel manifatturiero.
I prezzi delle case negli USA ad agosto sono saliti leggermente meno delle attese, ma comunque in misura considerevole. Tuttavia, guardando ai dati anno su anno, con un’inflazione al 3,4%, in termini reali i prezzi sono scesi. Va ricordato che questa è una media di giugno, luglio e agosto, quindi l’impatto dell’aumento dei tassi lo vedremo pienamente solo tra una o due rilevazioni. Detto questo, le vendite di case nuove di settembre sono uscite più o meno sui livelli di agosto e sopra le attese, che le vedevano in calo.
Infine, la Consumer Confidence di ottobre ha messo a segno un robusto rimbalzo, ben distribuito tra le due componenti, Present Situation ed Expectations. Il recupero ha quasi cancellato il deterioramento accumulato da giugno in poi. Analogamente, la percezione del mercato del lavoro ha interamente recuperato il calo del mese scorso, con un saldo netto del 5% di intervistati che lo giudica “plentiful” rispetto a “hard to get”. Il Conference Board, che cura la survey, ha inoltre evidenziato come i riferimenti ai prezzi elevati abbiano continuato ad aumentare, mentre quelli alla guerra si siano leggermente ridotti.
Wall Street è partita in progresso, trainata oggi soprattutto dal comparto AI del tech. Il sentiment ha probabilmente ricevuto ulteriore supporto dalla notizia che l’emissione di azioni da parte di Meta ha raccolto una domanda pari a cinque volte l’ammontare offerto. Dopo qualche titubanza, l’S&P 500 ha accumulato circa mezzo punto di guadagno, mentre il Nasdaq 100 ha superato l’1%.
Di fronte alla verve di Wall Street, anche l’azionario continentale ha ampliato i suoi guadagni. I principali indici hanno chiuso con progressi generalmente superiori al mezzo punto percentuale, trainati soprattutto dall’IT e, successivamente, da industriali e materials. In controtendenza energy e consumer. Sul fronte obbligazionario, l’allargamento degli spread si è ridimensionato nel pomeriggio, in un contesto di moderato calo dei rendimenti sulle scadenze più brevi, favorito dalla correzione del petrolio.
Al di là del petrolio, il buon sentiment si è esteso anche alle commodity, con un recupero sia dei metalli preziosi sia di quelli industriali.
Domani abbiamo il FOMC. La Fed Funds strip sconta meno del 10% di probabilità di un rialzo, un livello che in passato equivaleva sostanzialmente a escludere una mossa, e così dovrebbe essere anche nella Fed di Warsh, anche perché il resto del Committee continuerà probabilmente a voler evitare di sorprendere il mercato, salvo una o due possibili eccezioni. Detto questo, il linguaggio dello statement dovrebbe continuare a indicare come probabili ulteriori rialzi nei prossimi meeting, nel tentativo di favorire un ritorno al target di un’inflazione che lo manca ormai da oltre cinque anni. Il mercato dei tassi USA, però, sconta già un rialzo al FOMC di dicembre e più o meno altri due entro settembre 2027, quindi non dovrebbe risultare particolarmente allarmato da questo tipo di esito.
Nel frattempo, Crise di Bloomberg ha analizzato il recente crash dell’AI trade (scomposto da Deutsche Bank, nel pezzo di ieri, tra settori tech e mega cap rispetto al resto del mercato) osservandolo attraverso la lente del rapporto Russell Growth/Russell Value. Nel grafico sotto è riportata la performance anno su anno di questo ratio.
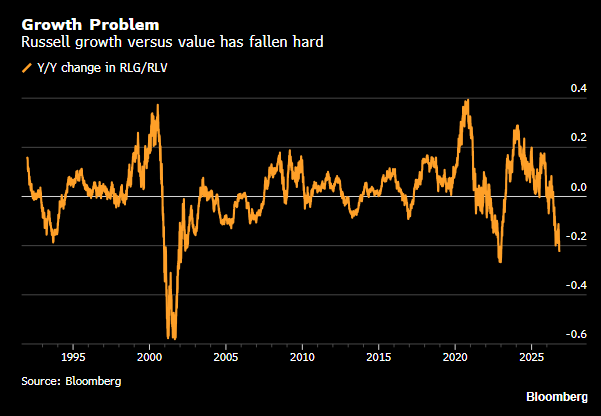
Il calo relativo del Russell Growth è il terzo più forte dal 1990, superato solo dallo scoppio della bolla tech nel 2000 e, di poco, dalla fase finale della correzione del 2022. La peculiarità di questo terzo episodio è che, questa volta, gli indici generali hanno perso pochissimo dai massimi, in particolare l’S&P 500. In altre parole, la resilienza dei titoli Value ha compensato in larga parte il calo di quelli Growth, ampiamente popolati dai protagonisti del trade AI.
Con appena due precedenti è difficile estrarre un segnale robusto. In un caso questa sottoperformance ha rappresentato l’inizio di una catastrofe, nell’altro ha coinciso più o meno con la partenza di un forte rally. Resta però evidente quanto sia stato estremo il sell-off del comparto Growth, in un contesto in cui, come stiamo scoprendo in questi giorni, l’earning growth del tech rimane estremamente forte. A mio parere, ci sono le condizioni per puntare su un recupero relativo del comparto.