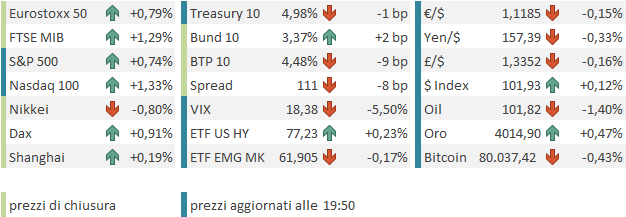
Chiusura negativa venerdì sera a Wall Street, con l’S&P 500 in calo dello 0,52%. Il comparto tecnologico ha mostrato una tenuta relativa, con il Nasdaq 100 che ha chiuso invariato, mentre il Russell 2000 ha ceduto lo 0,32% e il Dow l’1,23%. L’S&P 500 Equal Weight ha sottoperformato (-0,78%), segnalando prese di beneficio sui titoli che avevano registrato le performance migliori. In effetti, sia sulla settimana sia sul mese l’indice ha chiuso in positivo, a differenza dell’omologo ponderato per la capitalizzazione.
A illustrare le dinamiche del recente crollo del tech interviene un interessante studio di Deutsche Bank, secondo il quale il settore ha sottoperformato di 12 punti percentuali il resto dell’S&P 500 nelle ultime due settimane: il primo ha perso il 7%, mentre il secondo ha guadagnato il 5%. Non si tratta di un fenomeno così raro. Infatti, il rapporto tra il tech e il resto dell’S&P 500 si è mosso all’interno di un canale ascendente negli ultimi tre anni e mezzo e, nonostante la correzione aggressiva, si trova ancora al suo interno.
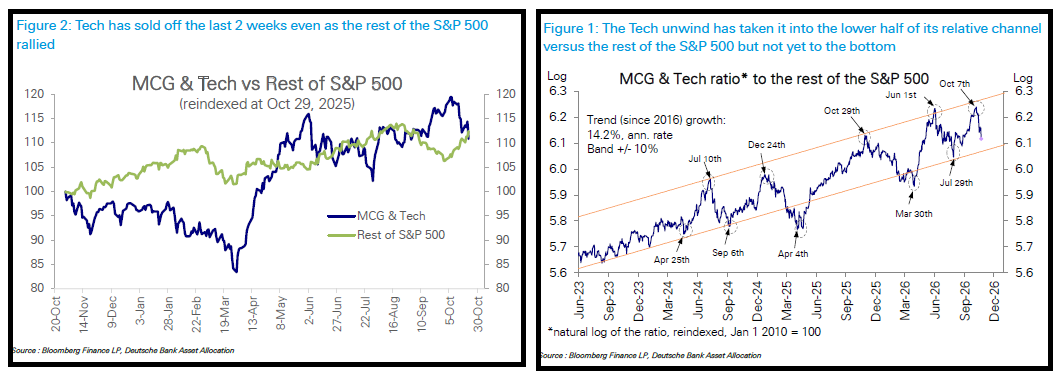
Le due occasioni in cui il tech è uscito dal canale hanno coinciso con gli shock legati al Liberation Day e allo scoppio della guerra tra Stati Uniti e Iran. La natura ciclica del settore lo ha penalizzato rispetto a quelli difensivi.
La violenta correzione ha modificato il posizionamento degli investitori, riportandolo su livelli neutrali e ai minimi da sei mesi. DB osserva che il posizionamento è molto più contenuto di quanto suggerirebbero la crescita degli utili attuale e quella attesa. Nel corso della discesa, i fondi che investono nel tech hanno continuato a registrare afflussi, anche se la fase finale ha visto un paio di sedute caratterizzate da deflussi significativi.
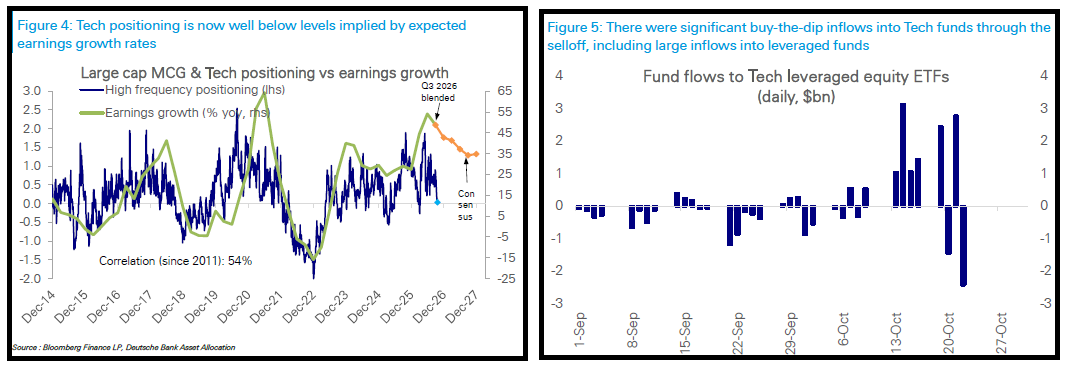
DB osserva che, nelle ultime due occasioni, ad aprile e luglio 2026, a invertire la tendenza è stato il tono della stagione delle trimestrali. Vedremo se accadrà anche questa volta.
Dopo la chiusura dei mercati, Moody’s si è pronunciata sul rating della Francia e, a sorpresa, lo ha mantenuto invariato, confermando l’outlook negativo e rinviando la decisione a marzo 2027. Moody’s osserva che l’economia francese è robusta e diversificata e che le istituzioni sono solide. L’agenzia si attende quindi che nel 2027 vengano varate, eventualmente anche per decreto, misure correttive in grado di riportare le finanze pubbliche su un percorso sostenibile. Riconosce, naturalmente, i rischi derivanti dalla frammentazione del Parlamento e dalla situazione geopolitica, ma ritiene che le proteste tenderanno ad attenuarsi nel tempo. Moody’s osserva inoltre che la propria previsione di deficit per il 2027, pari al 5,2% del PIL, è più elevata di quella del governo. In altre parole, secondo l’agenzia, la situazione non sta peggiorando così rapidamente quanto scontato dal mercato. C’è ancora tempo per adottare misure correttive efficaci.
Ieri sera abbiamo appreso che in Brasile Lula ha vinto il ballottaggio contro Bolsonaro, nonostante il candidato di destra si stia rifiutando di riconoscere la vittoria. I mercati sono stati colti di sorpresa, avendo scontato una vittoria di Bolsonaro, giudicato molto più pro business dell’ex sindacalista. Tutti i veicoli d’investimento dedicati al Brasile quotati in Asia hanno immediatamente registrato perdite a doppia cifra. Va detto che il crollo di 15 punti percentuali in corso sul Bovespa rappresenta in larga parte il ritracciamento del rally seguito al primo turno, quando Bolsonaro aveva vinto con un margine significativo. Il prossimo appuntamento politico potenzialmente in grado di muovere i mercati sono le elezioni in Israele, dall’esito assai incerto, seguite, tra otto giorni, dalle Midterm Elections negli USA.
Stanotte la seduta asiatica ha avuto un andamento contrastato. La persistente debolezza del tech ha pesato su Tokyo, Seul e sulle azioni cinesi di classe A. Male anche Vietnam e Indonesia. In positivo, invece, Hong Kong, HSCEI, Australia e India, mentre Taiwan è rimasta ancora chiusa. Oggi non erano in calendario dati rilevanti in Asia. In Cina si è aperto il Plenum del Partito, che proseguirà fino al 29 ottobre. Visto l’andamento delle cose, direi che gli argomenti di cui discutere non mancano.
Le notizie sulla Francia hanno aiutato i mercati europei ad avviare la seduta con un tono costruttivo. Dopo un’iniziale esitazione, gli spread dei titoli di Stato francesi e periferici hanno registrato riduzioni significative nel corso della mattinata, offrendo sollievo al settore bancario e ai listini azionari. Ha contribuito anche il calo del petrolio, che ha perso terreno in mattinata nonostante i proclami bellicosi di Trump nel fine settimana e la circolazione di piani per riprendere gli attacchi, con le conseguenti possibili rappresaglie iraniane.
Sul fronte macroeconomico, l’unico dato degno di nota è stato l’IFO tedesco di ottobre, che ha sorpreso in positivo, segnalando un miglioramento del clima economico in Germania e portando l’indicatore ai massimi da maggio 2023
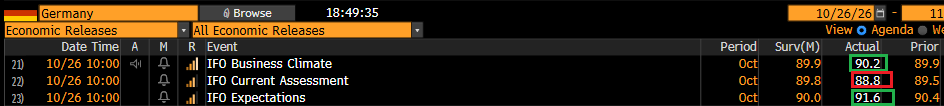
Nel dettaglio, la componente coincidente è peggiorata, ma il rialzo delle aspettative ha più che compensato la flessione. Nel corso della mattinata il sentiment ha continuato a migliorare e il rimbalzo si è esteso al tech e alle materie prime. A contribuire potrebbe essere stata anche la notizia della pubblicazione del documento relativo alla quotazione di Anthropic. Meta ha annunciato un’emissione di azioni ordinarie e privilegiate (common e preferred stock), anche attraverso un programma di vendita sul mercato, per un importo complessivo potenzialmente pari a 95 miliardi di dollari. Nvidia, AMD e Broadcom si sono impegnate ad acquistare azioni ordinarie per 5 miliardi di dollari, contribuendo a limitare le perdite del titolo Meta.
In tutto questo, soltanto l’euro si è rifiutato di mostrare particolare entusiasmo per le notizie sulla Francia, nonostante lo spread OAT-Bund fosse già in calo di 10 punti base. La moneta unica è rimasta sostanzialmente sui livelli di venerdì sera.
Nel pomeriggio anche l’agenda statunitense era piuttosto scarica. Wall Street ha aperto in rialzo, ampliando progressivamente i guadagni, con l’S&P 500 arrivato a guadagnare fino all’1%. A livello settoriale, è stato il tech a trainare il mercato, con vigorosi rimbalzi per gran parte dei titoli coinvolti nell’AI. Bene anche industrials e consumer discretionary. In controtendenza, invece, tutti i comparti difensivi: utilities, healthcare, consumer staples e communication services.
A guastare parzialmente la festa, nel tardo pomeriggio, è stato il recupero del petrolio, privo di motivazioni specifiche evidenti, che ha azzerato le perdite della materia prima e provocato un parziale raffreddamento del sentiment.
Le Borse europee hanno così chiuso a una certa distanza dai massimi intraday, ma hanno comunque portato a casa buoni progressi, trainate da industrials, financials e tech, mentre i difensivi sono arretrati. A fine seduta, le riduzioni degli spread sono state consistenti: 12 punti base per l’OAT, con il rendimento in calo di 10 punti base al 4,89%, e 9 punti base per il BTP, il cui rendimento è sceso di 7 punti base al 4,48%. In calo di 6 punti base anche gli spread di Spagna e Portogallo. L’euro ha continuato a ignorare le notizie e ha chiuso sotto quota 1,12 dollari. Tra le materie prime sono saliti moderatamente i metalli industriali e preziosi, mentre il petrolio è tornato a scendere, seppure in misura contenuta.
L’agenda della settimana si preannuncia piuttosto movimentata, non tanto per i dati macroeconomici, che comunque non mancano — tra cui il PIL del terzo trimestre negli Stati Uniti e in Europa e il PCE statunitense di settembre — quanto per le riunioni delle banche centrali, in particolare FOMC e BCE, le elezioni in Israele e la pubblicazione dei risultati trimestrali di numerose aziende, sia negli Stati Uniti — tra cui Alphabet, Microsoft e Amazon — sia in Europa.
Martedì 27 ottobre
Dati: USA Conference Board consumer confidence index di ottobre, durable goods orders di settembre, Cina industrial profits di settembre
Banche centrali: bank lending survey della BCE
Utili: Visa, Coca-Cola, Novartis, HSBC, Boeing, Seagate, Freeport-McMoRan, UPS, NXP Semiconductors, PayPal, Porsche, Orange
Aste: TNotes USA a 5 anni ($70 mld)
Altro: elezioni in Israele
Mercoledì 28 ottobre
Dati: USA advance goods trade balance di settembre
Banche centrali: FOMC
Utili: Alphabet, Microsoft, SK hynix, GE Vernova, Santander, Airbus, UBS, BNP Paribas, Standard Chartered, eBay, Ford, Mercedes-Benz, Stellantis
Aste: FRN USA a 2 anni ($30 mld
Giovedì 29 ottobre
Dati: USA GDP del terzo trimestre, PCE di settembre, initial jobless claims
Banche centrali: Meeting ECB, intervento di Kocher (BCE)
Utili: Amazon, Samsung Electronics, Mastercard, Intel, Caterpillar, Shell, TotalEnergies, BBVA, Starbucks, ING Groep, Mondelez, Lloyds Banking, Societe Generale, STMicroelectronics, Volkswagen, Adidas, Blue Owl
Aste: Notes USA a 7 anni ($44 mld)
Altro: vertice UE-Canada (fino al 30 ottobre)
Venerdì 30 ottobre
Dati: GDP del terzo trimestre in Germania, Francia, Italia, Eurozona e USA
Banche centrali: Meetint Bank of Japan, interventi di Daly e Musalem (Fed), interventi di Lane e Panetta (BCE), DMP survey della BoE
Utili: ExxonMobil, Chevron, BP, Credit Agricole,
Altro: riunione dei ministri degli Esteri del G20 ad Atlanta (fino al 31 ottobre)