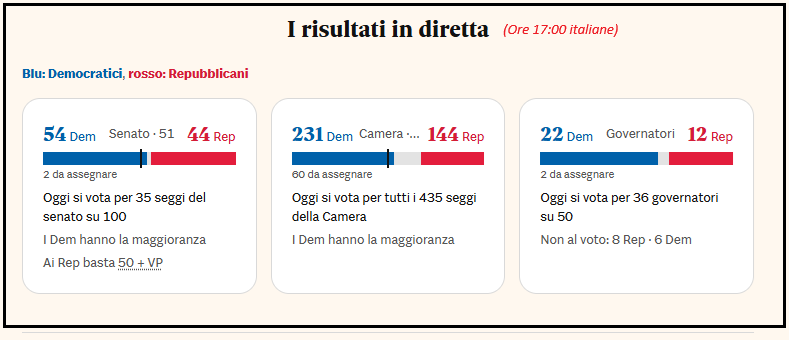
Più che un’onda blu, è stata una valanga. In base a risultati non ancora definitivi, ma ormai sostanzialmente irreversibili, i Democratici hanno vinto a man bassa sia alla Camera, dove era previsto, anche se non con numeri così abbondanti, sia al Senato, dove c’era maggiore incertezza, oltre che nelle elezioni dei governatori. La figura sotto, ripresa dal monitor del Sole 24 Ore, chiarisce bene la situazione:
- Al Senato, con 2 seggi ancora da assegnare, i Democratici hanno una maggioranza di 10 seggi, e PredictIt attribuisce una probabilità superiore al 70% che diventi di 12.
- Alla House, dove restano ancora 60 seggi da assegnare, i Democratici hanno già conquistato la maggioranza.
- Riguardo ai 36 governatori in scadenza, 22 vanno ai Democratici e 12 ai Repubblicani, con 2 ancora da assegnare.
E questo senza soffermarsi sulle roccaforti repubblicane passate ai Democratici, come Texas, Georgia, etc. Una vittoria talmente schiacciante che persino Trump, al momento, al di là delle recriminazioni, non ha tentato di contestare il risultato. Trattandosi di Trump, non si sa mai quando potrebbe cambiare idea, ma per il momento questo è il miglior risultato tra quelli possibili.
** Trump Prepared To Work With Democrats; Will Accept Election Results – NYT
Facendo un passo indietro, ieri sera (martedì) Wall Street aveva chiuso con un moderato progresso per l’S&P 500 (+0.36%) e uno leggermente migliore (+0.68%) per il Nasdaq 100, supportato dai semiconduttori (SOX +2.63%). Diciamo che il mercato si è marginalmente posizionato in vista di quello che poi è stato l’outcome.
La seduta asiatica è stata caratterizzata dal materializzarsi del risultato elettorale. Inizialmente, i mercati hanno scontato quello che prevedeva il manuale in caso di vittoria democratica: il future sul Nasdaq è calato, scontando l’impatto sul tech e sull’AI dell’atteggiamento democratico nei confronti dei datacenter e della regolamentazione sull’AI. L’S&P 500 si è fatto trascinare al ribasso a sua volta, probabilmente guardando anche all’impatto sullo stimolo fiscale. È durata poco, e i futures hanno recuperato le perdite, eventualmente supportati anche dalla reazione quasi rassegnata di Trump.
Le piazze asiatiche hanno seguito questo canovaccio, con quelle più tech, come Tokyo, Taiwan e Seul, che hanno ridotto nel corso della seduta le perdite iniziali, con quest’ultima che ha chiuso in positivo. Molto forti le piazze cinesi, con progressi compresi tra l’1.5% e il 2% per le A e H shares. Ma qui la performance è stata drogata dal corposo intervento del “national team” (veicoli statali che agiscono a supporto del mercato), che secondo indiscrezioni ha comprato per tutta la giornata, in particolare 2 ETF tecnologici. Non a caso, lo STAR 50 ha fatto +9%.
** China Boosts Market Defense With National Team, Buybacks BBG
Degli altri indici, il Vietnam ha fatto quasi un 2%, mentre India e Indonesia hanno mostrato progressi moderati e l’Australia ha ceduto moderatamente.
Coperti dal clamore delle elezioni, in Asia sono stati pubblicati i PMI servizi e composite finali di ottobre.
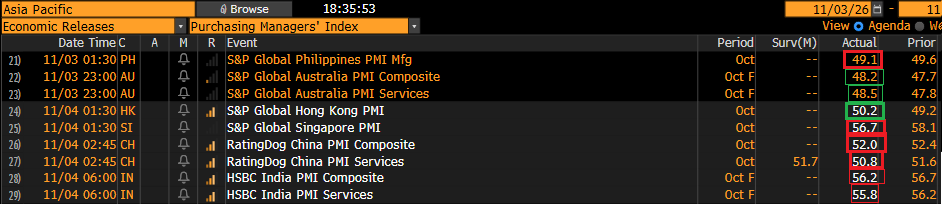
Il dato più rilevante è il calo dei numeri cinesi, con i servizi che mostrano un’espansione inferiore alle attese e marginale. Ma questo si era già intuito. Per il resto, abbiamo modesti cali e revisioni al ribasso, tranne in Australia e Hong Kong.
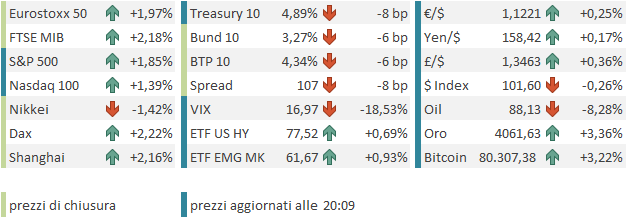
All’apertura della seduta europea, la fase di sentiment negativo legata al clean sweep democratico si stava già attenuando. Inoltre, i rendimenti scendevano in simpatia con quelli USA, depressi dalla prospettiva di una stance fiscale più conservativa al Congresso, o quanto meno di uno stallo in caso di utilizzo del veto da parte di Trump. E il petrolio ha cominciato a reagire alla prospettiva di una soluzione della guerra in Iran, visto che Trump è sembrato aver accantonato il progetto di attacchi post-Midterm, dal momento che la guerra è stata una delle cause principali della debacle elettorale.
Così l’azionario continentale ha iniziato a salire e non si è più guardato indietro.
Anche in Europa era prevista la pubblicazione dei PMI servizi e composite finali di ottobre. Anche qui parliamo di moderate delusioni in media.
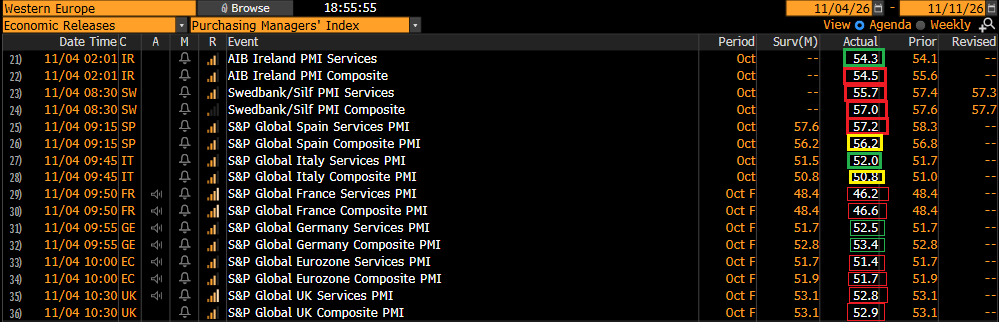
Si fa notare il dato sui servizi migliore delle attese in Italia, ma il Composite è stato spinto sotto le attese dal brutto dato manifatturiero pubblicato lunedì.
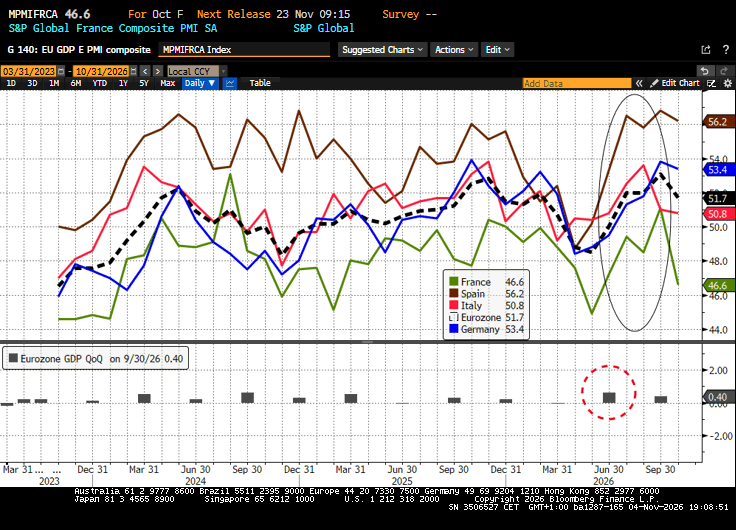
Riguardo ai dati già noti, la Francia ha mostrato cospicue revisioni al ribasso rispetto ai dati preliminari, che erano già deboli, a causa dei pesanti scioperi di fine ottobre. Viceversa, la Germania ha visto il proprio report rivisto al rialzo, fino quasi a rimanere stabile sui livelli di settembre. Nel grafico sotto si nota il moderato rallentamento dell’attività a ottobre, con il crollo francese e la resilienza tedesca. Il GDP però tiene bene, anche se in parte drogato dalle distorsioni legate a quello irlandese.
In ogni caso, si tratta di report assolutamente non in grado di distogliere l’attenzione dei mercati dal clean sweep democratico e da tutto quello che ne poteva venire di buono per l’Europa: un petrolio in calo grazie alle prospettive di pace, in luogo di un’escalation; un atteggiamento più leale verso gli alleati tradizionali e meno amichevole verso la Russia; un minore rischio di imposizione di dazi; e l’eliminazione di un fattore di rischio come le Midterm, senza strascichi.
A metà mattina, il CPI preliminare europeo è uscito assolutamente in linea con le attese, senza turbare la luna di miele dei mercati.
E così abbiamo approcciato il primo pomeriggio con progressi non troppo distanti dal 2%, i rendimenti in robusto calo, il petrolio in calo di 3 punti abbondanti e l’euro e i metalli preziosi in forte recupero.
In US oggi erano in pubblicazione diversi report.
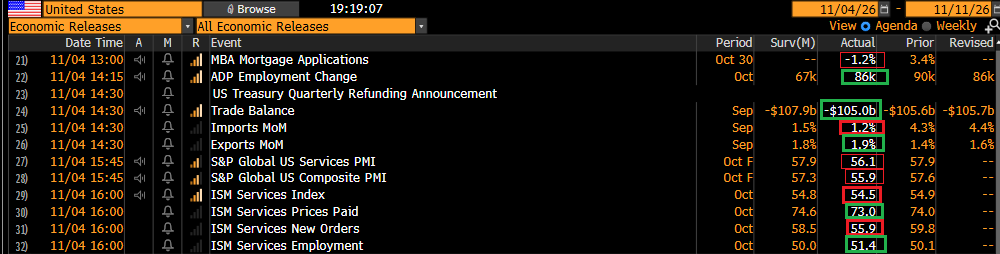
L’ADP survey di ottobre ha superato il consenso, segnalando 86.000 nuovi occupati nel settore privato: un buon viatico per venerdì.
Il trade balance di settembre è uscito più basso delle attese, con import in minor crescita ed export più forte del consenso.
I PMI hanno subito una bella revisione al ribasso, ma restano su livelli che indicano un’attività florida.
L’ISM Services di ottobre ha deluso marginalmente le attese, ma resta a sua volta su livelli buoni. Riguardo ai principali sottoindici, si registra un moderato rallentamento dei new orders, ma anche un rallentamento della salita dei prezzi e un’accelerazione dell’occupazione.
Ma anche Wall Street aveva occhi solo per il risultato delle Midterm. Gli indici sono partiti in rialzo, ma poco dopo il mercato, pur mantenendo un’impostazione solidamente rialzista, ha cominciato a selezionare. Mentre i ciclici e i titoli rate sensitive hanno continuato a salire con forza, tutti i titoli legati ai datacenter sono tornati oggetto di pesanti vendite. Parlo di semiconduttori, Newcloud (fornitori di servizi cloud di nuova generazione specializzati in datacenter), produttori di memorie, power generation, cooling, etc.
Chiaramente, le nette vittorie democratiche negli Stati in cui era prevista la costruzione di un gran numero di datacenter preoccupano gli investitori, che temono che queste costruzioni verranno ferocemente ostacolate. Trattandosi di subsettori già molto tartassati di recente e quindi fragili, le performance sono state orrende, ma comunque non in grado di fermare gli indici generali, che hanno accumulato forti progressi nel pomeriggio. Anche gli hyperscalers hanno partecipato al rally.
Un altro fattore rilevante nelle ultime ore di contrattazione della seduta europea è stato il crollo del petrolio, che ha accumulato un passivo di 7 o 8 punti quando è emerso più chiaramente che il Congresso, nella sua nuova formazione, intende fermare la guerra in Iran. Poi, sia Trump sia Vance hanno attribuito al conflitto la colpa della debacle elettorale, con il Presidente che ha usato un linguaggio conciliatorio nei confronti del Congresso.
* JD VANCE BLAMES IRAN WAR FOR REPUBLICAN MIDTERM DEFEAT
* SCHUMER VOWS TO END IRAN WAR USING DEMOCRATS’ NEW CONGRESSIONAL MAJORITY
* SCHUMER: WE WILL END THE WAR, SOME REPUBLICANS HAVE JOINED US
* TRUMP ON ELECTION: IT’S LARGELY TRUE ELECTION LOSS WAS RESULT OF IRAN WAR
* TRUMP SAYS `I’LL GET ALONG PROBABY WITH THE DEMOCRATS UNLESS THEY WANT TO BE DESTRUCTIVE’
Le piazze europee chiudono così con progressi distribuiti attorno al 2%, e i settori recentemente più penalizzati, come finanziari e consumer discretionary, a outperformare, mentre l’IT e, ovviamente, l’Energy sono gli unici in controtendenza.
I rendimenti mostrano cali importanti, abbondantemente a 2 cifre per Italia e Francia, che vedono i loro spread calare rispettivamente di 10 e 15 bps. Il recupero dell’euro si è un po’ ridotto nel pomeriggio, mentre tra le commodities, se oil e gas perdono 6/8 punti, oro e argento volano, con il primo tornato sopra i 4.000$ l’oncia.
A Wall Street, a 2 ore dalla chiusura, le performance sono solo leggermente inferiori, con tutti i settori in positivo tranne Energy e Industrials, settore quest’ultimo avente titoli legati alla costruzione dei datacenter, e l’IT tenuto su dalle performance delle varie Amazon, Microsoft, Apple, Google e Meta.
Anche qui si registrano performance spaziali su titoli e settori recentemente penalizzati, il che mostra che il rally odierno, negli USA come in Europa, ha una componente di sollievo per il superamento delle Midterm e per l’outcome assai positivo, e una di ricopertura per un posizionamento recentemente molto difensivo e scettico. Tranne che per l’AI trade, che deve ancora scontare l’enorme potere conquistato dai Democratici.
Personalmente, ritengo che la preoccupazione per il destino dei datacenter sia esagerata. Vi è un enorme interesse a costruirli, per cui si troveranno accordi, magari con municipalità desiderose di ottenere supporto pubblico o privato in cambio della propria disponibilità. Quindi, forse vi saranno cambiamenti logistici, anche all’estero, e maggiori costi, ma difficilmente inasprimenti del regime regolamentare e autorizzativo arriveranno a compromettere la traiettoria complessiva degli investimenti in AI.
Per il resto, vedremo cosa porterà in dote questo Congresso rivoluzionato. Per il momento, a parte quanto detto su una politica fiscale più conservativa (positiva per i bonds), fine della guerra in Iran (negativa per oil, positiva per bonds) e regolamenti e blocchi sui datacenter, il clean sweep dovrebbe essere favorevole alle energie rinnovabili e alla spesa medica.