
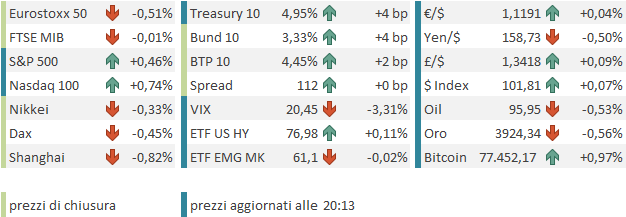
Pessima price action ieri a Wall Street, con l’S&P 500 che, dopo essere stato in progresso di oltre un punto percentuale, ha chiuso a -0.51%, nuovamente zavorrato dall’AI trade. Il Nasdaq 100 ha accumulato un progresso dell’1.3%, prima di invertire la marcia e chiudere in calo dell’1.39%, a contatto con la media mobile a 200 giorni. E questo nonostante il calo del prezzo dell’oil, superiore al 7%. Un fattore sicuramente di supporto, anche solo per l’impatto sui tassi.
Detto ciò, anche questo storno ha mostrato caratteristiche particolari. Oltre due terzi dei titoli dell’indice hanno registrato progressi nella seduta, mentre l’S&P 500 equal weight ha guadagnato lo 0.73%. In altre parole, si è di nuovo assistito a una rotazione settoriale fuori dal tech e verso gli altri comparti. Sette settori su undici sono saliti e solo IT e, naturalmente, Energy hanno mostrato cali molto significativi.
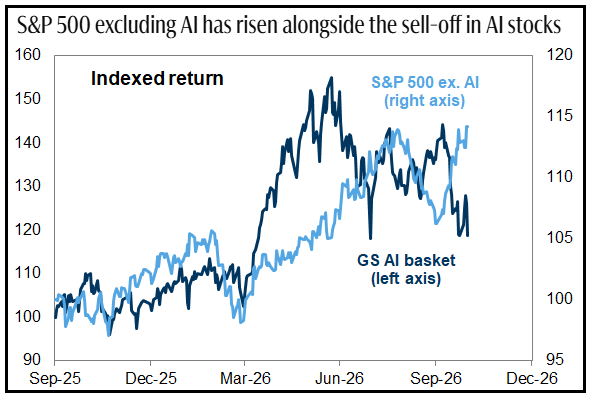
Nel grafico di Goldman si nota molto bene questa differenza di performance osservata a ottobre, con l’S&P 500 ex AI che ha raggiunto nuovi massimi, a fronte di un netto calo dell’AI basket.
Nel suo monitor dell’earning season, Goldman Sachs mostra come la crescita degli utili (sulla base di un reporting non ancora completo) si stia confermando forte per il tech, secondo solo all’Energy sector, che però partiva da livelli molto più bassi. In generale, l’earning growth si confermerebbe superiore al 30% anno su anno.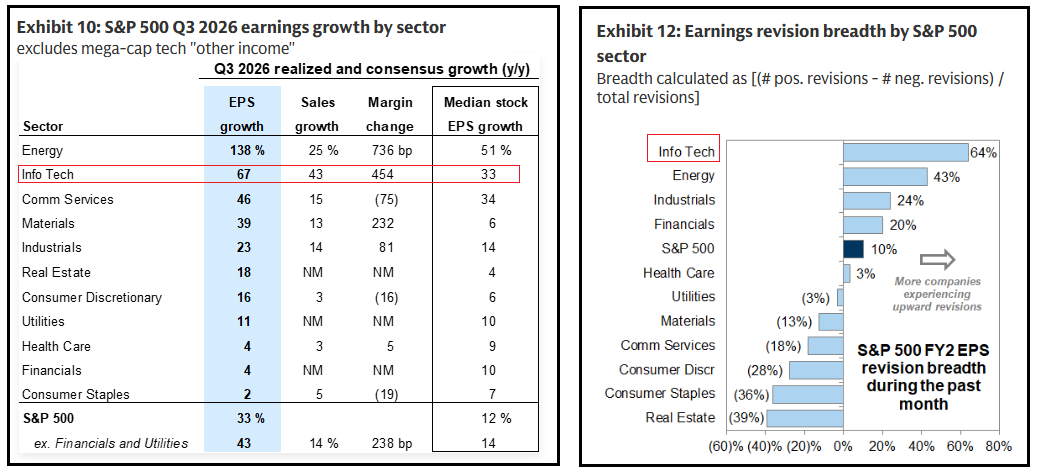
La figura a destra mostra come anche le earning revisions del tech restino molto robuste. Su queste basi, rimane difficile capire l’entità e la violenza della correzione che ha investito il tech a ottobre. Ma la verità è che il driver del movimento è stato più tecnico (positioning) o legato al sentiment (livello delle attese e/o timori di un impatto sui Datacenter in caso di clean sweep democratico) che non basato su un effettivo deterioramento generalizzato dei fondamentali.
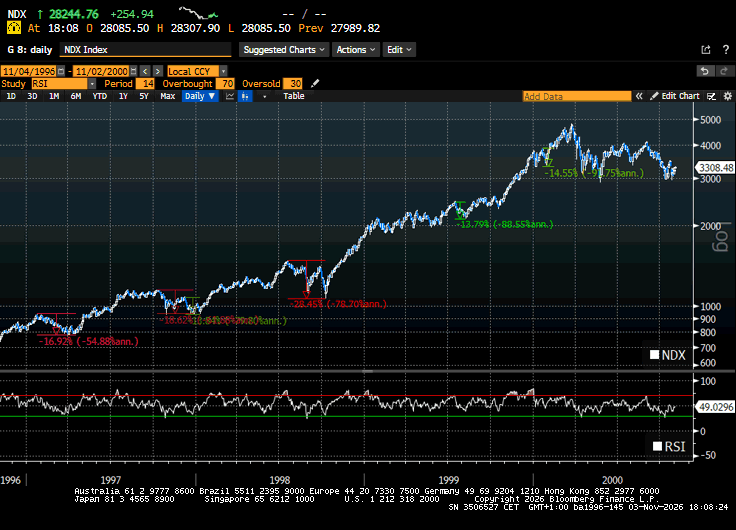
Del resto, nel periodo dal 1997 al 2000, che, a mio modo di vedere, mostra la maggiore somiglianza con quello attuale, le correzioni a due cifre sono state frequenti (vedi grafico sotto). Ogni volta sono state accompagnate da timori e catalust negativi. Ma il trend ha tenuto, fino a marzo 2000.
Dopo la chiusura, le trimestrali di Apple e Palantir sono state accolte tiepidamente dal mercato, ma il sentiment, già depresso, non ne ha risentito più di tanto.
La seduta asiatica ha dovuto fare i conti con il brusco cambio di sentiment della sera precedente. Così Corea del Sud e Taiwan hanno ceduto oltre il 3.5%, mentre Tokyo l’ha sfangata solo perché era chiusa per festività. Pesantissima anche l’Indonesia, mentre Vietnam, Shanghai e Shenzhen hanno contenuto le perdite e Hong Kong, HSCEI, Australia e India sono riuscite a guadagnare.
Sul fronte macroeconomico abbiamo avuto il meeting della Reserve Bank of Australia, che ha alzato i tassi di 25 bps, come da attese, portandoli al livello massimo da 18 anni. Ciò detto, non sono mancati aspetti accomodanti: tre membri su nove hanno votato per mantenere i tassi fermi e la Governatrice Bullock ha osservato che, dopo cinque rialzi, ha senso fermarsi e valutarne gli effetti.
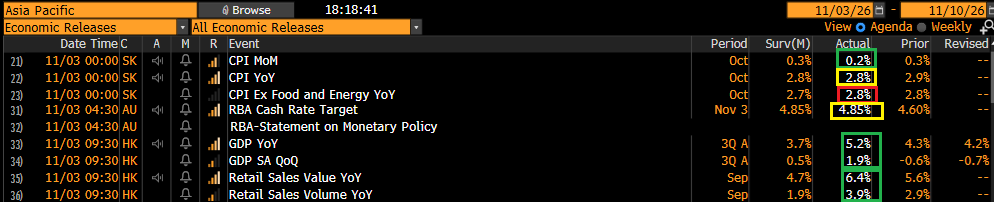
Il CPI della Corea del Sud è uscito sotto le attese, ma il dato depurato da Food ed Energy è risultato leggermente superiore al consenso. Infine, GDP del terzo trimestre e Retail Sales di settembre a Hong Kong mostrano un’economia più in forma del previsto.
L’inversione di tendenza a Wall Street ieri sera ha garantito all’Europa un’altra apertura all’insegna della risk aversion, con le borse in calo e gli spread in allargamento. Un moderato rimbalzo del petrolio e uno assai più consistente del gas europeo hanno accentuato la reazione, con il passivo sull’azionario che ha superato il punto percentuale. Peraltro, i primi scambi hanno coinciso con il picco della risk aversion e, da lì, i mercati hanno iniziato un recupero, favorito, in assenza di dati macro, da un calo dell’oil.
Nel primo pomeriggio sono circolate nuove indiscrezioni sulle trattative, secondo le quali le parti stavano finalizzando un annuncio di accordo interlocutorio, con concessioni reciproche. Così il petrolio è tornato a calare bruscamente, l’azionario europeo è passato in positivo e Wall Street ha aperto in progresso, accumulando ulteriori guadagni, anche grazie al contributo del tech.
I dati pubblicati nel pomeriggio negli Stati Uniti hanno sostanzialmente confermato la buona forma dell’economia USA.
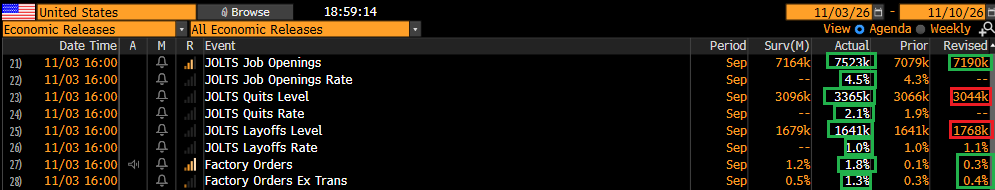
Le offerte di lavoro di settembre hanno superato di parecchio le attese, con una revisione al rialzo di quelle di agosto. Anche le dimissioni volontarie hanno sorpreso in positivo. I licenziamenti sono inoltre risultati inferiori al consenso, anche se quelli di agosto sono stati rivisti al rialzo. Venerdì avremo il Labour Market Report di ottobre negli Stati Uniti.
Anche gli ordinativi USA di settembre hanno sorpreso nettamente in positivo, con revisioni marginali al rialzo dei dati di agosto. I report hanno alimentato il good mood, mentre i rendimenti USA sono rimbalzati.
Nel pomeriggio le news dal Medio Oriente sono state un po’ più miste, il petrolio ha recuperato e questo ha sottratto un po’ di forza all’azionario europeo, che peraltro aveva sovraperformato quello USA in misura significativa nelle ultime sedute. Così l’azionario continentale ha ripiegato, chiudendo con cali poco superiori al mezzo punto, ad eccezione di Milano, che ha terminato invariata. Una moderata pressione ribassista si è estesa a tutti i settori, che hanno chiuso in negativo. I rendimenti sono saliti di 3-4 bps, ma gli spread sono rimasti abbastanza stabili. L’euro si mantiene attorno a 1.12 contro il dollaro e, tra le commodity, si nota un generale assestamento.
A dieci ore dalla chiusura dei seggi sulla West Coast (momento in cui avremo a disposizione gli exit poll, anche se forse bisognerà attendere l’Alaska, alle 7 italiane), Wall Street mostra progressi discreti, mentre i rendimenti rimbalzano.
A seggi aperti sia Polymarket che Kalshi attribuiscono ai Democratici una probabilità di oltre il 70% (72-74% a seconda dei momenti) di conquistare il Senato e quindi l’intero Congresso (le probabilità di una vittoria dei Repubblicani alla house sono bassissime). PredictIt da ai Democratici il 75% di probabilità di prendere il Senato.
Due anni fa, alle presidenziali, Trump era dato favorito su Kamala Harris, ma solo al 54-55%, dopo un buon recupero della candidata Democratica, che poi fu battuta, anche se con maggioranze abbastanza ridotte nelle due Camere. Nel 2020 i bookmakers davano Biden favorito con oltre il 60%, anche se nel corso della notte si registrò una certa volatilità. Nel 2016, però, i bookmakers sbagliarono clamorosamente, indicando Clinton con probabilità elevatissime.
Comunque, nelle ultime due elezioni presidenziali, il candidato favorito dai bookmakers ha vinto, mentre i sondaggi concordavano, ma fornivano indicazioni meno nette.
Riguardo all’impatto sui mercati, il consenso sembra abbastanza concorde nel ritenere che non dovrebbe essere enorme, qualunque sia l’esito. Se i Democratici realizzassero un clean sweep, potrebbero arrivare vincoli agli investimenti in AI e Datacenter, ma Trump conserva il diritto di veto e, comunque, i mercati hanno già iniziato a scontare questo (probabile) outcome. Esiste anche un tema di investigation/impeachment per Trump, che potrebbe creare un po’ di bagarre. Un Congresso diviso, con i Democratici in maggioranza alla House, produrrebbe problemi nell’approvazione dei budget. Le altre possibilità hanno probabilità ridotte: un clean sweep repubblicano lascerebbe comunque lo status quo e costituirebbe un fattore positivo per le borse, mentre un Senato Democratico e una House Repubblicana sono praticamente impossibili.
Personalmente, penso che la rimozione dell’incertezza rappresenti un fattore positivo, potenzialmente in grado di procurare sollievo ai risk assets. Un risultato chiaro, anche se non necessariamente favorevole a Trump, consentirebbe infatti ai mercati di archiviare il tema delle midterm e di tornare a concentrarsi sui fondamentali. Il vero fattore di rischio sarebbe invece un esito incerto o contestato, capace di prolungare l’incertezza politica e alimentare nuove tensioni proprio in una fase in cui il sentiment rimane fragile.