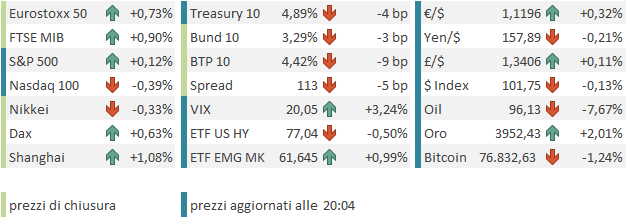
Un recupero finale ha trasformato venerdì sera la seduta di Wall Street da un massacro in una debacle meno pesante. A un’ora dalla chiusura, l’S&P 500 perdeva il 2,5% e il Nasdaq 100 il 4,5%, per poi terminare rispettivamente a -1,82% e -3,45%. Perdite pesanti, sia chiaro. Il recupero finale ha però avuto l’effetto di riportare l’S&P 500 all’interno del range degli ultimi quattro mesi, mentre il Nasdaq 100 ha sfiorato la media mobile a 200 giorni, fornendo un moderato segnale tecnico.
Ma il segnale più insolito lo ha dato il VIX, che, dopo essere esploso da 17 a 24 nel corso della seduta, nell’ultima ora e mezza ha ritracciato fino a tornare sotto quota 20 vol, disegnando una sorta di shooting star sul grafico.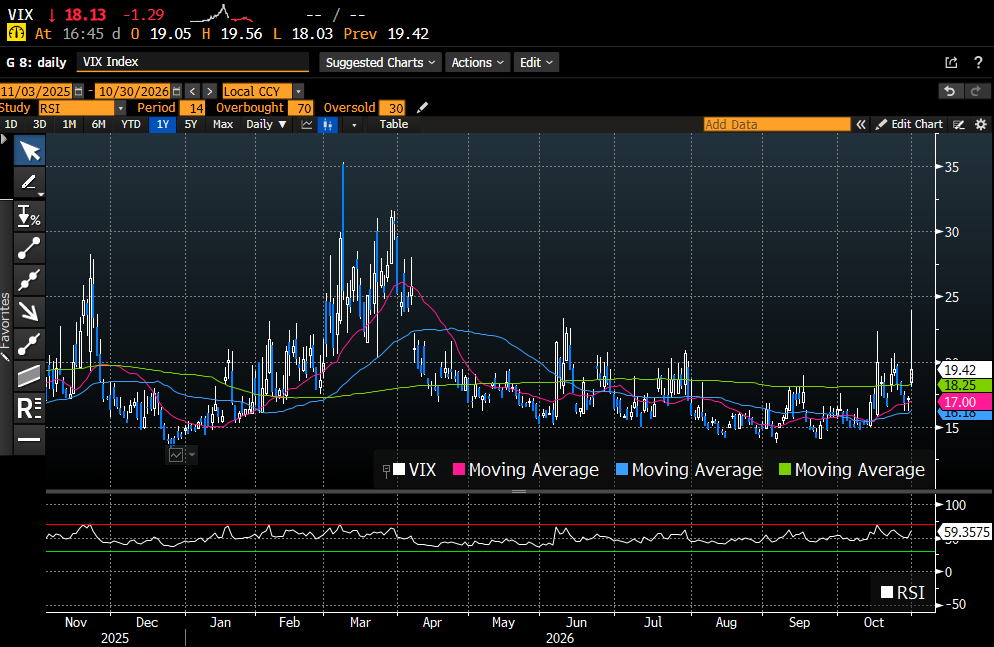
Un crollo della domanda di volatilità così repentino potrebbe indicare che stiamo approcciando le fasi finali del processo di deleveraging.
Deutsche Bank ha aggiornato il proprio studio sulla performance relativa del tech e delle big cap rispetto al resto dell’indice. La sottoperformance ha raggiunto il 16%, toccando, in appena tre settimane, il limite inferiore del canale che l’ha contenuta, più o meno, negli ultimi due anni e mezzo.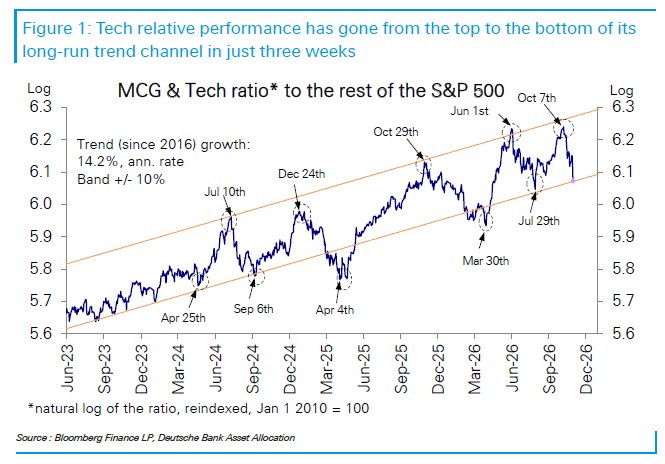
DB ha osservato che, da questi livelli (o da livelli inferiori, come in occasione del Liberation Day o del lancio dell’operazione Epic Fury), il tech ha invertito bruscamente la rotta, recuperando con forza. Il positioning sul comparto è tornato quasi neutrale, al quarantesimo percentile. Un livello coerente, secondo DB, con una crescita degli earnings del 10% anno su anno, contro il 47% attuale e il 36% atteso dal consenso per il 2027.
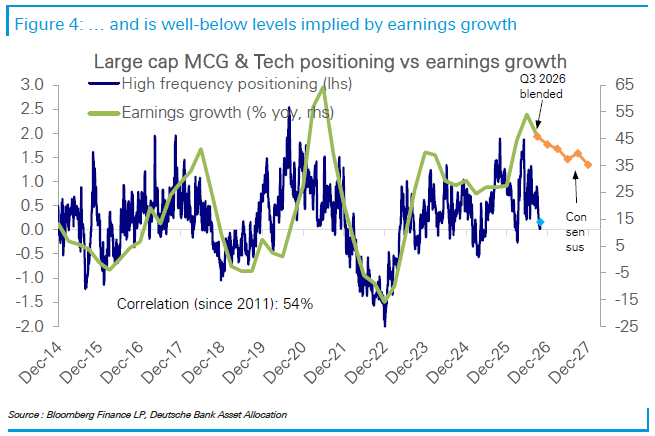
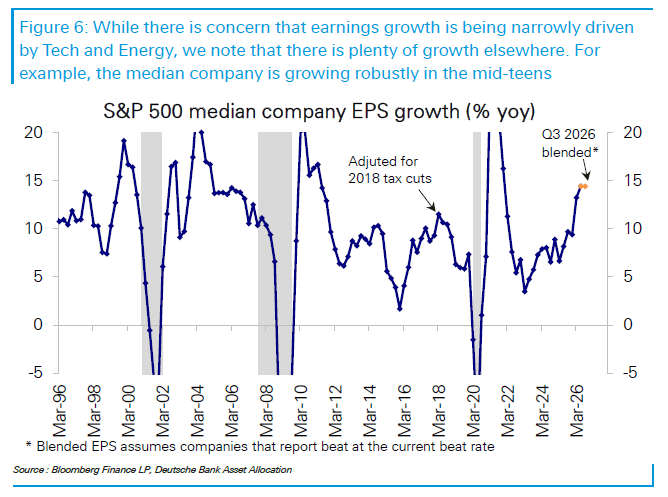
L’ultima osservazione di DB è che l’earnings growth non è più confinata alle mega cap del tech, come mostra il grafico relativo alla crescita degli utili della median company.
La seduta asiatica non ha risentito troppo della debacle di venerdì negli USA. È vero, il Nikkei e Taiwan hanno ceduto, ma entrambi meno di un punto, mentre il Kospi ha guadagnato oltre il 2%, trainato da Hynix. Robusto anche il rimbalzo del tech cinese, che ha sostenuto Hong Kong, con l’HSCEI in progresso dello 0,5%, Shenzhen e Shanghai in rialzo rispettivamente dello 0,8% e dell’1%.
In questo caso, tuttavia, il recupero è dovuto al fatto che, prima dell’apertura dei mercati, la Banca Centrale Cinese (PBOC), la Commissione di regolamentazione dei titoli cinese (CSRC) e l’Autorità statale di regolamentazione finanziaria (NFRA) hanno annunciato un incontro con banche e istituzioni finanziarie per discutere misure a sostegno del mercato azionario. Successivamente, la PBOC ha annunciato che concederà agli istituti finanziari 100 miliardi di renminbi (15 miliardi di dollari) tramite swap, da destinare all’acquisto di azioni. Ridurrà inoltre il tasso sui prestiti per i riacquisti di azioni proprie all’1,00%, dall’1,25%.
Chiaramente, il limite di sopportazione delle autorità per il calo dei mercati è stato raggiunto dopo le ultime performance.
*PBOC, CSRC, NFRA HOLD MEETING ON CAPITAL MKT TOOLS
*PBOC SWAP FACILITY BALANCE STANDS AT 105B YUAN
*PBOC CUTS STOCK BUYBACK RELOAN RATE TO 1% FROM 1.25%
*PBOC: TO ENHANCE POLICY SUPPORT
*PBOC MAKES STOCK BUYBACK RELOAN A PERMANENT FACILITY
Per quanto riguarda le altre piazze, molto bene l’India (+1,7%) e discretamente l’Indonesia (+0,8%), mentre chiudono in negativo Vietnam (-1,8%) e Australia (-0,6%).
Oggi in Asia, come altrove, era di scena la pubblicazione dei PMI manifatturieri finali di ottobre e, come mostra la figura, non sono state tutte rose e fiori.
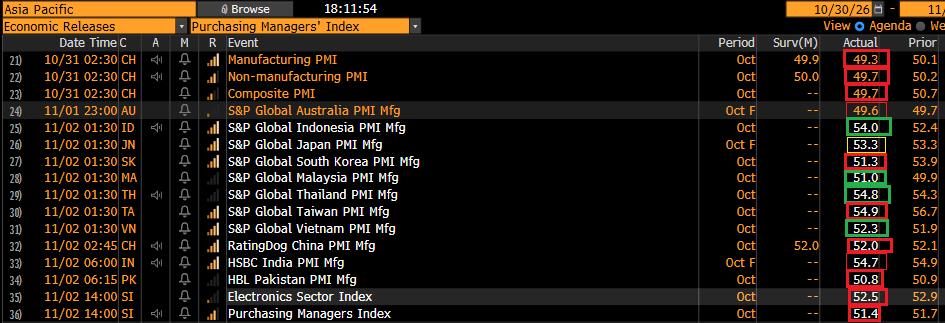
Nel weekend in Cina sono stati pubblicati i PMI compilati dall’ufficio statistico nazionale. Sia il manifatturiero sia i servizi, a ottobre, hanno sorpreso al ribasso, segnalando un ritorno in contrazione. Per quanto riguarda il manifatturiero, la contrazione è stata confermata anche dal PMI compilato da S&P Global, sebbene il calo sia marginale e l’attività sia ancora indicata in discreta espansione. Come noto, questo report è maggiormente concentrato sulle aziende private del sud della Cina, più orientate all’export.
Anche i report manifatturieri di Corea del Sud e Taiwan hanno mostrato rallentamenti significativi, pur restando entrambi sopra la soglia dell’espansione. Tra gli altri indici manifatturieri, solo Indonesia, Malesia, Thailandia e Vietnam hanno mostrato un’accelerazione a ottobre. Rallentamento marginale per Singapore, Pakistan e India. Infine, per quanto riguarda i dati già noti in sede flash, il Giappone è rimasto invariato, mentre India e Australia sono state riviste al ribasso.
La seduta europea è iniziata con un buon tono, sostenuta da un petrolio decisamente debole in mattinata. E’ cominciata con un report di Axios
secondo cui Trump sarebbe più incline a dare spazio alla diplomazia, come emerso da una telefonata con Netanyahu. In mattinata anche dall’Iran sono arrivati toni concilianti, con la Guida Suprema Khamenei che avrebbe conferito al governo deleghe per trattare, secondo quanto riferito dal presidente Pezeshkian.
La discesa del petrolio e del gas si è trasmessa ai tassi, che hanno mostrato una tendenza al calo. Anche gli spread di BTP e OAT sono tornati a scendere dopo il rimbalzo di venerdì. L’azionario continentale si è così avviato al rialzo, sia pure con titubanza e nervosismo.
La pubblicazione dei PMI manifatturieri in Europa ha restituito un quadro un po’ più variegato.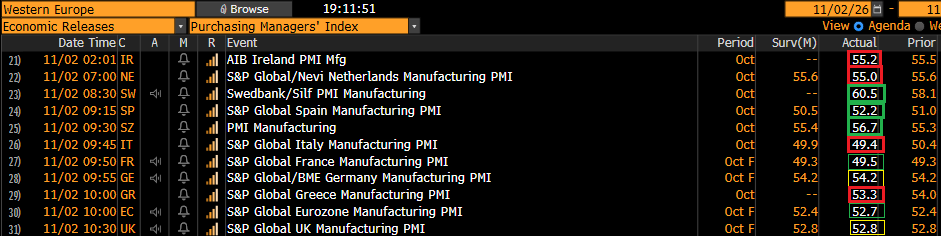
Abbiamo registrato rallentamenti marginali in Irlanda, Olanda e Grecia, che restano però su livelli di espansione buoni o comunque discreti. Ulteriore accelerazione per la Svezia, che mostra un’espansione davvero rapida all’inizio del quarto trimestre. Rimbalza l’attività in Spagna, mentre in Italia scende in marginale territorio di contrazione.
Per quanto riguarda i dati già noti in sede flash, abbiamo una revisione al rialzo di 0,3 punti per il dato europeo, favorita in parte dalla revisione di quello francese, mentre Germania e UK restano stabili.
Negli USA, alla pubblicazione del PMI manifatturiero finale di ottobre era, come al solito, abbinata quella del più seguito ISM Manufacturing. Se il primo è stato rivisto materialmente al ribasso, pur rimanendo in area di solida espansione, il secondo ha sorpreso significativamente al rialzo, sfiorando il massimo dell’anno, segnato a luglio.
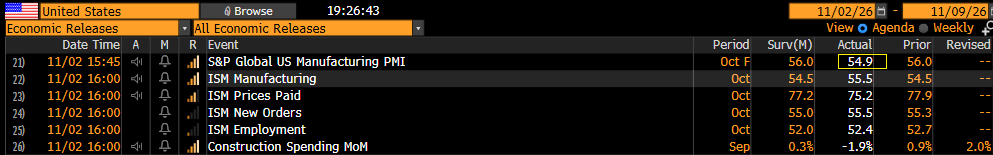
Tra i sottoindici, robusti i new orders, a fronte di attese per un lieve rallentamento, mentre i prezzi continuano a mostrare una salita rapidissima, sebbene un po’ meno accentuata rispetto a settembre. In marginale rallentamento, ma sopra le attese, l’employment.
Wall Street è partita positiva e ha accumulato progressi fino a un +1% per l’S&P 500. Successivamente, le vendite sul settore AI sono riprese e la forza del rialzo si è attenuata, con il Nasdaq passato in territorio negativo.
A deprimere il sentiment sul tech, ancora una volta, hanno contribuito le notizie di emissioni di equity da parte di Oracle e di debito da parte di Google.
È da notare, però, che Amazon, che venerdì aveva aperto a -12% e chiuso a -1,5%, oggi sale di oltre il 3%, e che otto settori su undici conservano progressi, con solo IT, Healthcare ed Energy in calo.
Già, perché il petrolio si è fracassato nel pomeriggio, arrivando a cedere il 7-8%, sotto pressione per le crescenti indiscrezioni su un’improvvisa intensificazione dell’attività diplomatica. Dopo tante false partenze, è difficile fidarsi di queste indiscrezioni e dichiarazioni che indicano un possibile accordo in fase di definizione, che comunque arriverebbe troppo tardi per influenzare le Midterm Elections. Il petrolio sta tuttavia reagendo violentemente, segno che forse un repricing era comunque nelle carte.
** IRAN’S FOREIGN MINISTER ARAQCHI SAYS CONSULTATIONS THROUGH MEDIATORS, QATAR AND PAKISTAN, ARE VERY INTENSE – IRNA
** IRAN’S ARAQCHI: IF THE US ACCEPTS OUR CONDITIONS THE STRAIT OF HORMUZ WILL BE REOPENED AND NEGOTIATIONS WILL BE RESUMED – IRNA
** ISRAEL TO SUPPORT US DECISION ON IRAN: UN ENVOY DANON TO AL ARABIYA
** US–IRAN BREAKTHROUGH REPORTED, BUT CAUTION WARRANTED
Poco colpite dal nuovo selloff sul settore AI, comunque meno violento e più selettivo rispetto a venerdì, e supportate dal crollo dell’oil e del gas europeo, scesi a tratti del 10%, le piazze europee chiudono con discreti progressi.
Il calo degli spread fa rimbalzare i settori bancari. L’euro si avvantaggia a sua volta del fatto che la debolezza è più concentrata negli USA, con conseguente calo dei rendimenti Treasury. Anche i metalli industriali e preziosi, pesantissimi venerdì, mostrano chiari segnali di sollievo.
Dopo la chiusura, Wall Street ha ceduto ulteriormente, con il progresso dell’S&P 500 ormai marginale. Vendite sul tech a parte, domani è la giornata delle Midterm Elections, il che giustifica il nervosismo.
Alla vigilia del voto, i bookmakers hanno accentuato il vantaggio dei Democratici, con Polymarket e Kalshi che assegnano una probabilità superiore al 70% a un Clean Sweep. Parte della debolezza dell’AI potrebbe dipendere dal fatto che il mercato considera un Congresso democratico negativo per l’AI trade, in quanto potrebbe regolamentare pesantemente la costruzione di datacenter.
E poi c’è da valutare la reazione dell’amministrazione USA, che già sta cercando di ottenere dalla Corte Suprema l’invalidazione di voti in California.
Oltre alle Midterm di domani (risultati da mercoledì mattina presto), la settimana propone diversi report e appuntamenti.
Martedì 3 novembre
Dati: US Job Openings report (settembre)
Banche centrali: Meeting Reserve Bank of Australia; intervengono Radev, Moulin, Kocher, Dolenc, Nagel, Sleijpen ed Escriva (ECB); intervengono Macklem e Rogers (BoC)
Utili: AMD, Pfizer, Intesa Sanpaolo, Ferrari, Bayer
Mercoledì 4 novembre
Dati: US ISM services di ottobre, ADP report, Cina: services PMI di ottobre, Italia: services PMI di ottobre,
Banche centrali: meeting Riksbank; intervengono Lane e Moulin (ECB )
Utili: ARM, QUALCOMM, McDonald’s, Novo Nordisk, BMW,
Aste: annuncio trimestrale di rifinanziamento (quarterly refunding) del Tesoro USA
Giovedì 5 novembre
Dati: US initial jobless claims
Banche centrali: Meeting Bank of England e Norges Bank; intervengono Hammack e Barkin (Fed); intervengono Lagarde, Dolenc, Cipollone, Schnabel, Moulin, Schnabel, Zigman e Nagel (ECB)
Utili: Toyota Motor, Sony, Deutsche Telekom, Banca Monte dei Paschi di Siena
Venerdì 6 novembre
Dati: US labour market report (ottobre)
Banche centrali: intervengono Logan, Williams, Musalem e Bowman (Fed); interviene Lane (ECB); interviene Pill (BoE)