
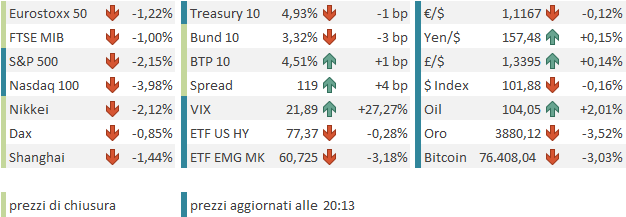
Seduta moderatamente negativa quella di ieri (giovedì) a Wall Street, con l’S&P 500 in calo dello 0,3%. Il Nasdaq 100 ha fatto molto peggio, affossato dal crollo di Google (-12,6%) dopo una trimestrale nella quale è emerso un impatto negativo dell’AI sui ricavi pubblicitari legati alle ricerche, oltre a una marginale riduzione del capex, che ha penalizzato le aziende produttrici di infrastrutture AI. Una volta di più, è interessante notare come l’S&P 500 Equal Weighted abbia guadagnato l’1,2%, raggiungendo i massimi dal 31 agosto, e come ben 406 dei 503 titoli che compongono l’S&P 500 abbiano chiuso in positivo. In altre parole, è stata un’altra seduta di violenta rotazione settoriale, fuori dal tech e dall’AI trade e a favore degli altri settori: sia quelli difensivi (healthcare, real estate, consumer staples, utilities), sia quelli ciclici (financials, industrials, materials). Solo Consumer Discretionary, IT e Communication Services (penalizzato da Google) hanno chiuso in negativo.
Dopo la chiusura, la trimestrale di Amazon ha servito un’altra doccia fredda al sentiment, cui si è aggiunto il disastro di Intel. Amazon ha mancato, seppur di poco, le previsioni di fatturato e ha mostrato un capex assai superiore alle attese. Questo è bastato a farla scendere del 7% nell’aftermarket. Intel, che ha un peso meno sistemico di Amazon ma resta uno dei titoli più osservati tra quelli coinvolti nell’AI infrastructure, ha presentato una guidance sul fatturato del quarto trimestre molto inferiore alle attese, a causa di una contrazione delle vendite di PC. La società ha previsto un EPS di 25 centesimi per il Q4, contro attese di 43. La reazione del mercato è stata furiosa, con il titolo in calo del 25% nell’aftermarket.
Inoltre, il petrolio ha aperto la seduta in rialzo, anche a causa di un articolo del WSJ secondo cui Trump ha incontrato un generale per farsi illustrare le opzioni disponibili sull’Iran. Se aggiungiamo che Binance, il principale exchange di criptovalute, ha denunciato un attacco hacker che avrebbe comportato la sottrazione di oltre 6 miliardi di dollari in criptovalute, appare chiaro che ce n’era a sufficienza per colpire duramente il sentiment.
E così i futures USA si sono inabissati, con il Nasdaq 100 in calo del 2% e l’S&P 500 dell’1% alla riapertura, all’inizio della seduta asiatica. Ovviamente, le piazze dell’area non sono passate indenni da questo collasso del mood. Tra le borse più esposte al tech, il Nikkei ha ceduto il 2%, Taiwan il 2,5% e il Kospi il 3,5%. Malissimo anche le A-shares cinesi, in calo di un punto e mezzo, depresse dal crollo del tech locale (Star 50 -5,5%). In controtendenza Hong Kong e le H-shares, che hanno una minore esposizione all’AI infrastructure e hanno guadagnato quasi un punto e mezzo. Quanto alle restanti piazze, India e Australia, che hanno un’esposizione limitata al comparto AI, hanno mostrato moderati guadagni, mentre Vietnam e Indonesia sono arretrati.
Sul fronte macro, oggi la scena era tutta per il Giappone, con una serie di dati e la riunione della Bank of Japan.
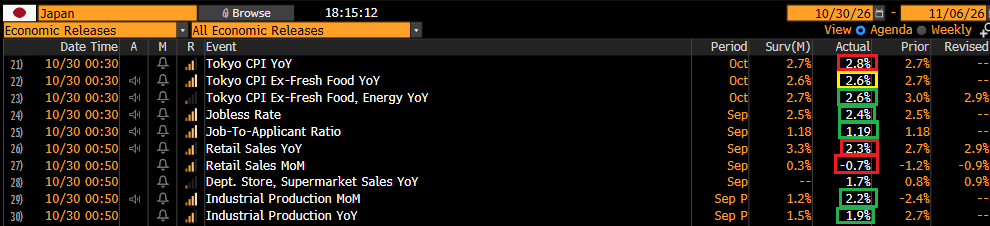
Il CPI di Tokyo è uscito sopra le attese nella componente headline, ma sotto le attese in quella core, che ha rallentato sensibilmente rispetto a settembre. Il mercato del lavoro a settembre ha sorpreso in positivo, con una disoccupazione più bassa, mentre la produzione industriale ha quasi doppiato il consenso su base mensile. Le retail sales, per contro, hanno deluso.
La Bank of Japan ha lasciato i tassi invariati, con un solo dissenziente su nove membri che avrebbe preferito un rialzo. Nella nota, il giudizio sul quadro macroeconomico è rimasto invariato, mentre è stato dichiarato che «il trend di fondo dell’inflazione si colloca su un livello nel complesso coerente con l’obiettivo di stabilità dei prezzi del 2%». I rendimenti giapponesi sono così calati di 3-4 punti base lungo tutta la curva.
Con queste premesse, la seduta europea è partita con un tono negativo. Le borse hanno mostrato cali fin dalle prime battute, mentre il rendimento del Bund ha mantenuto una tendenza al ribasso e quelli di Francia e Italia hanno invece mostrato una tendenza al rialzo.
Diversamente dagli ultimi giorni, oggi in Europa c’erano parecchi dati. Iniziamo con il carosello delle rilevazioni preliminari dell’inflazione di ottobre, che hanno fornito indicazioni contrastanti.
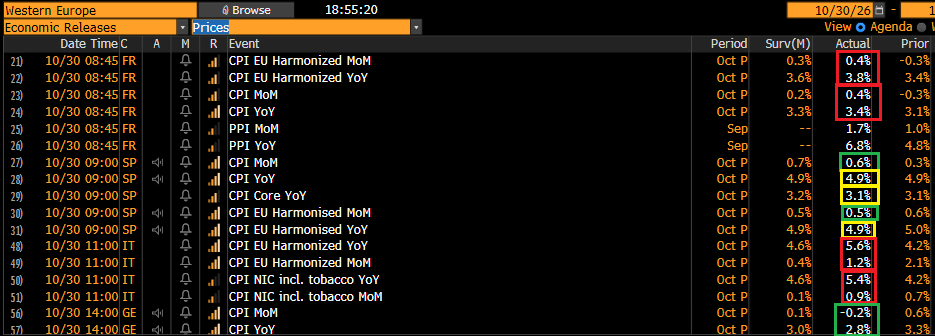
In Francia e soprattutto in Italia, i CPI sono usciti sopra le attese. Il dato italiano deve aver risentito del reset delle tariffe dell’elettricità. In Spagna i numeri sono risultati in linea o leggermente inferiori alle attese, mentre in Germania ottobre è stato un mese di disinflazione, con dati significativamente sotto il consenso che hanno compensato, almeno in parte, quelli italiani e francesi. Vedremo lunedì cosa dirà la stima preliminare aggregata dell’Eurozona.
Veniamo ora alla prima stima del GDP del terzo trimestre del 2026
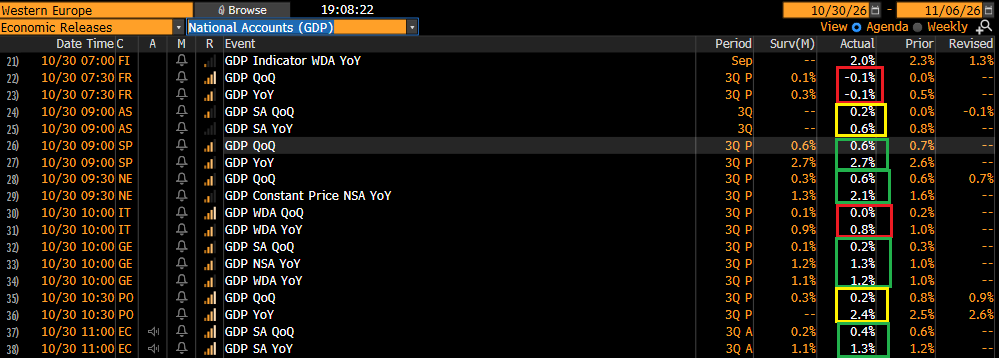
Francia e Italia hanno deluso le stime, con la prima in marginale contrazione e la seconda in stagnazione. La Spagna ha mostrato una crescita brillante, come al solito, e grossomodo in linea con le attese. Meglio delle attese la Germania, che comincia forse a vedere gli effetti dell’aumento dello stimolo fiscale. Il GDP dell’UE ha mostrato un sorprendente +0,4% trimestre su trimestre, il doppio delle attese. Ma, escludendo il dato irlandese (+5,5%), che come al solito è reso estremamente volatile dai contributi delle multinazionali che hanno sede nel Paese, otteniamo un più normale +0,2%, che comunque non è male.
I dati deludenti di Francia e Italia hanno forse amplificato l’impatto della risk aversion sui rispettivi titoli governativi, che hanno registrato i primi allargamenti significativi degli spread da diversi giorni a questa parte. L’azionario continentale ha accumulato perdite discrete, ma non eccessive, soprattutto se rapportate ai passivi dei futures USA.
Negli USA oggi non c’erano dati in grado di distogliere l’attenzione dal disastro in corso nel sottosettore AI del tech. Avevamo soltanto l’Employment Cost Index del terzo trimestre, uscito in linea con le attese, e la survey manifatturiera regionale di Chicago, risultata leggermente sotto il consenso ma comunque su livelli buoni.

Wall Street è partita in forte calo, affossata dal tech e dal settore AI, e non si è più guardata indietro. La divisione è netta tra i difensivi e l’energy, che tengono, e i settori ciclici, come financials, consumer discretionary e industrials, che arretrano, mentre il tech crolla letteralmente. I dieci peggiori titoli dell’S&P 500 sono tutti tech (considerando anche Coinbase, che è un fintech penalizzato dall’attacco hacker a Binance) e cedono tutti più del 10% (Intel addirittura il 30%). L’unica nota positiva è che Amazon ha recuperato rispetto al calo iniziale, superiore al 10%, e cede ora poco più del 2%, vale a dire circa la metà del calo del Nasdaq 100 in questo momento.
Detto questo, oggi non si può parlare soltanto di rotazione settoriale, che pure è ben presente, visto che 230 titoli dell’S&P 500 salgono mentre l’indice generale cede oltre il 2%. È più corretto dire che il tech e l’AI stanno trascinando al ribasso le intere borse.
Le piazze europee hanno accusato nel pomeriggio l’aumento delle perdite a Wall Street, insieme alla forza dell’oil e all’allargamento degli spread (+5 punti base per il BTP e +9 per l’OAT), e hanno quindi chiuso con perdite significative, attorno al punto percentuale per i principali mercati. Ancora una dimostrazione di resilienza, direi, visto che ieri avevano messo a segno discreti guadagni mentre Wall Street perdeva, e oggi il passivo USA era quasi doppio al momento della chiusura europea. D’altronde, l’epicentro dello storno è nel tech e sappiamo che in Europa il settore ha un peso assai più ridotto.
Quanto ai rendimenti, la risk aversion ha portato a moderati cali, fatta eccezione per OAT e BTP, per i quali ho già citato gli allargamenti degli spread. Se l’euro si è mosso poco, tra le commodity si osservano disastri analoghi a quelli dell’equity USA, con l’oro in calo di oltre il 3%, sotto quota 4.000 dollari e sui minimi da un anno. L’argento perde il 6%, scendendo sotto i 50 dollari, mentre il rame cede il 2%. L’impressione è che questa capitulation sul tech stia alimentando un deleveraging generalizzato.
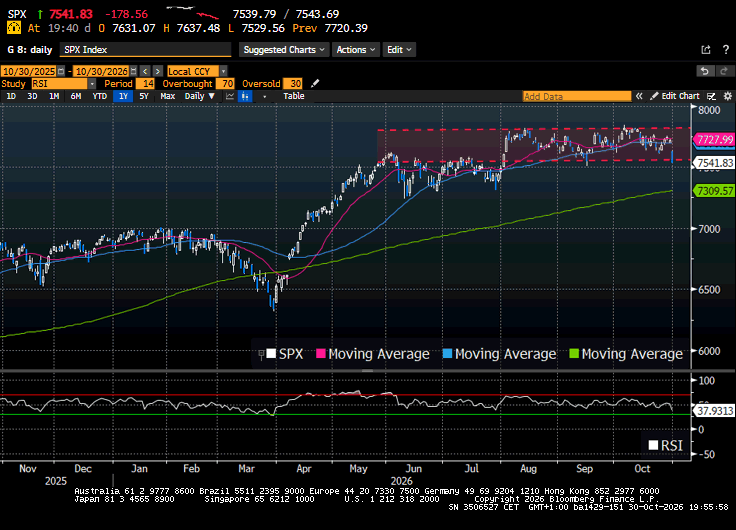
Tecnicamente, la situazione si complica, con l’S&P 500 che sta nuovamente testando la parte bassa del canale che lo ha contenuto da agosto in poi. Una rottura aprirebbe la strada a un test della media mobile a 200 giorni, in area 7.300 punti.
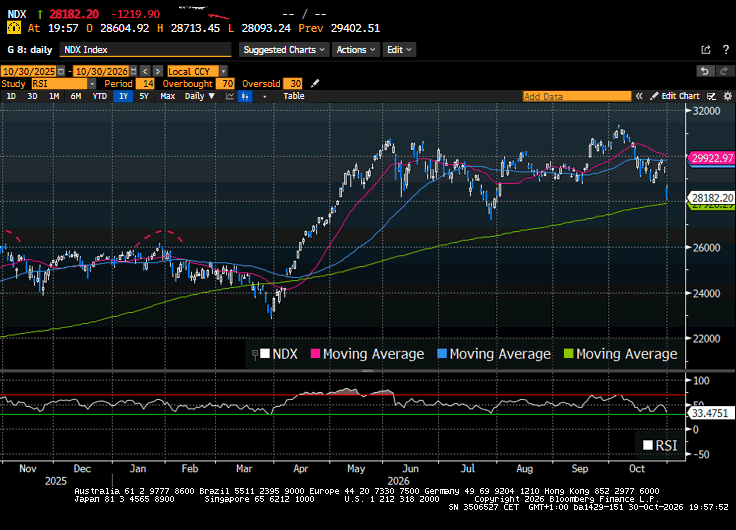
Per il Nasdaq 100, il target di un test della media mobile a 200 giorni è assai più vicino, in area 28.000 punti. Il Philadelphia Semiconductor Index l’ha testata il 22 ottobre e la sta nuovamente intersecando in queste ore. Vedremo quale sarà l’esito.
Chiudo con un’osservazione. A maggio-giugno, quando i titoli dei produttori di memorie esplodevano, mettendo a segno performance da inizio anno del 200-300%, mi interrogavo sulla sostenibilità di questi movimenti, basati su fatturati in forte espansione e margini dell’80% o anche superiori. Ora che questi titoli hanno corretto del 30-55% nell’arco di quattro mesi, a fronte di utili che, per il momento, continuano a crescere con forza, sono andato a guardare i multipli. I Forward P/E di SanDisk, SK Hynix e Micron sono scesi a 4-5 volte. Un po’ poco per titoli che mostrano ancora crescite di utili esponenziali e guidance forti . Non sembra di vedere per ora segnali di inversione di tendenza. Oggi alcuni di questi titoli perdono in media oltre il 10%. Stiamo forse passando da un eccesso all’altro.