Una chiusura moderatamente positiva per Wall Street ieri sera, con l’S&P 500 in progresso dello 0,28% e il Nasdaq 100 dello 0,55%. Progressi anche per le small cap, con il Russell 2000 a +0,41%, mentre le Magnificent 7 si sono mosse in controtendenza, cedendo lo 0,38% in una dinamica che si sarebbe rivelata premonitrice.
Già, perché dopo la chiusura è intervenuta la trimestrale di Google a deprimere il sentiment. Alphabet ha infatti riportato utili e fatturato inferiori alle attese e ha leggermente ridotto le previsioni di capex per il prossimo anno. In particolare, sono calati i ricavi di Google Search, segnalando la possibile comparsa del tanto temuto impatto dell’AI: un servizio che potrebbe rivelarsi più difficile da monetizzare attraverso la pubblicità rispetto alla ricerca tradizionale (link, Alphabet earnings miss reflects first real sign that AI is taking a bite out of search). Insomma, un report che è un compendio dei timori che circondano l’AI in questa fase: dalla cannibalizzazione di altri business ai dubbi sulla sostenibilità degli investimenti.
Microsoft, dal canto suo, ha presentato risultati solidi, battendo le stime e mostrando, tra le altre cose, un aumento del 48% su base annua dei ricavi del cloud Azure, a conferma che, almeno per ora, i suoi investimenti stanno dando risultati concreti. Ma in questa fase il mercato sembra avere più orecchie per i dubbi che per le conferme. Così, il future sul Nasdaq 100 ha aperto in ribasso di oltre un punto percentuale all’inizio della seduta asiatica, sotto la pressione del -12% registrato da Google nell’aftermarket.
Con queste premesse, c’è quasi da sorprendersi che in Asia gli indici a maggiore componente tecnologica non abbiano subito un bagno di sangue. Il Kospi ha ceduto l’1,2%, frenato anche dalla reazione alla trimestrale di Samsung, che ha mancato le stime e non ha annunciato un piano di remunerazione degli azionisti, a differenza di SK Hynix. Il calo può essere letto come un consolidamento del +6% registrato ieri. Anche Taiwan ha ceduto l’1,4%. Il Nikkei, invece, ha guadagnato l’1%, sostenuto da risultati societari positivi. In rialzo anche India e Australia.
Ancora negative le piazze cinesi, dove il comparto tecnologico ha continuato a fare da zavorra. Hong Kong e l’HSCEI hanno ceduto circa mezzo punto percentuale ciascuno, mentre le A-shares cinesi hanno perso all’incirca il doppio. Mi pare di poter dire che lo stato d’animo con cui le borse cinesi si avvicinano alla fase più intensa della stagione dei risultati del comparto tecnologico sia decisamente depresso.
Completano il quadro perdite moderate per il Vietnam e un altro crollo, superiore ai tre punti percentuali, per l’Indonesia, ancora alle prese con il rischio di esclusione dagli indici MSCI.
La seduta europea, per contro, dopo una sbandata iniziale ha assunto un tono costruttivo. L’impatto negativo di Alphabet è stato probabilmente bilanciato dalle trimestrali di società del comparto dei semiconduttori, come ASM e Prysmian, e, più in generale, da risultati societari positivi. In mattinata non erano previsti dati macroeconomici di particolare rilievo e abbiamo assistito a un andamento nervoso, ma progressivamente più ottimista, in vista della riunione dell’ECB.
Sempre in mattinata, con una comunicazione separata, Lagarde ha dichiarato di aver informato lo staff della propria intenzione di lasciare la presidenza a febbraio.
Alle 14:15 sono state comunicate le decisioni del Committee. I tassi sono stati lasciati invariati, con una decisione unanime. Nello statement si è sottolineato che i prezzi elevati dell’energia continuano ad alimentare rischi al rialzo per l’inflazione e al ribasso per la crescita, ma che, per il momento, le tendenze sottostanti dei prezzi restano stabili. Le condizioni finanziarie, tuttavia, si sono inasprite dall’ultima riunione, esercitando una pressione al ribasso sia sull’inflazione sia sulla crescita. Il Committee ritiene di essere al momento ben posizionato in termini di stance monetaria e continuerà a seguire un approccio data-dependent.
Il mercato ha interpretato il riferimento all’inasprimento delle condizioni finanziarie come un’indicazione del fatto che ulteriori rialzi dei tassi potrebbero essere meno necessari. Il sentiment è quindi migliorato, i rendimenti sono scesi e i mercati azionari hanno ampliato i guadagni.
Durante la conferenza stampa, Lagarde ha precisato il messaggio contenuto nello statement, attribuendogli una sfumatura meno accomodante. Ha infatti chiarito che un rialzo dei tassi è stato discusso, ma che si è poi deciso di attendere, poiché alla prossima riunione si disporrà di una quantità considerevole di informazioni aggiuntive. Se lo scenario delineato dalla BCE dovesse trovare conferma, l’istituto agirà. Sul tema della Francia, ha osservato che i tassi sono saliti ovunque e che i Paesi con un debito elevato devono essere consapevoli delle conseguenze sui rispettivi costi di finanziamento. Ha comunque ribadito che l’ECB dispone degli strumenti necessari a prevenire eventuali disordini sui mercati.
In sostanza, se è vero che il recente rialzo dei rendimenti ha contribuito a inasprire le condizioni finanziarie in Europa, semplificando in parte il lavoro della banca centrale, l’ECB resta determinata ad alzare i tassi a dicembre, salvo sorprese significative. Questo orientamento è stato ulteriormente chiarito nel pomeriggio dalle consuete fonti anonime, secondo
Infine, Lagarde ha motivato la decisione di lasciare anticipatamente l’incarico con il desiderio di poter esprimere più liberamente la propria voce, al di fuori dei vincoli istituzionali, e di contribuire anche al di là del contesto della politica monetaria.
*ECB’S LAGARDE: COUNCIL DEBATED IF HIKE WOULD BE APPROPRIATE
*LAGARDE: UNANIMOUSLY DECIDED ECB IS WELL POSITIONED ENOUGH
*LAGARDE: IN SUFFICIENTLY GOOD POSITION TO WAIT FOR MORE DATA
*LAGARDE: RATES ARE HIGHER AND WILL PROBABLY REMAIN HIGHER
*LAGARDE: HIGH-DEBT COUNTRIES NEED TO KNOW RATES WILL BE HIGHER
*LAGARDE: ECB HAS TOOLS TO ADDRESS TRANSMISSION DISRUPTIONS
*LAGARDE: ECB’S DIRECTION OF TRAVEL QUITE CLEAR UNLESS SURPRISE
*ECB OFFICIALS ARE READY TO RAISE INTEREST RATES IN DECEMBER
Le indicazioni emerse dalla conferenza stampa hanno avuto un impatto sui mercati. Il calo dei rendimenti si è ridimensionato e l’euro, che aveva reagito allo statement scendendo fino a 1,11 contro il dollaro, ha recuperato terreno, tornando in positivo. L’azionario ha oscillato, ma ha mantenuto i guadagni accumulati a metà seduta, dimostrando che, al momento, il principale motore della sua resilienza non è tanto rappresentato dalle aspettative di un allentamento della stance monetaria della BCE o da un calo dei rendimenti, quanto dal buon andamento dell’earning season.
Diversamente da quella europea, l’agenda macro negli USA oggi era parecchio nutrita.
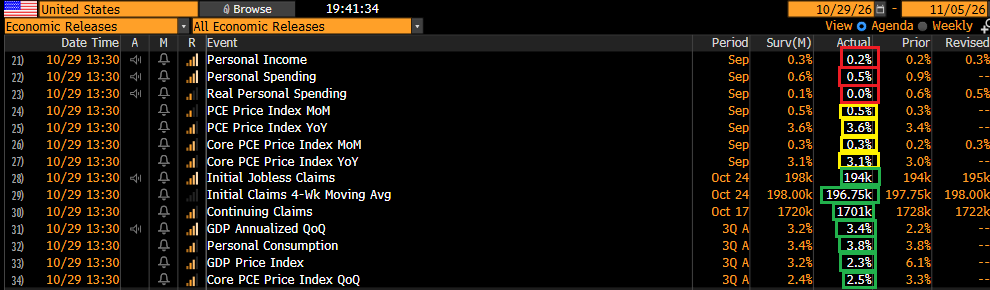
Il PCE di settembre, ultimo dato del mese sul fronte dei prezzi, è risultato perfettamente in linea con le attese, pur attestandosi su livelli che offrono ben pochi motivi di conforto alla Fed. Le richieste di sussidi di disoccupazione continuano a mantenersi sotto quota 200.000, segnalando un mercato del lavoro ancora solido.
Il PIL statunitense del terzo trimestre 2026 è risultato superiore alle attese, trainato da consumi particolarmente robusti, anch’essi migliori delle previsioni. La forza del consumatore americano appare sorprendente, non solo alla luce dei dati sulla fiducia dei consumatori, che da anni faticano a trovare riscontro nei comportamenti di spesa, ma anche considerando la quantità di fattori negativi che hanno caratterizzato l’ultimo periodo: dall’aumento dei costi energetici a quello dei tassi d’interesse, fino all’incertezza politica e geopolitica.
A sostenere i consumi hanno sicuramente contribuito lo stimolo fiscale e anche quello «privato», rappresentato dall’enorme volume di investimenti nell’AI. Gli investimenti fissi non residenziali (Non-residential Fixed Investment) sono cresciuti a un ritmo annualizzato del 12,7% nel trimestre.
Wall Street ha aperto in calo, zavorrata dai grandi nomi della tecnologia, con Google in flessione del 13%, e finora i tentativi di recuperare la parità sono falliti. Peraltro, al momento sette settori su undici e ben 380 titoli su 502 dell’indice sono in rialzo, a indicare una seduta in cui la debolezza è concentrata in comparti specifici, in particolare gli hyperscaler e il settore tecnologico. Vedremo quale impatto avrà su questo quadro la trimestrale di Amazon, attesa dopo la chiusura.
Le piazze europee, invece, non si sono lasciate influenzare più di tanto dal malumore che circonda il big tech statunitense, anche perché il settore ha un peso decisamente inferiore nei listini continentali. Inoltre, le trimestrali hanno fornito oggi un sostegno ai produttori europei di semiconduttori. Le borse europee hanno così chiuso con buoni progressi, con Francoforte e Parigi in rialzo di oltre l’1%.
Tutti i settori dello Stoxx 600 hanno chiuso in positivo, a eccezione dei Consumer Staples, con Industrials, Communication Services, Health Care, Energy e Information Technology a trainare il listino.
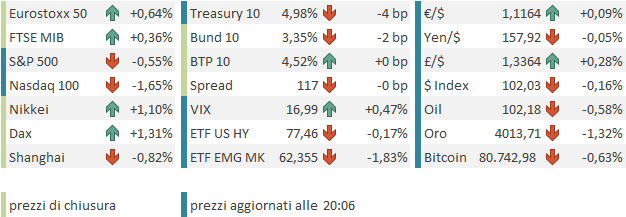
Sul mercato obbligazionario, i cali dei rendimenti si sono ridimensionati rispetto a metà seduta, ma restano nell’ordine di 5-7 punti base sulle scadenze brevi, a due e tre anni, mentre si limitano a circa 1,3 punti base sulle scadenze medio-lunghe. L’euro ha recuperato marginalmente terreno sul dollaro, mentre le commodity sembrano essere l’unica classe di attivo a risentire dell’esito delle riunioni di Fed e BCE, con cali diffusi sia tra i metalli preziosi sia tra quelli industriali.