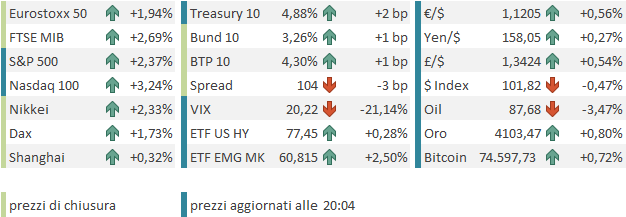
Il rimbalzo dell’S&P 500 venerdì è stato davvero modesto: un +0,3% dopo il -4,36% di giovedì. Un po’ meglio ha fatto il Nasdaq 100, con un +1,35%, dopo che però giovedì aveva perso il 6.36%. Completano il quadro il +0,89% del Russell 2000 e il +0,87% delle Magnificent 7. A trainare il rimbalzo sono stati i semiconduttori e l’unprofitable tech, come mostra la performance del Philadelphia Semiconductors (+4,21%), comunque ben lontano dal recuperare anche solo metà del calo di giovedì. Un rimbalzo debole, quindi, che mostra bene quanto il sentiment sia ancora scosso dopo il massacro della scorsa settimana.
Il crash del tech, giunto al termine di una lunga fase correttiva, ha sicuramente inciso sul sentiment, ma anche sul positioning. L’ultimo monitor di Deutsche Bank mostra che il peso dell’azionario USA è crollato in underweight (20° percentile), con il calo settimanale peggiore dal Liberation Day e il terzo peggiore dal Covid. Il positioning degli investitori discrezionali è sceso verso la parte inferiore del suo range, al 3° percentile e oltre una standard deviation sotto la media. Quello delle strategie quantitative si è avvicinato alla neutralità, al 44° percentile.
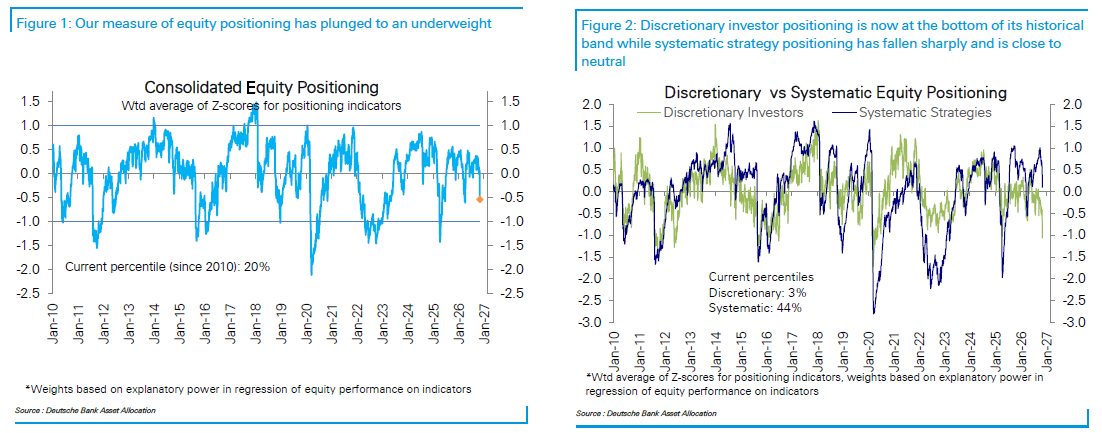
Rapportato all’earnings growth (per i dettagli su questo aspetto si veda in fondo al pezzo,prima dell’agenda della settimana), il sottopeso risulta ancora più marcato, nel senso che è coerente con un’earnings growth nulla, a fronte di un +34% per l’S&P 500 e di un +15% per la median stock. Il positioning sulle large cap del tech, poi, è sceso sotto il livello del Liberation Day e sotto quello dell’S&P 500 ex tech, fino al 7° percentile. Un livello coerente con un calo degli earnings, mentre questi salgono di oltre il 50% anno su anno.
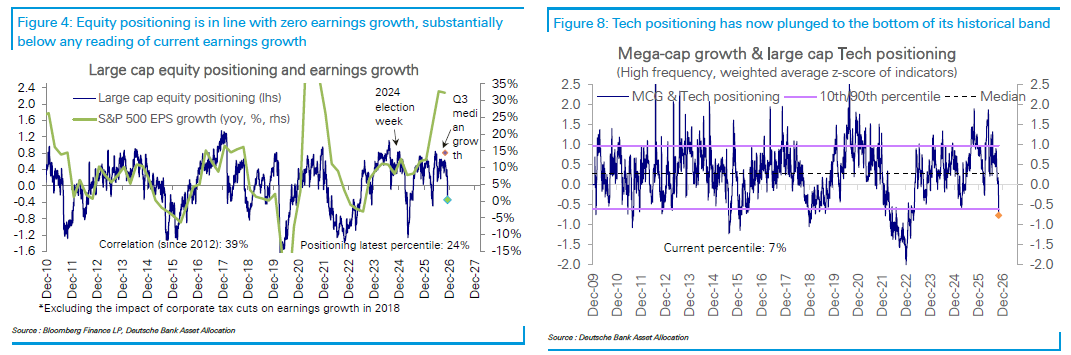
Direi quindi un posizionamento assai difensivo, se si eccettuano le strategie quantitative, che, sebbene abbiano ridotto marcatamente il peso, possono vendere ancora se la volatilità resta sostenuta.
La seduta asiatica stanotte è iniziata all’insegna del rimbalzo del tech, come dimostrano le ottime performance di Nikkei (+2,3%) e Taiwan (+4,9%). Fa eccezione il Kospi (-0,8%), dove il rimbalzo è evaporato nel corso della seduta. Il resto degli indici ha mostrato movimenti abbastanza moderati: Hong Kong e HSCEI hanno chiuso in lieve calo, Shenzhen e Shanghai in lieve rialzo, insieme a Sydney, Mumbai e Jakarta. In calo il Vietnam.
Sul fronte macro hanno tenuto banco CPI e PPI cinesi di ottobre.
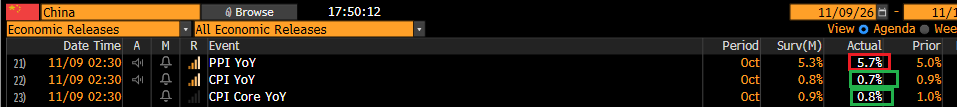
Il CPI è calato più delle attese principalmente a causa di un calo maggiore del food, mentre il dato “core”, depurato di food
Il CPI è calato più delle attese, principalmente a causa di un calo più marcato del food, mentre il dato “core”, depurato di food ed energy, è calato a sua volta, ma per effetto del calo del prezzo dell’oro, senza il quale sarebbe rimasto stabile. I prezzi alla produzione, per contro, sono saliti parecchio più delle attese, soprattutto a causa dei prezzi di oil, gas e prodotti chimici. In generale un report che suggerisce ancora domanda debole e inflazione da costi, per quei pochi aumenti che ci sono.
Qualche altra notizia dalla Cina.
Il Consiglio di Stato cinese si è impegnato a migliorare i meccanismi volti a stabilizzare i mercati dei capitali e a rendere il mercato azionario più resiliente, mentre le autorità intensificano gli sforzi a sostegno delle borse. Secondo l’economista capo di Founder Securities, Yan Xiang, citato da China Securities, le misure varate andranno oltre le risposte temporanee alla volatilità di breve termine e diventeranno parte del quadro di governance finanziaria della Cina.
China’s State Council Calls for Stronger Stock Market Stability link
Nel frattempo le vendite di auto in Cina a ottobre sono crollate del 27% anno su anno, e quelle di auto elettriche sono scese del 13,7% anno su anno, pur salendo del 2,3% su settembre. Un esempio dell’effetto fallimentare delle politiche di sussidio all’acquisto, che si limitano ad anticipare le vendite e a spostare la domanda da un settore all’altro, senza effetti significativi sui consumi totali.
La seduta europea è partita con un tono positivo fin dai primi scambi, con gli indici rapidi ad accumulare progressi. Rendimenti e spread hanno iniziato la seduta in calo, euro e commodity in recupero. L’unico dato di un certo rilievo è stato, di primo mattino, la bilancia commerciale tedesca di settembre, con un surplus molto più basso delle attese (15 miliardi di euro contro 19) per effetto di un import molto più forte della stima (+4,2% sul mese contro il +0,5% atteso). La mattinata è trascorsa così, con l’azionario in robusto recupero, un occhio al petrolio in calo, messo sotto pressione dal fiorire di dichiarazioni su trattative in dirittura d’arrivo tra USA e Iran, e l’altro alla tenuta del tech.
Anche negli USA l’agenda macro era scarica. Wall Street è partita in rialzo, trainata dal tech ma con una robusta partecipazione anche dei settori più ciclici (Industrials, Financials, Materials) e con l’Energy in calo.
Il petrolio è arrivato a perdere il 5% in seguito a indiscrezioni su un ammorbidimento della stance iraniana. Successivamente queste indiscrezioni sono state in parte smentite e il petrolio ha ridotto il calo, ma questo non ha fermato il rally delle borse, che hanno continuato ad ampliare i progressi con un’ampia partecipazione di titoli e settori. È interessante che tech e semiconduttori abbiano continuato ad aumentare i guadagni nonostante la cattiva vena di Nvidia, zavorrata dall’affaire che vede coinvolto Huang con una presunta spia cinese.
Così le piazze europee hanno chiuso con progressi intorno al 2% (DAX, CAC 40 ed Euro Stoxx 50 poco sotto, Ibex e FTSE MIB sopra), cancellando interamente, in 4 casi su 5, il calo di giovedì scorso. A fine seduta il risk appetite si è portato via il calo dei rendimenti, ma non quello degli spread.
L’euro, a sua volta, ha recuperato quasi interamente il calo di venerdì e tra le commodity guadagnano metalli preziosi e industriali.
Dopo la chiusura europea Wall Street ha ulteriormente ampliato i guadagni, con tutti e 11 i settori in progresso. Vedremo dove sarà alla campana.
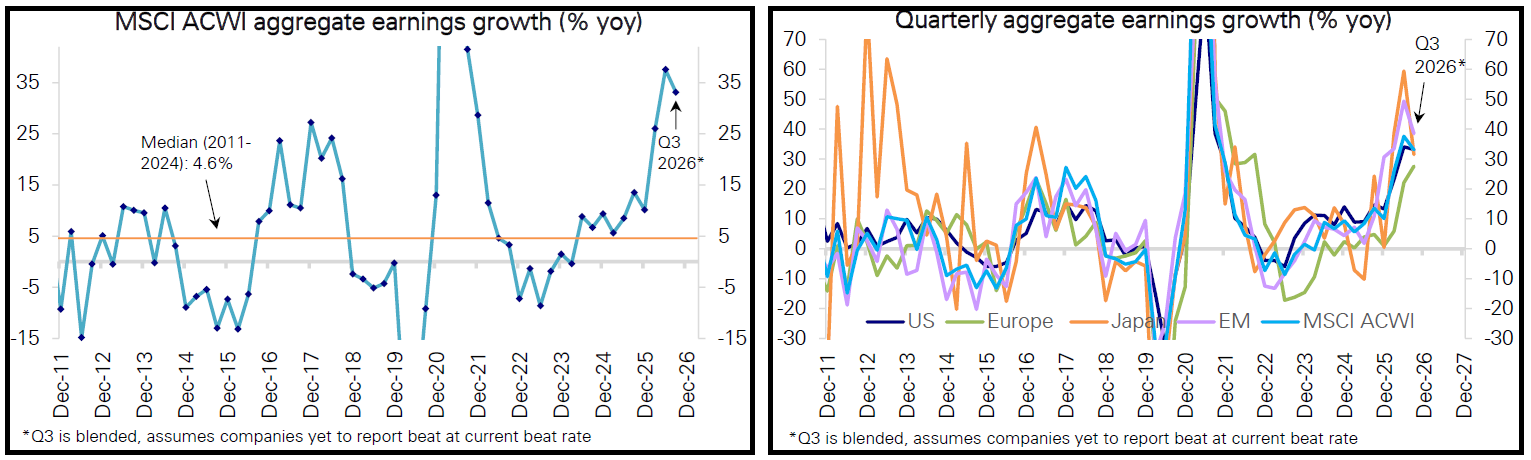
Intanto, come anticipato sopra a proposito dell’earnings growth USA, Deutsche Bank ha pubblicato anche il suo monitor della earnings season del terzo trimestre a livello globale, e le indicazioni sono molto interessanti, specie se messe in relazione con la price action attuale.
A livello globale l’earnings growth ha rallentato un po’, ma resta su livelli superiori al 30% anno su anno. Per aree, la crescita mostruosa degli utili in Giappone e nei Paesi emergenti si è ridimensionata, quella americana si è un po’ assestata e quella europea ha accelerato ancora parecchio, portandosi quasi in linea con le altre.
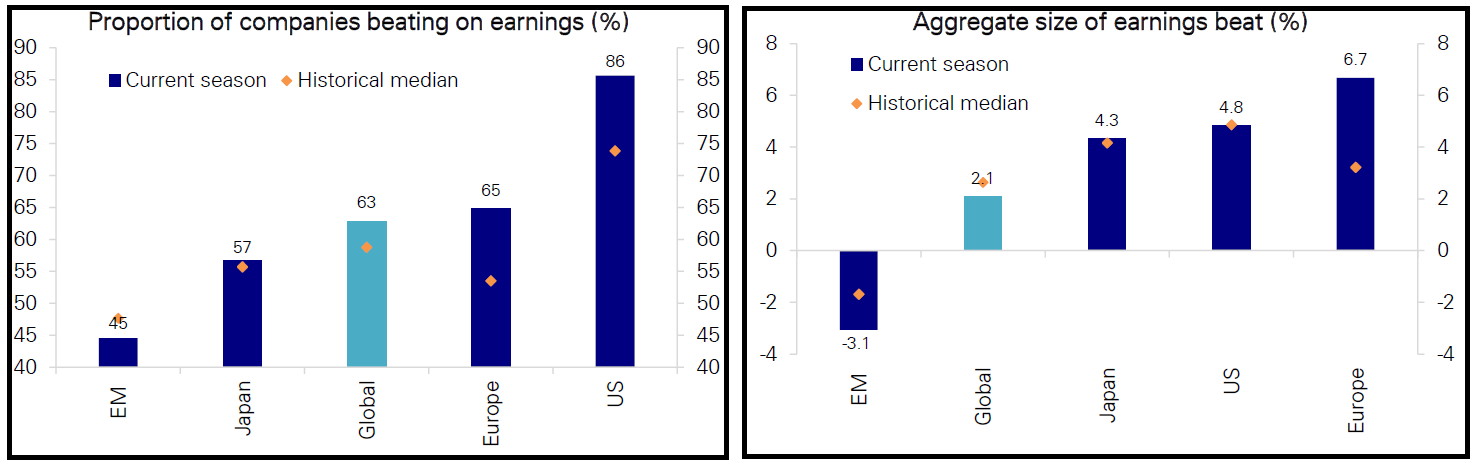
La percentuale di aziende che hanno battuto le stime si è normalizzata in Giappone e negli emergenti, mentre è rimasta parecchio sopra la media negli USA e in Europa (rispettivamente 85% e 65%). La sorpresa aggregata si è normalizzata a livello globale, a causa di attese molto robuste, ma in Europa è stata molto superiore alla media.
Escludendo i settori trainanti (tech, energy e materials), l’earnings growth si è assestata, ma resta abbondantemente sopra la doppia cifra a livello globale. Gli unici settori in difficoltà sono Consumer Discretionary, Consumer Staples e Utilities.
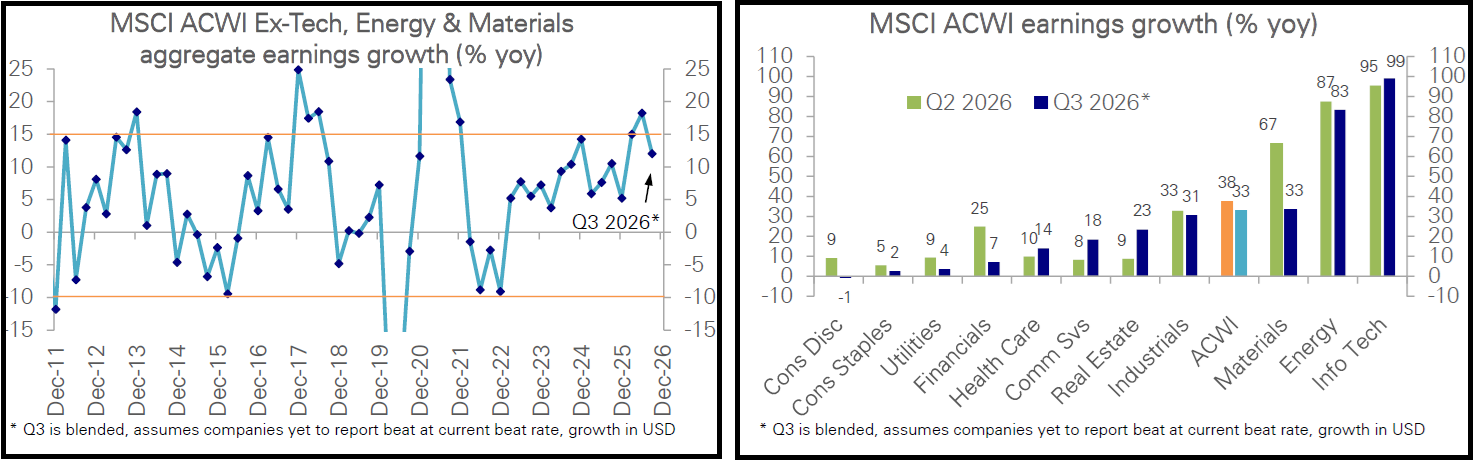
Negli USA l’earnings growth è rimasta stabile sopra il 30% anno su anno. Negli USA l’earnings growth è rimasta stabile sopra il 30% anno su anno. Energy e materials continuano a crescere a ritmi fortissimi, ma anche il resto tiene bene: il tech viaggia a +53% anno su anno e l’S&P 500 esclusi tech, energy e materials a +12%. Nel tech, i semiconduttori restano su livelli siderali (stabili a +145% anno su anno) e così l’hardware (da +55% a +53%), mentre software (+11%) e hyperscaler (da +17% a +15%) hanno rallentato. Mid e small cap hanno accelerato, da +18% a +23% anno su anno.
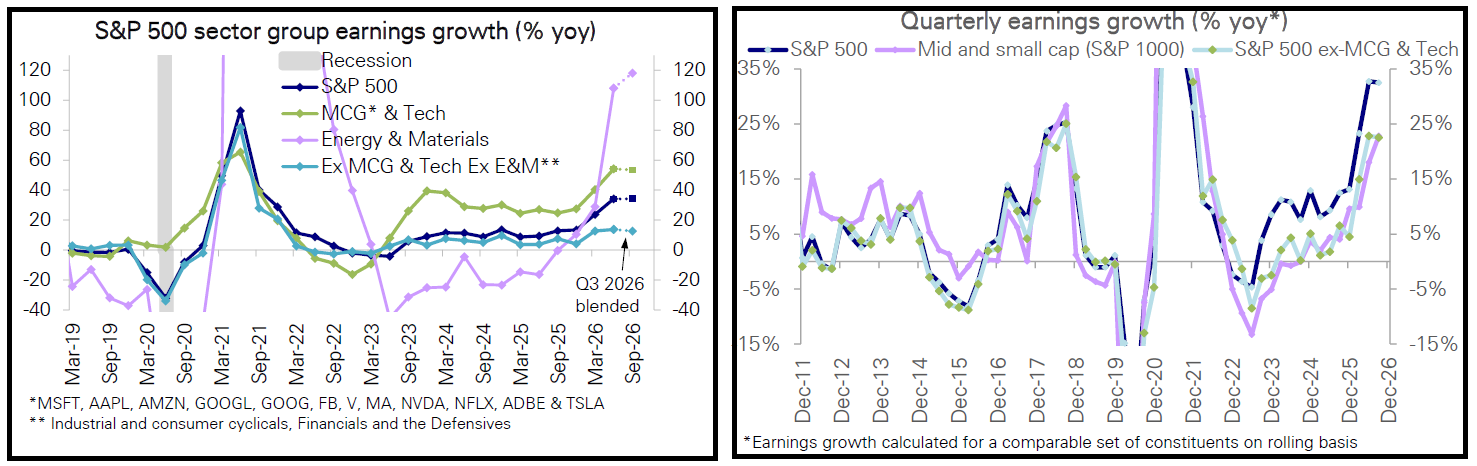
In Europa l’earnings growth ha accelerato dal 22% al 28%, un livello assai elevato per l’area. Il driver è stato il settore energy, ma ci sono state importanti accelerazioni anche in tech, industrials, communication services, consumer staples e health care. Malissimo invece consumer discretionary (sostanzialmente auto) e real estate, che hanno dato un contributo marcatamente negativo.
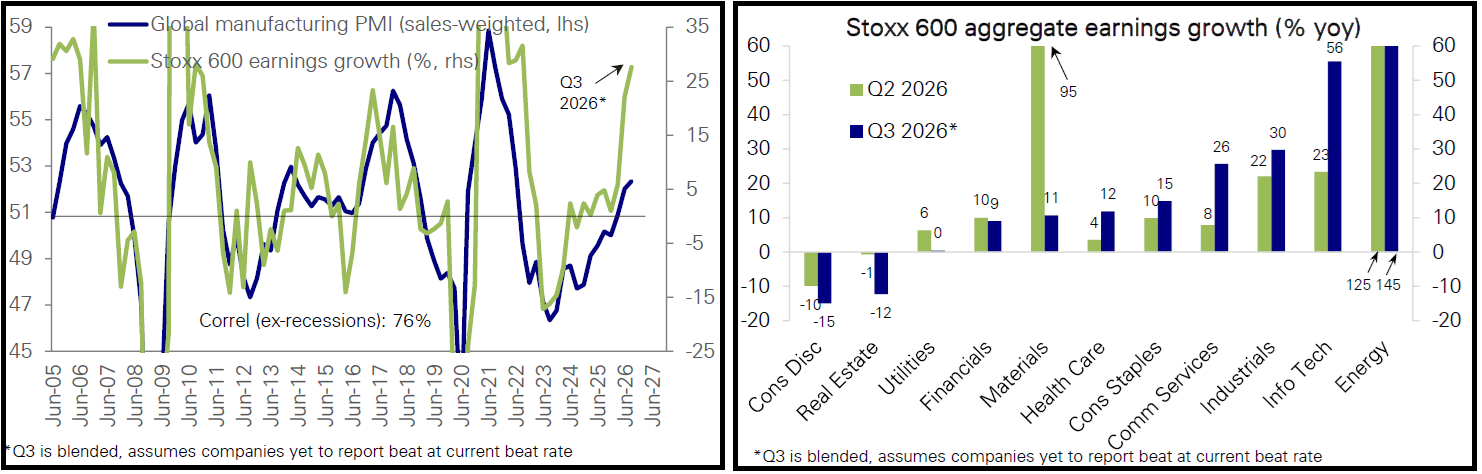
Una parola su fatturati e margini, che restano alquanto robusti in tutti e quattro i blocchi e mostrano un bel miglioramento in Europa, finora rimasta un po’ indietro.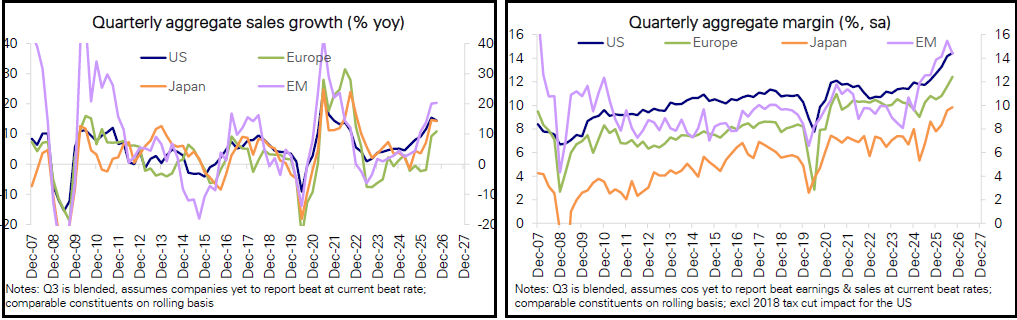
Infine, nonostante la recente performance negativa, dall’inizio della earnings season le stime di consenso hanno continuato a essere riviste al rialzo, sia per il quarto trimestre del 2026 sia per il 2027. Tra i settori con stime in aumento c’è il tech (tranne in Giappone).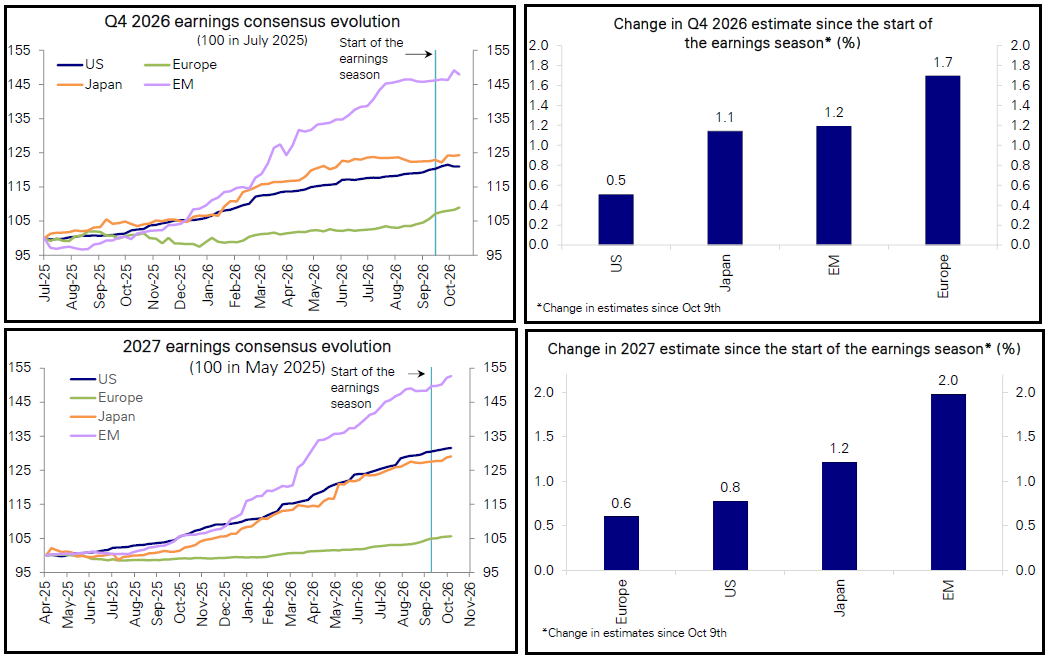
In generale un quadro positivo, in particolare per l’Europa, che non è abituata a questo tipo di exploit. È vero, c’è stato un rallentamento dell’earnings growth a livello globale, e l’energy dà un grosso contributo alla crescita, difficile da replicare perché legato in gran parte ai prezzi dei carburanti. Ma ci sono stati anche settori danneggiati dall’aumento dei tassi e del costo dell’energia, che potrebbero ottenere sollievo da una stabilizzazione, e comunque tech e ciclici figurano molto bene. Questo quadro è poco compatibile con uno scenario di forte correzione dell’azionario. La fase di volatilità che stiamo attraversando mi pare, personalmente, più frutto della concomitanza tra un posizionamento fino a poche settimane fa molto sovrappesato sul tech e una crisi d’ansia, alimentata da una serie di catalyst negativi (rialzo dei tassi, crisi francese, incertezza sulle Midterm elections e dubbi sulla sostenibilità degli investimenti in AI).
L’agenda della settimana
Martedì 10 novembre
- Dati: USA CPI (ottobre), fiducia delle piccole imprese NFIB; Cina bilancia commerciale (ottobre); G
- Banche centrali: discorsi di Waller, Schmid, Bowman e Paulson (Fed), Cipollone, Lane ed Escrivá (ECB), Lombardelli e Pill (BoE); BoJ summary of opinions del meeting di ottobre; BoC summary of deliberations.
- Aste titoli: Treasury Notes a 10 anni (42 miliardi di dollari).
- Trimestrali: SoftBank, Petrobras, Infineon, CoreWeave.
- Altro: colloqui tra Russia e Ucraina mediati dagli Stati Uniti (fino a mercoledì).
Mercoledì 11 novembre
- Banche centrali: discorsi di Lagarde, Cipollone, Kazaks e Nagel (ECB).
- Trimestrali: Siemens Energy, E.ON, RWE, Vestas.
Giovedì 12 novembre
- Dati: USA vendite di case esistenti (ottobre), sussidi di disoccupazione;
- Banche centrali: discorsi di Hammack, Barr, Goolsbee, Daly e Williams (Fed), Lagarde, Vujčić e Nagel (ECB), Asada (BoJ); bollettino economico ECB.
- Aste titoli: Treasury Bonds a 30 anni (25 miliardi di dollari).
- Trimestrali: Cisco, Applied Materials, Siemens, Allianz, Enel, Munich Re, Nebius
Venerdì 13 novembre
- Dati: USA PPI (ottobre); Cina partite correnti del terzo trimestre;
- Banche centrali: discorsi di Bowman e Daly (Fed), Šimkus, Schnabel e Zigman (ECB).