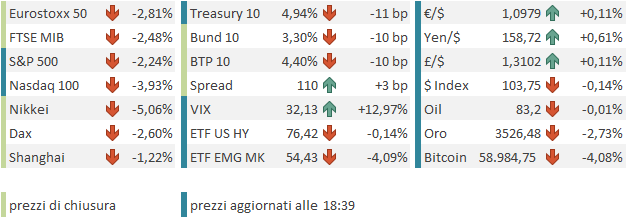
Il debutto di Anthropic a Wall Street ieri (giovedì) è coinciso con un crash generalizzato delle borse. Il titolo ha aperto in rialzo del 34% e, pur ridimensionando di parecchio il guadagno, ha chiuso comunque un 17% sopra il prezzo di collocamento. Per il resto del mercato, però, è stato un disastro. L’S&P 500 ha ceduto il 2,02%, con tutti e 11 i settori in calo, tra il -0,7% dell’energy e il -3% dei consumer discretionary. I titoli dell’indice in perdita sono stati 464, il numero più alto del 2026. È il sesto calo consecutivo, la serie peggiore dall’aprile 2024. Se oggi arrivasse la settima seduta negativa, sarebbe la serie più lunga dal 2020.
Non si è salvato nessuno: ciclici, difensivi, tech, banche. Anche le commodities hanno registrato cali importanti, guidati dalle più cicliche. E anche safe haven tradizionali come l’oro sono scesi vistosamente. Il Dollaro è rimasto stabile, ma non ha beneficiato di quest’ondata di risk aversion. I rendimenti dei Treasury sono calati di 2 o 3 bps, un movimento contenuto rispetto alla forte volatilità sui risk asset: il VIX è balzato del 15,8% a 28,4 vols, il massimo da marzo, quando ci fu la fiammata legata allo scoppio della guerra in Iran.
Se vogliamo rimettere l’evento nel suo contesto, alla fine siamo di fronte a una correzione di discreta entità, che ha accelerato parecchio di recente, ma che, a ieri, con il suo 8,5%, non ha ancora raggiunto la profondità di quella di marzo seguita allo scoppio della guerra in Iran. Nulla che non succeda periodicamente. Nel 2025 abbiamo avuto il -20% del Liberation Day, nel 2024 un -9% ad agosto, nel 2023 un -11% tra agosto e ottobre e un -9% tra febbraio e marzo. Nulla di epocale.
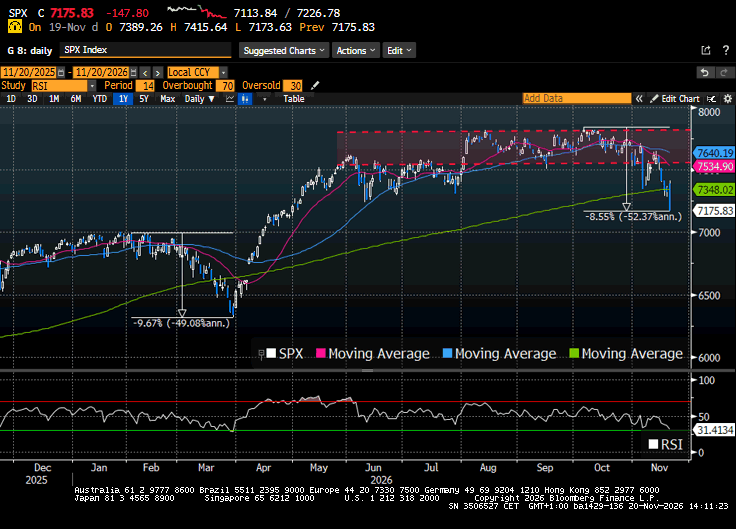
È vero che, con il crollo delle ultime sedute, l’S&P 500 ha toccato i minimi da fine aprile, rompendo senza colpo ferire il supporto a 7300 punti e anche la media a 200 giorni. Non si può certo definire un quadro tecnico costruttivo.
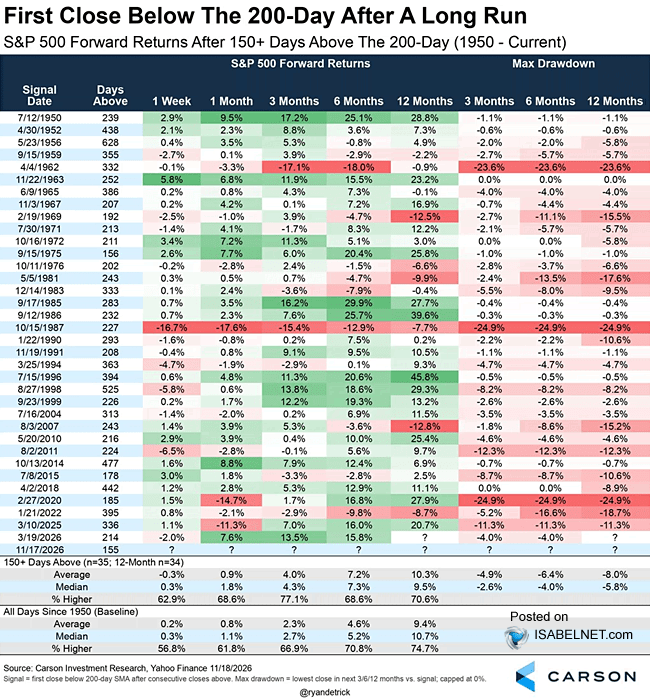
Qualche elemento costruttivo, però, si può ravvisare. La rottura della media mobile a 200 giorni, per esempio, sembra una sentenza. Il backtest mostra però che quando l’S&P 500 rompe la media mobile a 200 giorni per la prima volta dopo 150 sedute, le performance successive sono di solito migliori del caso, con un win ratio del 77% a 3 mesi e solo 2 cali significativi (1962 e 1987).
Ad amplificare la sensazione di crash c’è ovviamente il massacro del tech, e in particolare dei sottosettori legati all’AI: il calo del Nasdaq 100 dai massimi supera il 15%, quello del Philadelphia Semiconductor il 35%. Potrei mostrare decine di esempi della violenza della liquidazione. Goldman ha pubblicato i grafici delle vendite degli hedge fund sul tech nelle ultime 6 settimane: oltre il doppio del precedente record dall’inizio della serie, nel 2017. E il posizionamento sul settore è ai minimi da inizio serie.
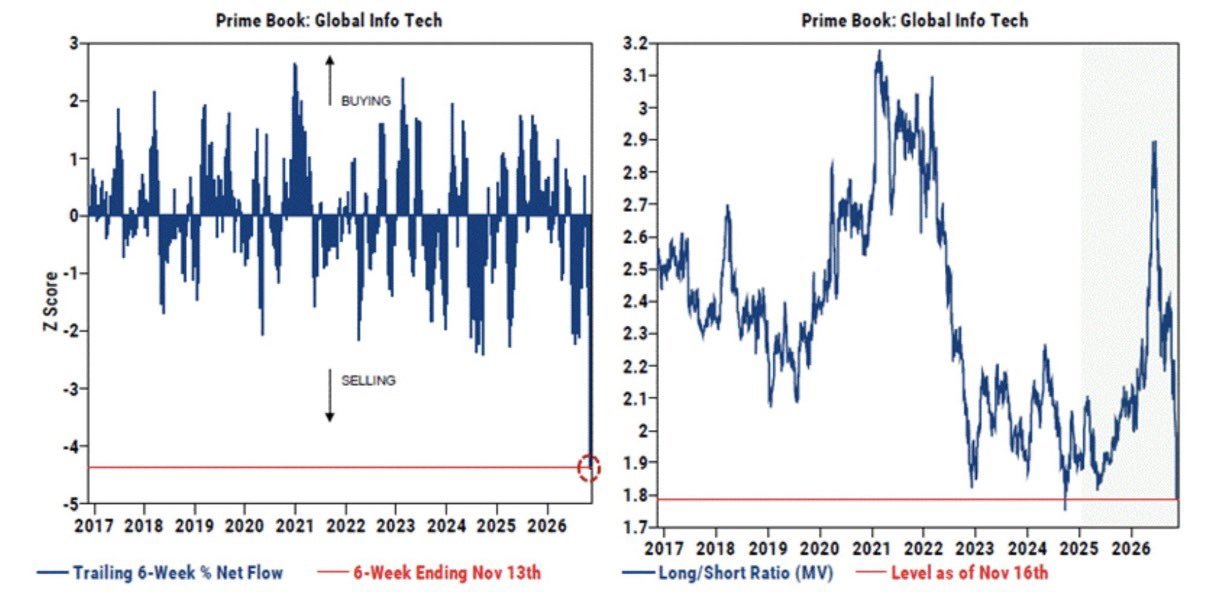
In quest’ottica, il massacro del settore AI appare in tutta la sua magnificenza. E forse si può ipotizzare che il movimento sia vicino all’esaurimento, almeno per questa gamba.
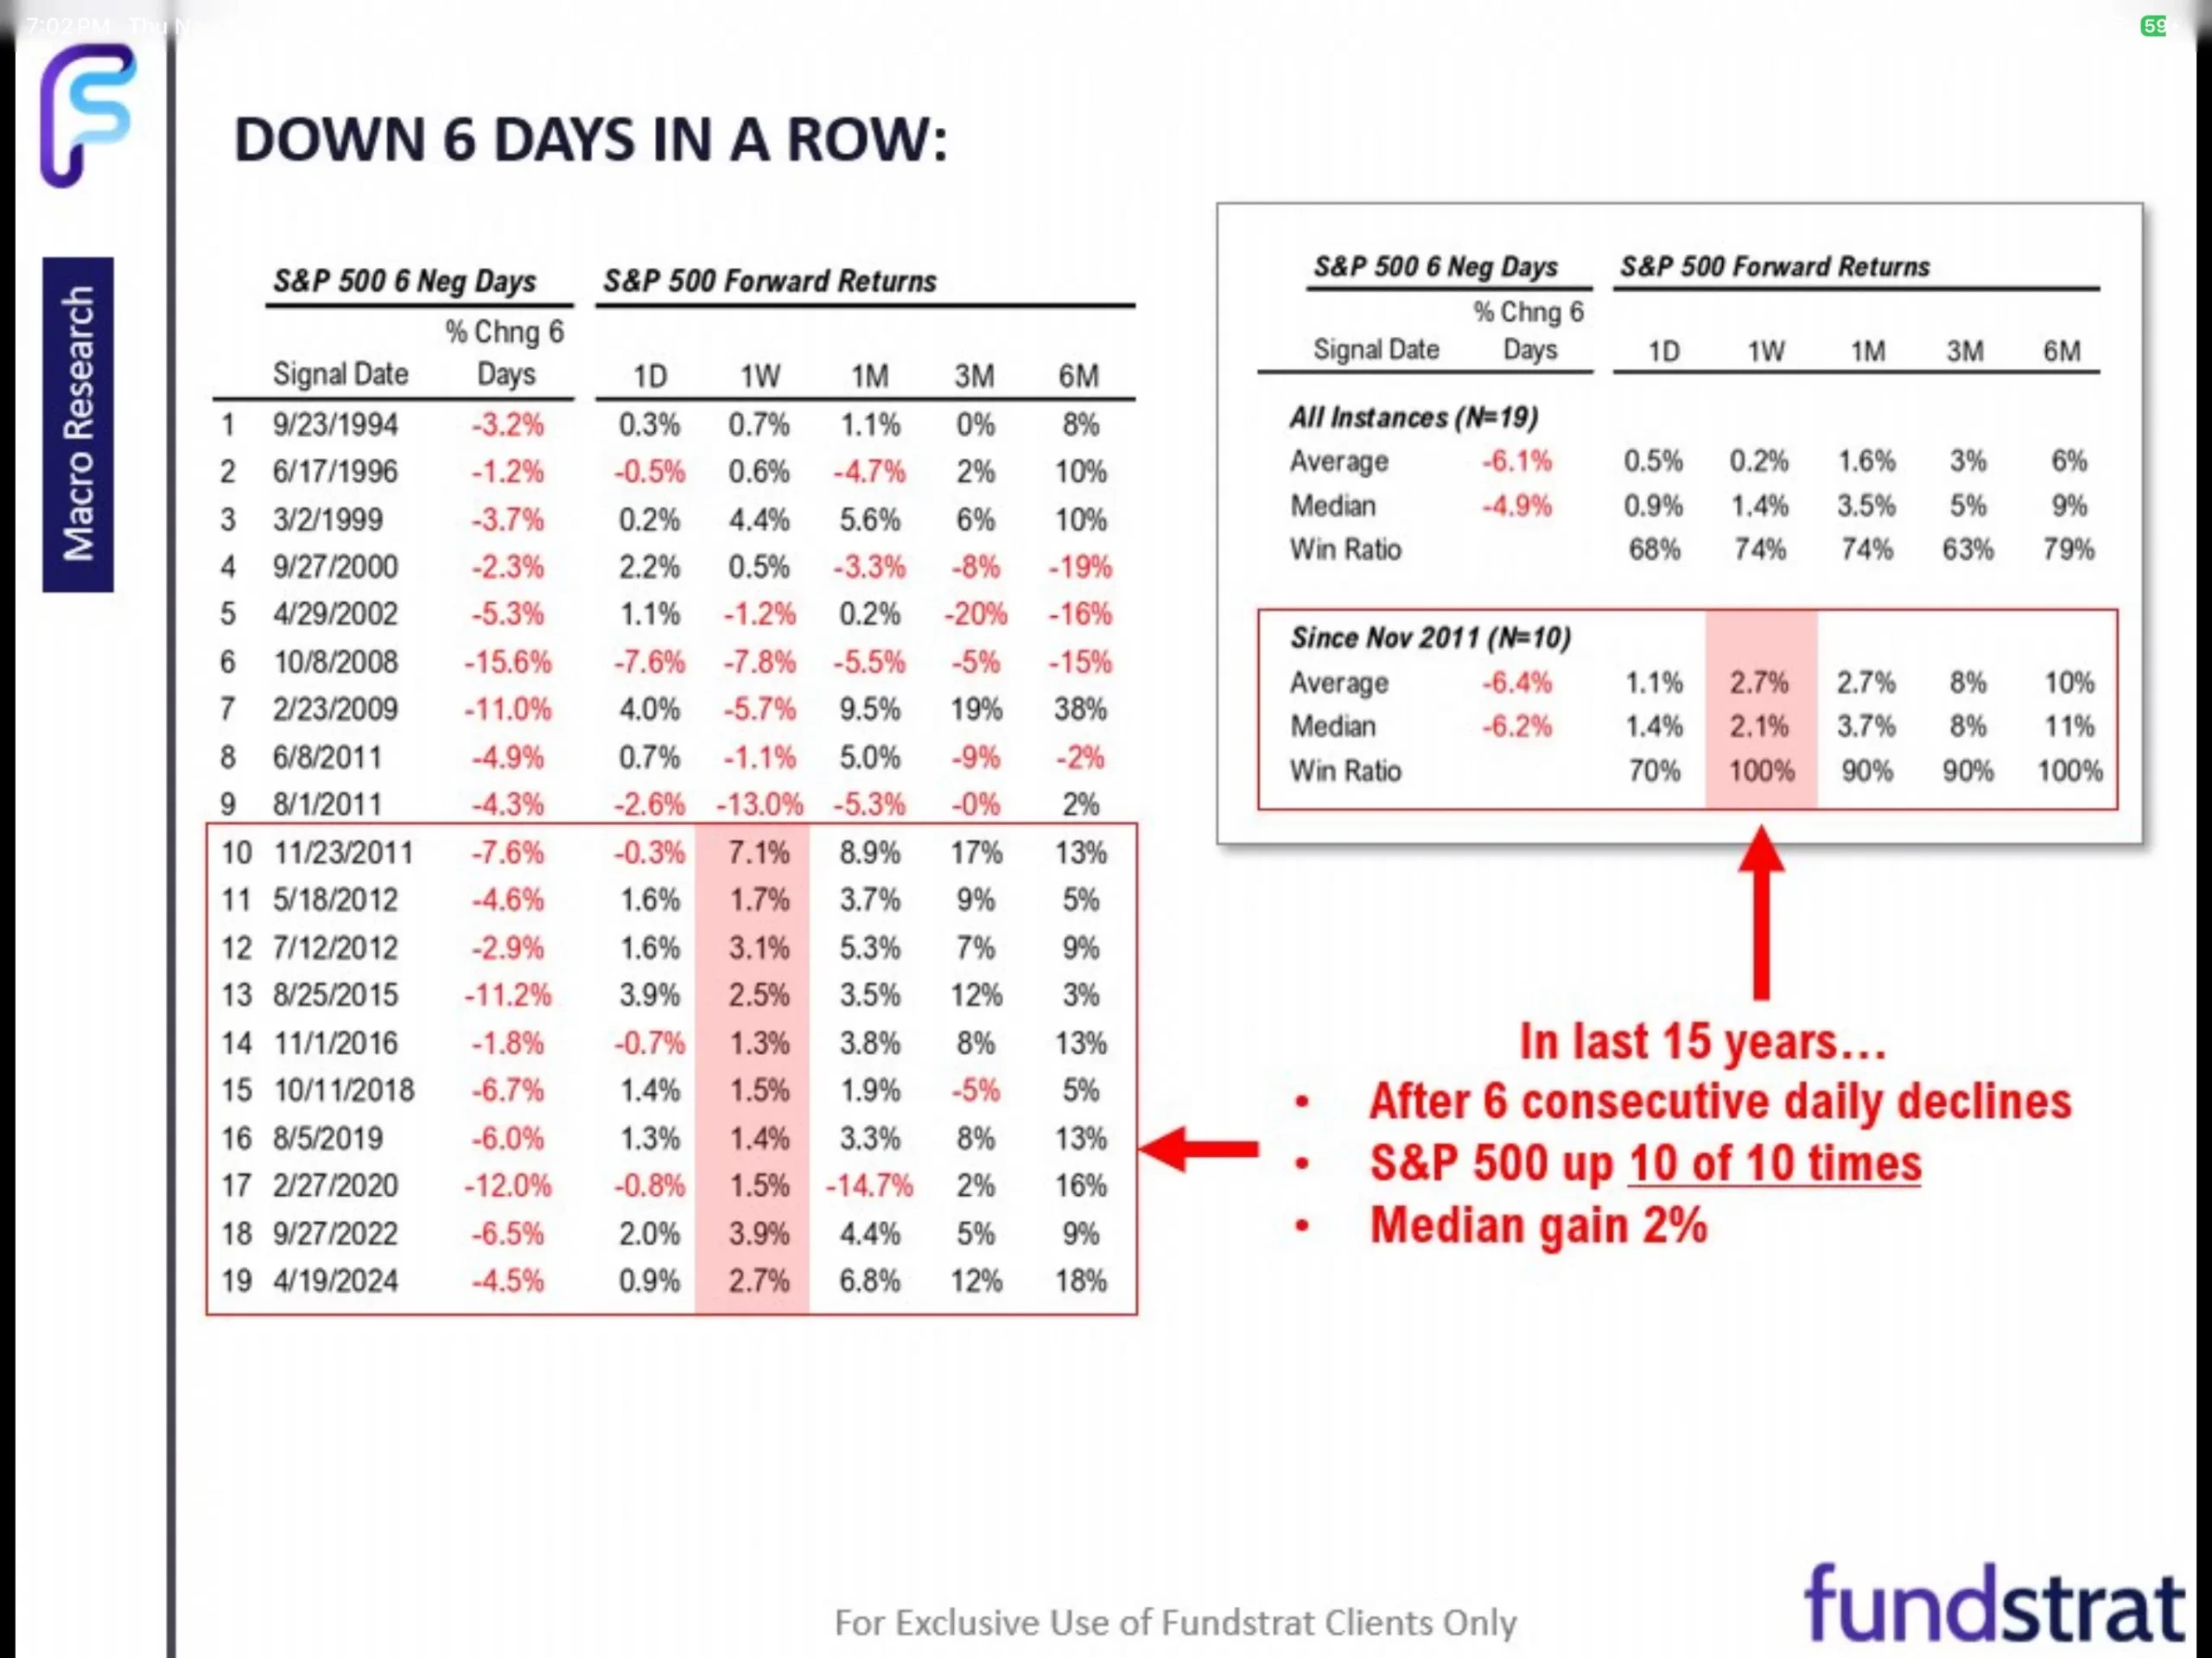
Tornando alle statistiche, il backtest delle serie di 6 ribassi consecutivi indica ritorni successivi in media buoni, con un win ratio del 73% a una settimana e del 79% a un mese, e sempre positivi su entrambi gli orizzonti nelle ultime 10 osservazioni.
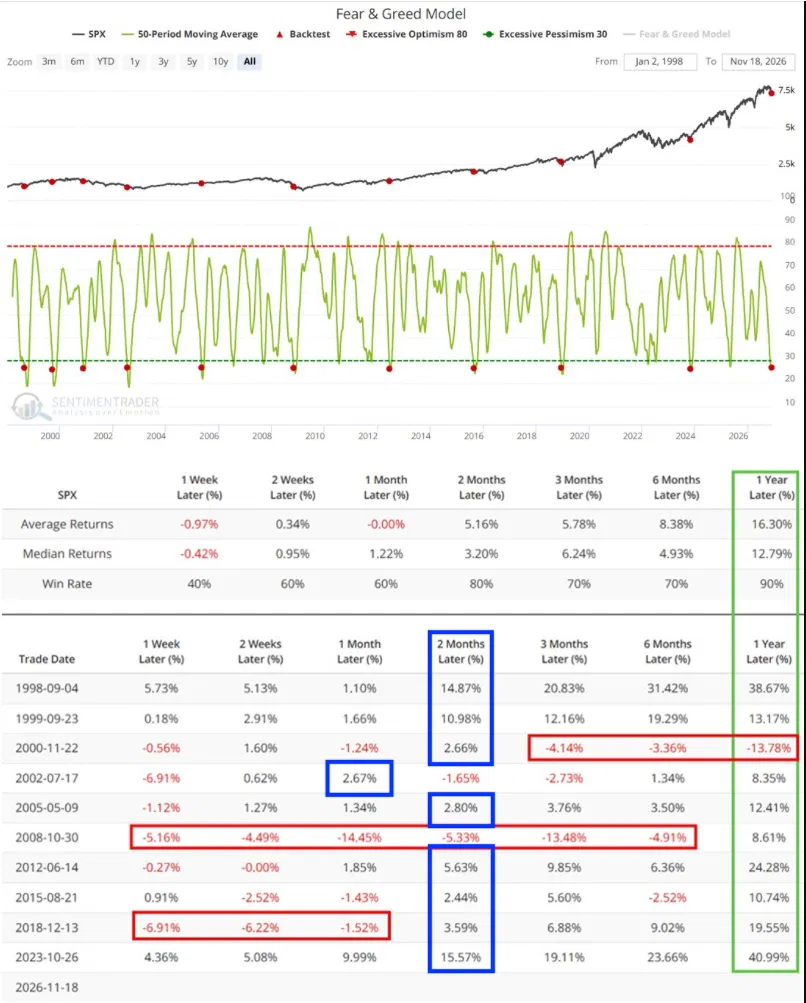
Infine, allungando un po’ l’orizzonte temporale, il modello Fear & Greed Infine, allungando un po’ l’orizzonte, il Fear & Greed Index di CNN (oggi a 12, extreme fear) ha visto la media mobile a 50 giorni scendere sotto 27. Sentimentrader osserva che questa configurazione, abbastanza rara e segno di un forte stress del mercato, è stata seguita da una performance negativa a 12 mesi in una sola occasione, nel 2000.
Venendo alla giornata odierna, la seduta asiatica non ha offerto ovviamente alcun sollievo. L’unico indice a salvarsi, in un oceano di rosso, è quello indiano. L’India è una grande utilizzatrice di AI, senza alcun ruolo nella sua produzione. Per questo ha sottoperformato durante la fase di entusiasmo, ma ora, con quasi 1,5 miliardi di potenziali utenti, un’infrastruttura digitale già costruita e grandi bisogni ancora scoperti, appare ben posizionata per approfittarne.
Per il resto è un mezzo disastro: perdite del 5-6% per Taiwan, Seul e Tokyo, intorno al 2% per le H-shares cinesi, un po’ meglio le “A” shares, Sydney e Jakarta, fino al Vietnam, quasi in pari.
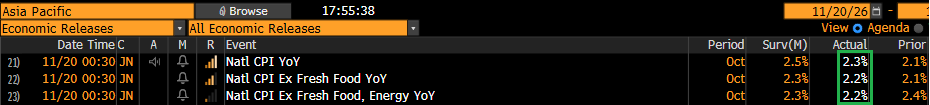
Sul fronte macro, un solo dato rilevante, ma piacevole: il CPI giapponese di ottobre ha sorpreso al ribasso, nonostante il rialzo dei costi dell’energia. Se il petrolio continua a scendere, si può sperare in qualcosa di meglio.
L’apertura europea doveva scontare il peggioramento del mercato USA ieri sera dopo la campana, e infatti le aperture sono state subito pesanti. In compenso, i bonds si sono “svegliati” alla realtà e i rendimenti hanno cominciato a scendere. In mattinata sono usciti un paio di report, ignorati dai più. I prezzi alla produzione tedeschi di ottobre hanno sorpreso al rialzo. Le retail sales UK dello stesso mese sono uscite robuste, segno di un’economia in ripresa.
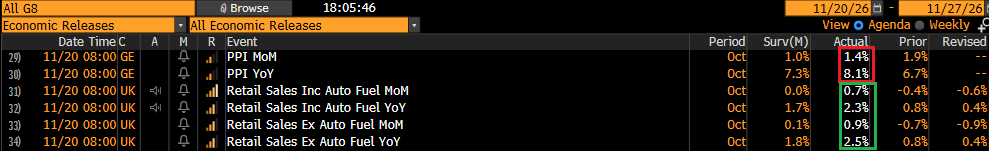
Nulla che potesse distogliere il mercato dal sentiment che lo domina, e così in mattinata le perdite si sono intensificate, i rendimenti hanno accentuato il calo e anche le commodities hanno ceduto. Le valute sono rimaste abbastanza stabili: da un paio di sedute il rialzo del Dollaro si è fermato.
Nel pomeriggio, negli USA, era prevista la lettura finale della University of Michigan Consumer Sentiment, un report che di solito ha un peso trascurabile.
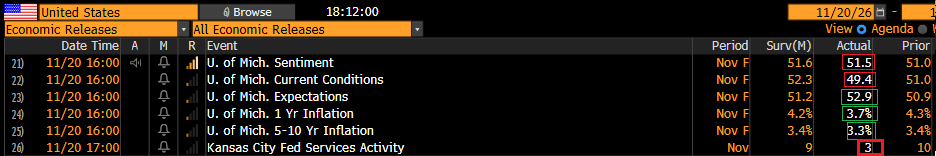
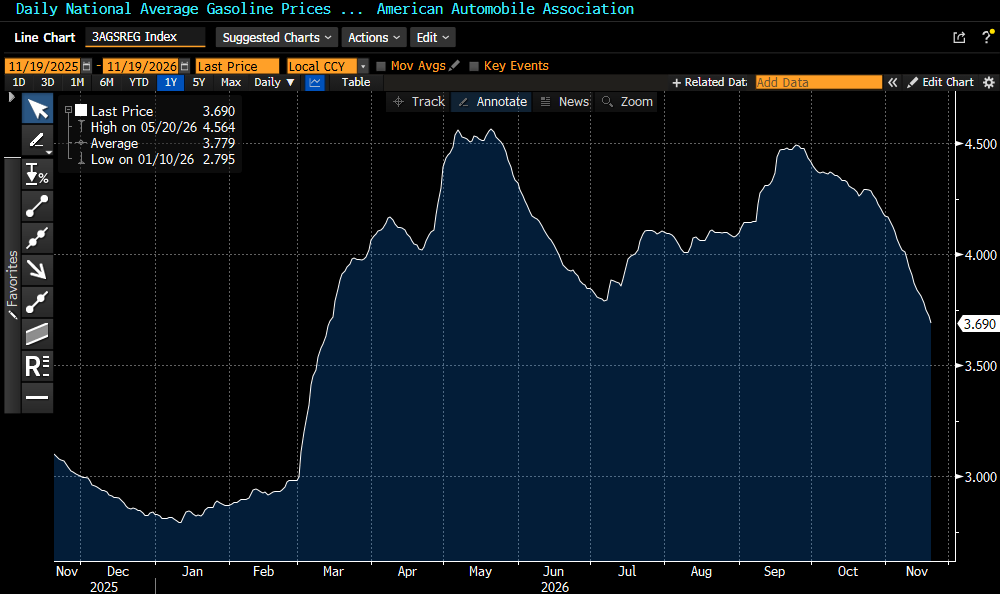
Qui però è interessante la revisione al ribasso delle aspettative di inflazione a un anno, dal 4,2% al 3,7%. Il calo è abbastanza rilevante da non poter essere liquidato come rumore. È interessante che, mentre la Fed si lascia prendere dall’ansia da inflazione, il consumatore si tranquillizzi. Presumibilmente ha contribuito il calo del prezzo della benzina alla pompa, ormai ai minimi da marzo scorso. Con il recente calo del petrolio, c’è da sperare che il ridimensionamento continui.
Per questo continuo a trovare sorprendente la frenesia della Fed nel segnalare aggressività sui rialzi. È vero, l’inflazione è sopra il target, ma lo è da cinque anni, e questo non le ha impedito di tagliare nel 2024 e l’anno scorso. L’economia è robusta, ma il settore immobiliare sta soffrendo pesantemente, come mostra il minimo toccato dalla survey sul sentiment degli homebuilder. E quella che viene indicata come una causa di inflazione, l’investimento in AI, sta attraversando, a dir poco, una fase di dubbio. Personalmente, non capivo perché tre mesi fa la Fed proiettasse tagli dei Fed Funds, e non capisco perché ora si sforzi di indurre il mercato, che già sconta un rialzo, a scontarne di più.
Wall Street è partita in calo, ha tentato un rimbalzo fallito e ha accumulato 2 punti di ribasso: l’S&P 500 entra così in correzione (-10% dai massimi), almeno intraday. Il Nasdaq 100 perde il 3,5% e non è troppo lontano da un bear market tecnico (-20%): mancheranno un paio di punti percentuali. Nel frattempo è passato in negativo da inizio anno. La liquidazione continua con forza e, come da qualche giorno a questa parte, coinvolge tutto. La debolezza dell’oro ne è un chiaro esempio: sarebbe un safe haven, ma di recente il suo peso nei portafogli è aumentato, e così nel derisking si è costretti a liquidare anche quello.
In questo contesto, l’Europa mette a segno un’altra seduta da dimenticare, la settima negativa consecutiva. In molti casi i cali superano il 2%. Le perdite si concentrano su tech, industrials, materials, financials e consumer discretionary, e a salire sono solo i consumer staples. Come accennato sopra, i bonds si sono svegliati dal torpore in cui li aveva gettati la retorica delle banche centrali e i rendimenti calano parecchio, fino a 10 bps sulle scadenze brevi. Sia in Europa sia negli USA le curve monetarie hanno tolto uno dei rialzi scontati.
Negli USA il VIX sfiora i 32 vols: quest’anno ha scambiato sopra questo livello solo il 3 marzo, quando arrivò a 35 per poi chiudere a 25,5. Con il Liberation Day superò i 55.
Non mi aspettavo una correzione così violenta, con un’economia forte, utili in rapida crescita e multipli accettabili (ora addirittura molto bassi). Ma a questo punto, più la liquidazione è violenta, più si purgano gli eccessi, e si può tornare a guardare ai fondamentali, che in questo momento di panico sono del tutto ignorati.
Non ricordo chi abbia detto che il mercato azionario è l’unico negozio in cui, quando la merce va in saldo, tutti si precipitano verso l’uscita.