Chiusura marginalmente negativa ieri sera a Wall Street, con l’S&P 500 in calo dello 0,23%. Poca roba, ma si tratta del quinto calo consecutivo. Il Nasdaq 100 ha chiuso in progresso dello 0,42%, supportato dalla trimestrale di Nvidia, che ha evidentemente confortato sulla tenuta degli investimenti in AI. Il titolo, però, è calato, forse per i problemi specifici che sta attraversando: l’inchiesta della SEC, la ricerca di un CEO credibile, la necessità di fermare le vendite in Cina e via dicendo.
La risk aversion ha supportato i bond, con il rendimento del Treasury decennale in calo di 4 bps al 5,07%, nonostante gli strali di Waller e i contenuti delle minute del FOMC, che hanno rivelato che “tutti i partecipanti hanno uno scenario base che prevede tassi più elevati”. Un paio di membri (Waller e Cook) hanno inoltre suggerito di prendere in considerazione “rialzi superiori ai 25 bps al prossimo meeting”. Un quadro piuttosto hawkish, senza dubbio. Ciò detto, se si guarda alla dot plot compilata al FOMC di settembre, il consenso dei membri si attendeva un rialzo entro il 2026, tassi stabili per tutto il 2027 e poi tagli nel 2028 e nel 2029, fino a un target del 3,75%. Nella figura la linea verde è l’interpolazione, i pallini gialli sono le previsioni dei singoli membri e la linea bianca è quanto sconta ora il mercato dei futures.
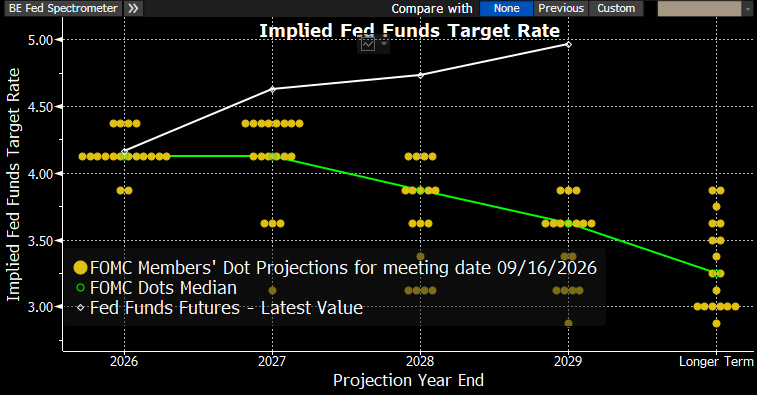
Questa dot plot cambierà quindi radicalmente il 9 dicembre, quando verrà aggiornata. Succede 4 volte l’anno, nell’ultimo mese di ogni trimestre, ma con Warsh la prassi potrebbe cambiare o la dot plot potrebbe sparire. In ogni caso, vale la pena ricordare che si tratta di previsioni, sia pure qualificate, che possono cambiare radicalmente, come in questo caso.
La seduta asiatica ha avuto toni contrastati: Tokyo e Seul si sono giovate del sentiment migliore sul tech, mettendo a segno moderati progressi. Taiwan, per contro, ha ceduto parecchio (-4,4%), secondo alcuni commentatori per il nervosismo legato al meeting tra Xi e Trump: hai visto mai che il territorio di Formosa diventi merce di scambio. Seduta decisamente pesante ancora per Hong Kong e HSCEI, con perdite attorno al 2%, mentre le “A” shares hanno tenuto meglio. Le ha aiutate il tech locale, principalmente l’AI infrastructure, che sconta l’effetto sostituzione delle forniture dagli USA, sempre più limitate. Infine, Sydney, Jakarta e il Vietnam hanno ceduto un punto o poco meno.
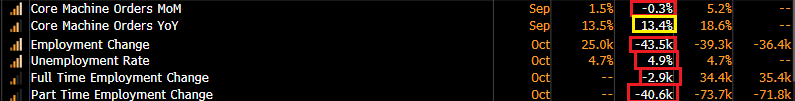
Sul fronte dei dati, nell’area abbiamo avuto i machine orders giapponesi di settembre, leggermente sotto le attese, e un report occupazionale australiano orribile, il secondo consecutivo, dopo che la Reserve Bank of Australia ha alzato i tassi di 125 bps nell’ultimo anno. FOMC, prendi nota.
La seduta europea è iniziata in un clima timidamente costruttivo, dopo 5 sedute consecutive di calo. L’attenzione era rivolta ai rendimenti e al petrolio, ma soprattutto al debutto di Anthropic a Wall Street, previsto nel pomeriggio dopo la chiusura della sua enorme IPO. Le premesse erano incoraggianti: il book era massicciamente oversubscribed ed era certo che il titolo sarebbe stato prezzato sopra la forchetta di 70-78$ inizialmente indicata. Sul grey market il titolo quotava attorno ai 100$. Queste indicazioni hanno dato una spinta ai futures USA, con il Nasdaq su di quasi 2 punti e l’S&P 500 di uno.
In mattinata non erano previsti dati di rilievo, e così si è rimasti in attesa. Sull’oil ha dato un po’ di supporto l’indiscrezione secondo cui Trump vorrebbe lanciare 7 giorni di attacchi sull’Iran. Il comunicato finale del meeting tra Xi, Trump e Putin è stato invece quanto mai generico e insipido:
*XI, TRUMP, PUTIN AGREE TO BOOST SUPPLY OF REFINED OIL PRODUCTS
Nel pomeriggio erano previsti alcuni report in US.
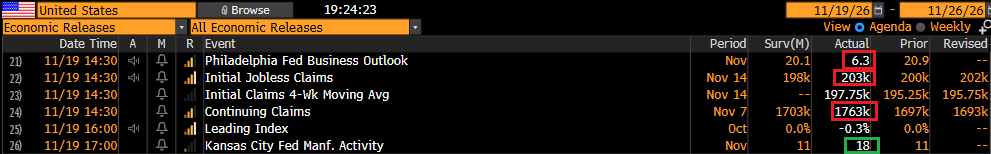
I sussidi di disoccupazione sono usciti appena sopra il consenso, ma sempre molto bassi. Il Philly Fed ha deluso, dopo essere balzato a settembre ai massimi dal 2021 ed essere calato un po’ a ottobre. Il Kansas City Fed manufacturing ha invece sorpreso in positivo. In generale, nulla di granché rilevante.
L’apertura ha visto il Nasdaq 100 in gap up di un 2% abbondante e l’S&P 500 in progresso dell’1%. Ma è durata pochissimo: poco dopo le 16 le vendite sono riprese aggressive e hanno portato in negativo l’S&P 500 e, a tratti, anche il Nasdaq. Nel frattempo, il debutto di Anthropic si faceva attendere.
Il sospirato debutto è arrivato alle 17:48 italiane: il titolo ha aperto a 111,50$ (+34% sul prezzo di collocamento di 83$) e si è spinto fino a un massimo di 115$. Nel frattempo, per quanto incredibile possa sembrare, sull’azionario USA si è rovesciato un altro torrente di vendite. L’S&P 500 è sceso in area -1,7% e il Nasdaq 100, che aveva aperto a +2,3%, è arrivato a -1,9%, con uno swing di oltre il 4% in meno di 3 ore.
Personalmente, non ho trovato alcuna notizia che giustificasse questo rovescio. È come se il debutto di Anthropic avesse tolto l’ultimo supporto al mercato e scatenato la foga dei ribassisti. La cosa ancora più sorprendente è che i rendimenti hanno reagito pochissimo. È vero che stamattina negli USA salivano, e hanno invertito la rotta. Ma i cali sono marginali, mentre in Europa i rendimenti dei vari emittenti hanno chiuso in salita. E questo nonostante le commodity in ritirata, il petrolio che recupera solo una frazione di quanto perso ieri e la pesante risk aversion.
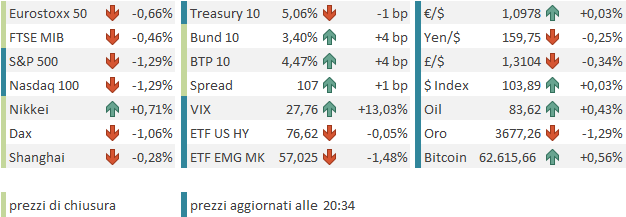
Già, perché le piazze europee, che già stamattina non avevano seguito l’entusiasmo dei futures USA, nel pomeriggio hanno ceduto nettamente. Hanno chiuso con perdite dello 0,5-1%, che sarebbero state più pesanti senza la campana. Ma soprattutto, stiamo parlando del sesto calo consecutivo per praticamente tutti i principali indici. Davvero niente male per un mercato che 10 giorni fa faceva nuovi massimi (Stoxx 600 e DAX). Quanto ai settori, in Europa solo l’IT ha chiuso in positivo, mentre Utilities, Communication Services, Real Estate, Health Care e Consumer Staples hanno ceduto oltre l’1%. I bond hanno sorprendentemente ignorato il quadro di estrema risk aversion: i rendimenti sono saliti e gli spread si sono mossi poco (+1 bp il Bund-BTP, +2 bp il Bund-OAT). L’€ è rimasto stabile contro dollaro, mentre tra le commodity c’è poco da scegliere, con anche l’oil che ormai guadagna briciole.
Dopo la campana europea, Wall Street ha recuperato discretamente, per poi affossarsi di nuovo, con una price action decisamente volatile. Anche Anthropic è stata coinvolta nello storno: ha ceduto quasi il 20% dai massimi, approdando in area 93-95$. Per il momento resta comunque sopra il prezzo di collocamento di 83$.
Difficile contestualizzare il movimento di oggi, onestamente. Non ho visto catalyst particolari, al di la di una news di un attacco hacker (** Visa, Mastercard and JPMorgan Customer Data Leaked by Hackers — WSJ).
Domani c’è la scadenza delle opzioni (terzo venerdì del mese), e questo può aver esaltato i movimenti. In effetti, sembra che su DAX ed Euro Stoxx 50 i market maker abbiano un posizionamento in negative gamma. Questo tende ad amplificare i movimenti attraverso l’attività di hedging: sotto certi livelli, più il mercato scende, più la gestione delle posizioni li costringe a vendere. Non ho sentito nulla del genere riguardo agli USA. Però i movimenti sono stati chiaramente importanti, e ci sta che la scadenza di domani si porti via gran parte degli effetti dei derivati. Detto questo, è difficile conciliare questa price action assai pesante con la trimestrale di Nvidia e con l’esito dell’IPO di Anthropic, che settimane fa qualcuno definiva a rischio.
Quel che resta è un mercato ormai estremamente ipervenduto, con un sentiment decisamente deteriorato. Senza sorprese in chiusura, oggi anche l’S&P 500 arriverà a 6 sedute negative consecutive. Aspetto la chiusura prima di fare valutazioni statistiche, ma mi attendo indici di stress importanti e, a seguire, positioning assai difensivi.
Un altro aspetto singolare è che tutto ciò avviene a fronte di una earnings season assai positiva. Evidentemente questi risultati erano ampiamente attesi. Il che, però, non vuol dire che perdano valore sul piano fondamentale.