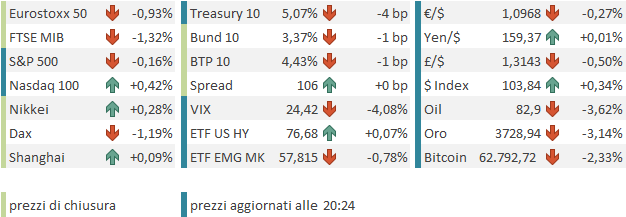
Al rientro dopo 3 giorni di pausa, trovo nuovamente il mercato azionario in ambasce, principalmente per il destino dell’AI, come mostra la sottoperformance del Nasdaq 100 (-4,5% cumulato in 3 sedute). L’S&P 500 ha inanellato la quarta seduta consecutiva di calo, la seconda con un ribasso superiore all’1%. La volatilità ha coinvolto anche l’Europa: lo Stoxx 600, dopo 3 cali moderati, ieri ha accelerato al ribasso.
Cosa è successo?
In parte siamo ancora di fronte alle presunte ricadute delle Midterm Elections sugli investimenti in AI. Il timore che i Governatori Dem eletti in Texas e in Ohio rallentino con le loro moratorie un ciclo di investimenti in AI che, a parere del mercato, già zoppica ha continuato a zavorrare l’AI infrastructure. A ciò si è aggiunta la vicenda di Jensen Huang, con tutte le ricadute in termini di governance e di rischio reputazionale e regolamentare, fino alla minaccia per il ruolo di Nvidia nell’ecosistema AI (coordinamento delle partnership, rifinanziamento). Abbiamo poi avuto ulteriore stress sui tassi, causato dalla retorica restrittiva di alcuni membri Fed e alimentato da dati robusti come le retail sales USA di ottobre, pubblicate ieri. Dulcis in fundo, la lista degli “outages” (disfunzioni che bloccano i sistemi informatici) si è allungata: dopo Microsoft/Outlook e il blocco dei voli, è stata la volta di Apple e della rete interna della National Security Agency. Quanto basta per innervosire ulteriormente un mercato già fragile.
Riguardo al tema delle midterm, ho l’impressione che il mercato esageri un po’.
** Dalle dichiarazioni dei governatori interessati, i progetti già approvati sembrano destinati a restare in piedi; le autorizzazioni coprono il grosso dei progetti previsti per il 2027.
** I nuovi progetti non sono cancellati, ma subordinati a nuove leggi che impongano dei limiti.
** I nuovi limiti aumenteranno i costi, ma dovrebbero essere gestibili; quelli più stringenti richiedono il voto del Parlamento statale.
** Infine, i progetti dal 2028 in avanti potranno essere spostati in Stati più compiacenti, o anche all’estero.
Quanto alla vicenda Huang, i contorni sono ancora da chiarire: è difficile dare un giudizio finché non sapremo con certezza se Huang è definitivamente fuori e se la sua liaison fosse davvero una spia. Di sicuro avremo un inasprimento dei limiti all’export verso la Cina. Per quanto riguarda gli outages, l’accumularsi di tutti questi incidenti in pochi giorni è un po’ sospetto. I protagonisti hanno smentito il coinvolgimento dell’AI, ma ulteriori incidenti a breve non sarebbero accolti bene.
Così l’azionario ha corretto più o meno ovunque, con la partecipazione anche dei settori non tech, cosa che ha spinto al ribasso gli indici generali USA, compreso l’S&P 500 equal weight, che ieri ha fatto peggio del capital weighted.
Per quanto evidenziato sopra sui tassi, i bond non hanno performato bene nonostante la risk aversion. Il Dollaro, per contro, ha continuato a guadagnare sui principali cross, spinto dalla forza dei dati e dall’effetto della retorica Fed sulle attese di politica monetaria negli USA
Ieri sera, dopo la chiusura Nvidia ha pubblicato una buona trimestrale: ha battuto le stime di utili e fatturato, alzato la guidance e annunciato un buyback. La performance del titolo in aftermarket ha alimentato l’ottimismo all’apertura della seduta asiatica, ma si è dimostrata piuttosto effimera. A fine seduta solo il Kospi ha mostrato un forte progresso (+2%); il Nikkei ha guadagnato lo 0,3%, Taiwan lo 0,2%, e le “A” shares cinesi hanno mostrato progressi marginali, trainate dal tech, che forse pregusta un aumento della domanda interna se i chip USA non potranno più essere esportati nel Paese. Male Hang Seng, HSCEI, Vietnam, Sydney, Mumbai e Jakarta, con cedimenti compresi tra lo 0,6% e l’1,4%.
La seduta europea è partita in un clima nervoso, con l’azionario restio a scontare l’effetto positivo di Nvidia. I rendimenti sono partiti in calo e l’€ è risultato da subito ancora debole contro Dollaro. Il contesto non è stato aiutato dalla pubblicazione del CPI EU finale di ottobre. Non cito mai questo report perché 9 volte su 10 il dato preliminare non subisce modifiche; in questo caso, invece, la revisione è stata al rialzo, cosa che ha frenato la forza dei bond e contribuito a incupire il sentiment.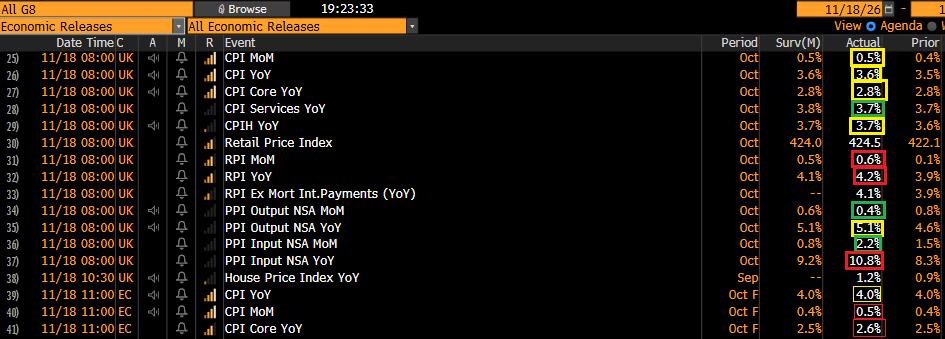 I dati di inflazione UK, in aggregato, non hanno sorpreso più di tanto, il che ha portato un relativo sollievo sui rendimenti dei Gilt.
La mattinata è proseguita in un clima nervoso, che ha investito anche le commodity, petrolio compreso. Chiaramente la forza del Dollaro ha accentuato la pressione su un comparto già frenato da due fattori: i dubbi sull’ammontare degli investimenti in datacenter, che impattano sui metalli industriali, e la risalita dei tassi, che pesa sull’oro e sugli altri preziosi. Sul petrolio va fatto un discorso a parte: venerdì la IEA ha comunicato che lo scorso ottobre l’offerta di greggio ha superato la domanda per la prima volta dall’inizio del conflitto USA-Iran. Il surplus sarebbe di quasi 2 milioni di barili/g. Siamo ancora su livelli inferiori a 12 mesi fa, ma le esportazioni dal Golfo hanno raggiunto l’82% del livello pre-guerra e le scorte hanno ripreso a salire. Il ribaltamento deriva soprattutto dalla ripresa delle spedizioni dal Golfo, nonostante gli attacchi iraniani alle navi; hanno contribuito anche la maggiore produzione altrove e i minori consumi. L’agenzia prevede un surplus nel quarto trimestre 2026 e uno più ampio nel 2027. Queste notizie hanno pesato su petrolio, gas e distillati oltre quanto sarebbe stato lecito attendersi sulla base delle news dal Golfo, che non sempre sono state buone.
Chiaramente, il decorso del conflitto costituisce una grossa incognita sulla prosecuzione del recente calo, che comincia a farsi significativo (vedi grafico).
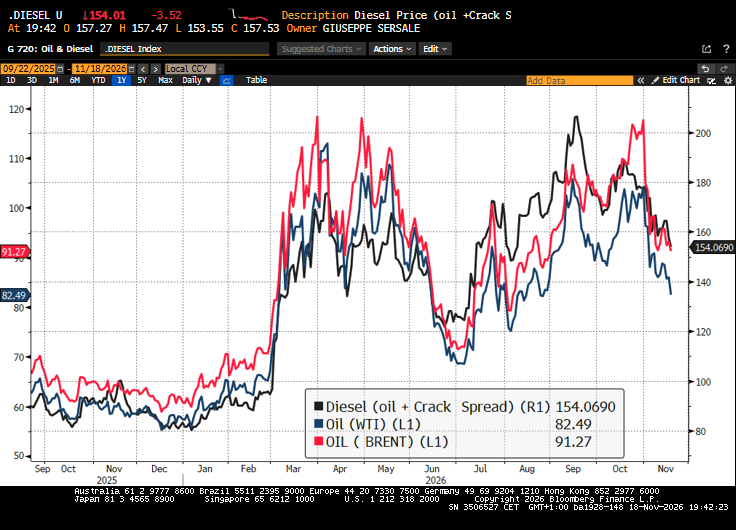
Peraltro, più passa il tempo, più ci avviciniamo all’insediamento del nuovo Congresso a maggioranza democratica (5 gennaio), che tra i primi punti del programma ha la fine del conflitto in Iran. Con la pausa dei lavori dal 17 dicembre, all’attuale Congresso a maggioranza repubblicana resta appena un mese per approvare un’eventuale escalation (sempre che voglia farlo, visto quanto la guerra è costata al partito in termini di consenso). Dopo quella data il margine di manovra della Casa Bianca potrebbe ridursi considerevolmente. Trump conserva il comando militare e il potere di veto, ma il Congresso potrà negare i finanziamenti a un’escalation e anche alla prosecuzione della missione Epic Fury. I Dems avranno inoltre potere negoziale grazie al controllo su altri temi, come il bilancio, il debt ceiling e le nomine. Forse il mercato, oltre ai dati sull’offerta, sta iniziando a prezzare anche questi temi. A mio parere, una soluzione in Medio Oriente porterebbe a un forte ridimensionamento del prezzo del petrolio, con grande beneficio per i Paesi industrializzati in termini di inflazione effettiva e percepita.
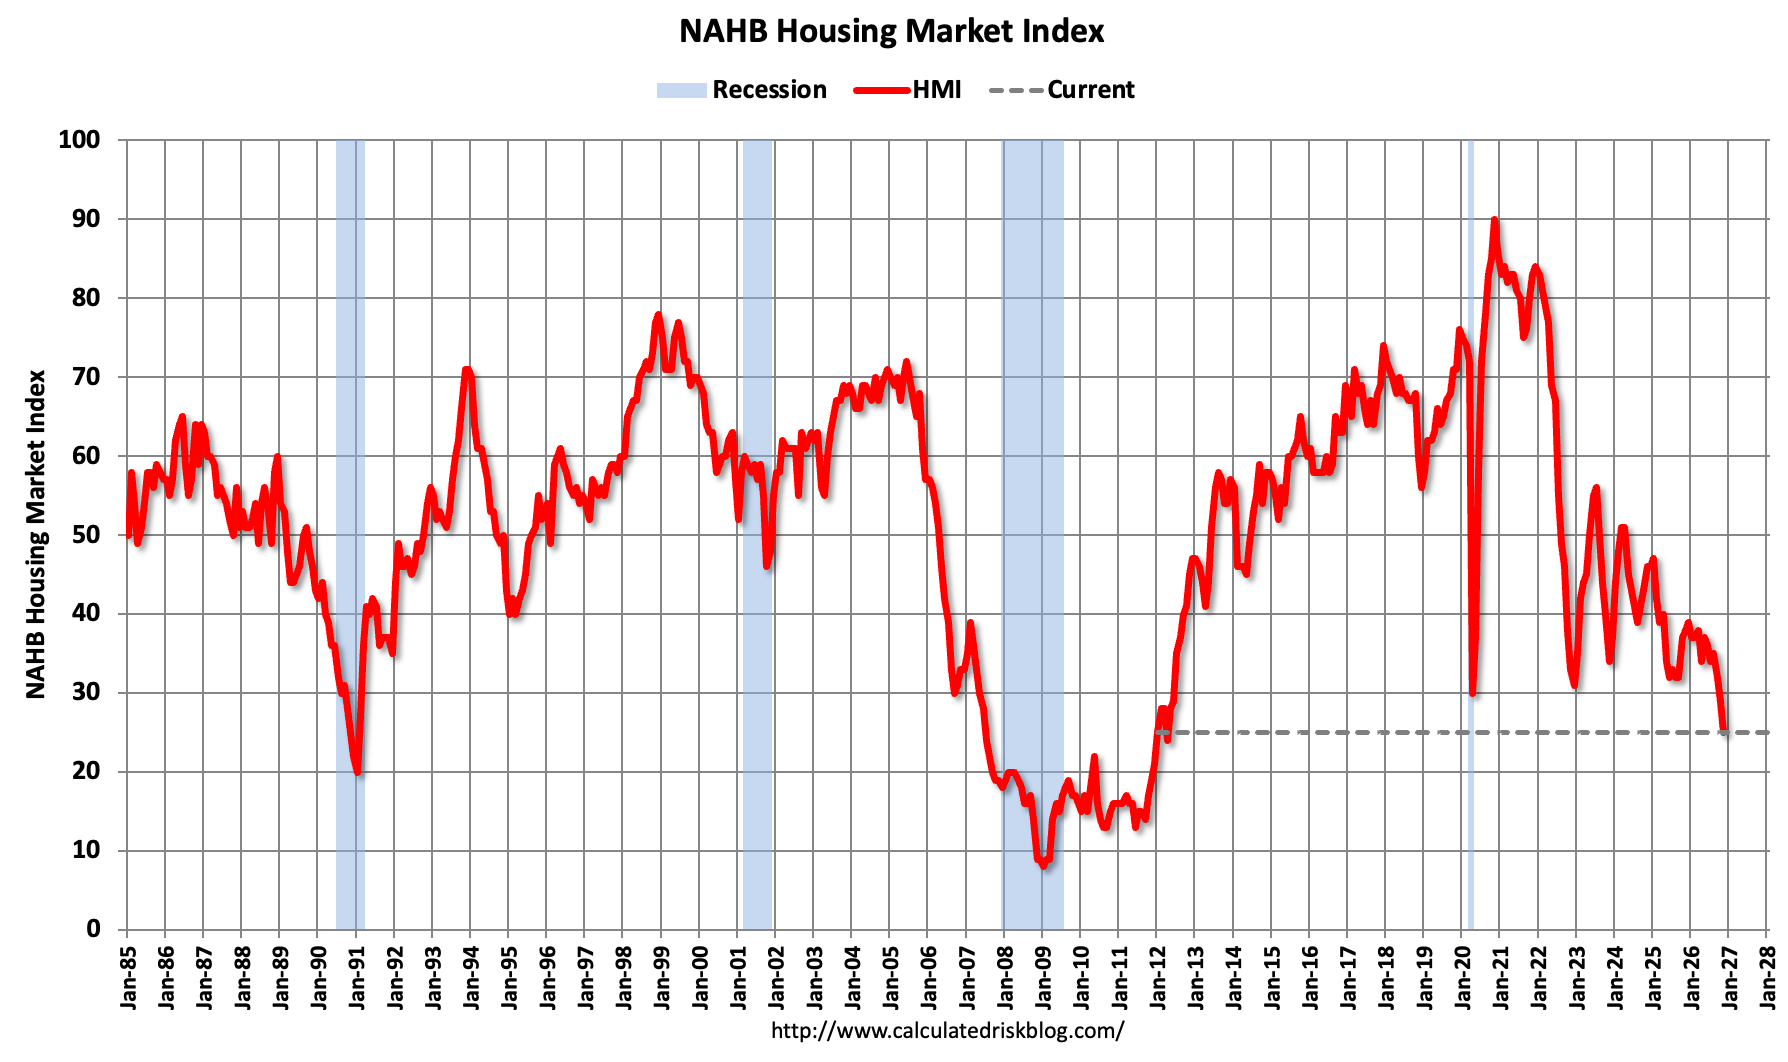
Nel pomeriggio erano previsti alcuni dati USA.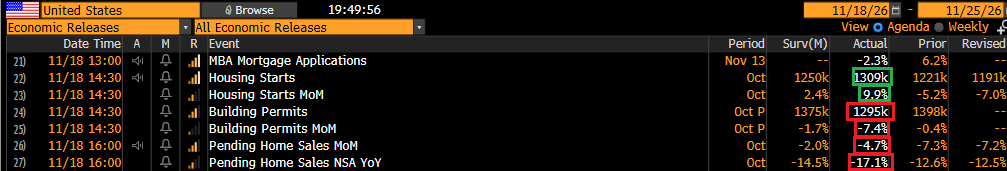 I nuovi cantieri di ottobre sono andati bene, ma i permessi di costruzione, che precedono i cantieri di 30-45 giorni e quindi anticipano quelli di novembre e dicembre, sono stati orripilanti, e anche i compromessi sono risultati molto deboli. È un chiaro effetto del rialzo dei tassi di questo autunno, che scoraggia l’accensione di mutui. Non a caso la fiducia dei costruttori, uscita ieri, ha toccato i minimi dal 2012, cioè dagli anni successivi alla grande crisi finanziaria.
Nonostante tutto questo, oggi abbiamo dovuto ascoltare ancora una volta il membro Fed Waller sostenere che serve un rialzo dei tassi di 50 bps al FOMC del 9 dicembre, seguito da altri rialzi per riportare i Fed Funds al livello del 2025.
*WALLER: FED NEEDS TO BE A LITTLE MORE AGGRESSIVE IN RATE HIKES
*WALLER: IF NOT SIGNALING JAN. HIKE SHOULD MOVE BY 50BP IN DEC.
*WALLER: PEOPLE STARTING TO THINK 3% INFLATION MAY BE THE NORM
*WALLER: I THINK RETURN TO 2025 SUMMER LEVEL WON’T LOWER INFL.
Forse Waller dovrebbe dare un’occhiata alle attese di inflazione di mercato: i breakeven a 10 anni si stanno avvicinando ai minimi da 2 anni (linea nera tratteggiata sotto).
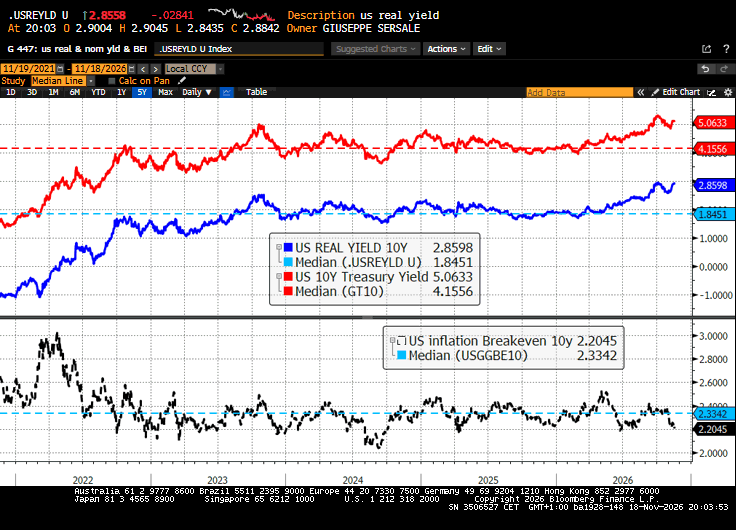
Con questo non intendo dire che alzare i Fed Funds sia una bestemmia. L’economia USA è robusta, come osservato più volte in questo spazio. Ma 50 bps sono una mossa d’emergenza, e qui emergenze non ne vedo, specie se il petrolio dovesse calare. Se poi gli investimenti in AI dovessero davvero calare nei prossimi mesi, i tassi andrebbero tagliati. Non è il mio scenario, ma l’azionario lo sta parzialmente scontando.
Nel pomeriggio Wall Street è partita in rialzo, ma il rialzo è durato pochissimo e le vendite sono riprese: l’S&P 500 è andato in negativo, come pure Nvidia, e i ribassi delle commodity si sono accentuati parecchio.
L’azionario continentale è stato pienamente coinvolto nel selloff. D’altronde i materials sono risultati pesantissimi, così come l’energy, che ha un peso rilevante nei listini europei, e anche le banche hanno corretto vistosamente. I principali indici chiudono con perdite attorno al punto percentuale o poco sopra. I rendimenti restano sorprendentemente stabili, nonostante i forti cali di petrolio e commodity. L’€ si mantiene sotto 1,10 contro Dollaro.
Dopo la chiusura europea Wall Street ha recuperato un po’, tornando in positivo. È interessante notare che, mentre Nvidia cede oltre 2 punti, il Nasdaq 100 si mantiene in positivo: come a dire che la trimestrale del colosso dei chip ha rassicurato sulle prospettive del settore AI, ma il titolo sconta l’incertezza legata alle vicende personali dell’ex CEO.
Alle 20 le headline sui verbali del FOMC hanno causato altra volatilità. Si parla di rischi inflazionistici legati all’aumento degli investimenti in AI, di disancoraggio delle attese (avete visto il grafico sopra?) e della possibilità di più rialzi, con un paio di membri favorevoli a un rialzo superiore a 25 bps al FOMC di dicembre.
*FED: COUPLE SAID DECEMBER HIKE MORE THAN 25 BP MAY BE WARRANTED
*FED: ALMOST ALL OFFICIALS SAW FURTHER ACTION LIKELY APPROPRIATE
*FED: SEVERAL NOTED RISKS AI INVESTMENT SURGE COULD BE EXCESSIVE
*FED: VAST MAJORITY SAW UPSIDE RISKS TO INFLATION OUTLOOK
*FED: MANY SAW AI BUILDOUT AS MATERIAL SOURCE OF INFLATION RISK
*FED: MOST REMARKED INFLATION PRESSURES WERE BROAD BASED
*FED: STAFF SAW SALIENT RISK OF EXPECTED INFLATION UNANCHORING
È incredibile, se si pensa che a settembre il consenso del FOMC prevedeva Fed Funds su questi livelli per tutto il 2027, e poi dei tagli. Ora l’AI è sommersa di dubbi, il petrolio cala, e loro gridano all’inflazione. È vero, abbiamo avuto 2 o 3 report brutti, ma non capisco questo allarmismo: il mercato già prezzava dei rialzi.
In generale il quadro dei mercati mi pare incline ai paradossi:
Il mercato azionario teme un rallentamento degli investimenti in AI e quindi vende tech e metalli industriali, mentre la Fed teme che questi stessi investimenti alimentino ancora più inflazione.
Il mercato dei tassi sconta un economia forte, in parte a causa della retorica Fed ma non solo, a giudicare i livelli dei tassi reali, ma quello azionario e delle commodities sta iniziando a scontare un rallentamento marcato degli investimenti, e quindi della crescita.