NB: LAMPI SALTA 3 USCITE E TORNA MERCOLEDI’ 18 NOVEMBRE 2026
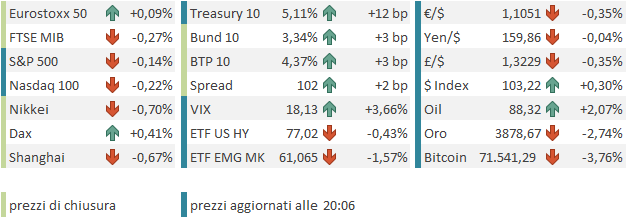
Il rimbalzo ha tenuto in chiusura ieri sera (mercoledì) a Wall Street, con l’S&P 500 in progresso dell’1,31% alla campana. Il Nasdaq 100 ha guadagnato il 2,28%, trainato dai semiconduttori (SOX +5,66%), galvanizzati dalla trimestrale di CoreWeave (+24,7%). Più attardato il Russell 2000, che ha patito il rialzo dei rendimenti scatenato dal CPI USA di ottobre. Ieri l’obbligazionario USA era chiuso, ma i futures erano aperti e la Fed Funds Strip ha incrementato lievemente i rialzi scontati ai vari FOMC, di 3 o 4 bps in media.
Dopo la chiusura, la notizia che il consiglio di amministrazione di Nvidia stava valutando la possibilità di licenziare Jensen Huang ha avuto un impatto robusto sul titolo e sul sentiment generale nei confronti dei semiconduttori e dei settori collegati.
Così stanotte in Asia il tech è tornato a correggere, con i soliti sospetti a farne le spese. Il Nikkei ha ceduto lo 0,7%, Taiwan il 2,6%, Seul lo 0,6%. Male anche il China Complex, con Hong Kong e le “H” shares giù di oltre un punto, affossate dal big tech locale. Apparentemente, la vicenda di Huang fa temere che per gli hyperscaler locali si chiuda la possibilità di comprare i chip di Nvidia, che finora ottenevano per vie traverse oppure acquistando modelli non di ultima generazione. Viceversa, l’AI infrastructure locale ha apparentemente beneficiato della prospettiva di un irrigidimento dei limiti all’export di tecnologia americana. Lo Star 50 ha chiuso in progresso e le “A” shares hanno ceduto meno dell’HSCEI. Tra le altre principali piazze, il Vietnam ha ceduto moderatamente, India e Australia hanno chiuso più o meno invariate e l’Indonesia è rimbalzata.
Sul fronte macro, i prezzi alla produzione giapponesi di ottobre hanno nuovamente sorpreso al rialzo (+0,7% mese su mese, dal precedente -0,2% e contro un consenso di +0,3%; +7,1% anno su anno contro una stima di +6,5%). Chiaramente i rincari dell’energia hanno un grosso ruolo in questa sorpresa. Comunque sia, la curva Yen sconta un 80% abbondante di probabilità di un rialzo dei tassi al meeting della Bank of Japan del 18 dicembre.
L’azionario europeo è partito ancora con forza stamattina, con il Dax a guidare il movimento con un progresso che lo ha portato a superare temporaneamente, per la prima volta, i 27.000 punti.
Sul fronte macro, oggi era prevista una lunga serie di dati inglesi: GDP del terzo trimestre con i vari dettagli, e GDP e dati macro di settembre, con produzione industriale e vari altri indicatori.
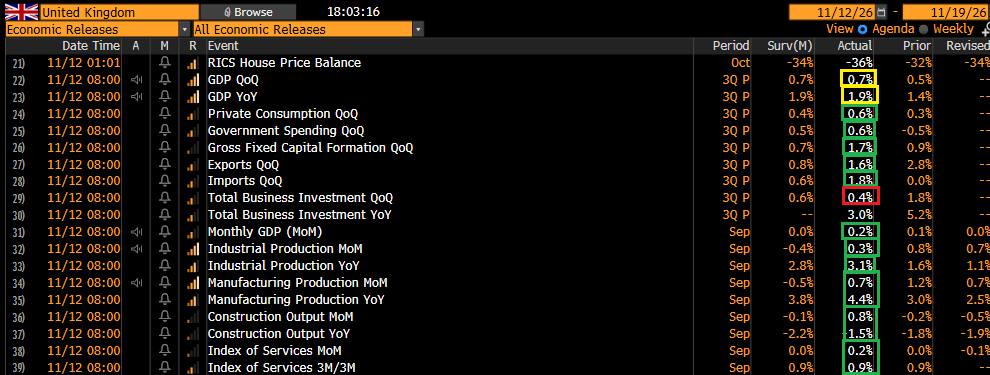
Il quadro che ne esce è quello di un’economia abbastanza solida. Tra i paesi del G7, la crescita britannica è al momento quella che più si avvicina a quella USA (il GDP del Q3 annualizzato è quasi al 3%). E i dati di settembre mostrano una chiusura di trimestre in accelerazione e sopra le attese.
In mattinata il sentiment è rimasto positivo in Europa, non senza un po’ di nervosismo per l’apertura di Nvidia a Wall Street, visto che il colosso dei chip AI scambiava in pre-market tra il -6% e il -10%. Comunque, il petrolio si manteneva debole, i rendimenti calavano e l’euro era abbastanza stabile, e questo sosteneva il sentiment.
La faccenda è un po’ cambiata alle 14, quando Trump ha bruscamente interrotto il flusso di notizie positive sulla guerra in Iran, scrivendo sui social che gli USA non hanno bisogno di un accordo con l’Iran e invitando Vance, recentemente molto attivo nei negoziati, a concentrarsi di più sui problemi interni.
* TRUMP: WE DON’T NEED A DEAL WITH IRAN
* TRUMP: HAVE ASKED VANCE TO FOCUS ON ‘MASSIVE CORRUPTION AND CRIME’ IN DEMOCRATIC CITIES AND STATES
* BRENT, WTI FUTURES RISE OVER 1% AS TRUMP SAYS “DON’T NEED DEAL WITH IRAN”
Il petrolio ha invertito la marcia, con un impatto sui tassi USA ed euro forse anche oltre il lecito, e così il rally azionario europeo si è attenuato.
Nel pomeriggio sono stati pubblicati un paio di report negli USA. I sussidi di disoccupazione sono usciti leggermente sopra le attese, ma su un livello comunque basso, a indicare un mercato del lavoro sempre solido (e il monte percettori è calato più delle attese).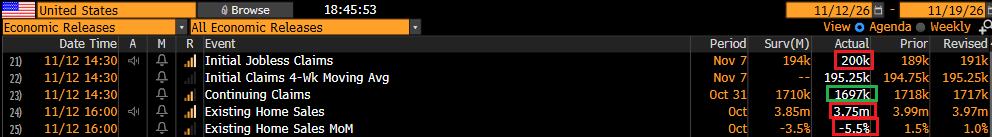 Per contro, le existing home sales USA di ottobre sono uscite pessime, parecchio sotto attese, e ai minimi dal 2011.
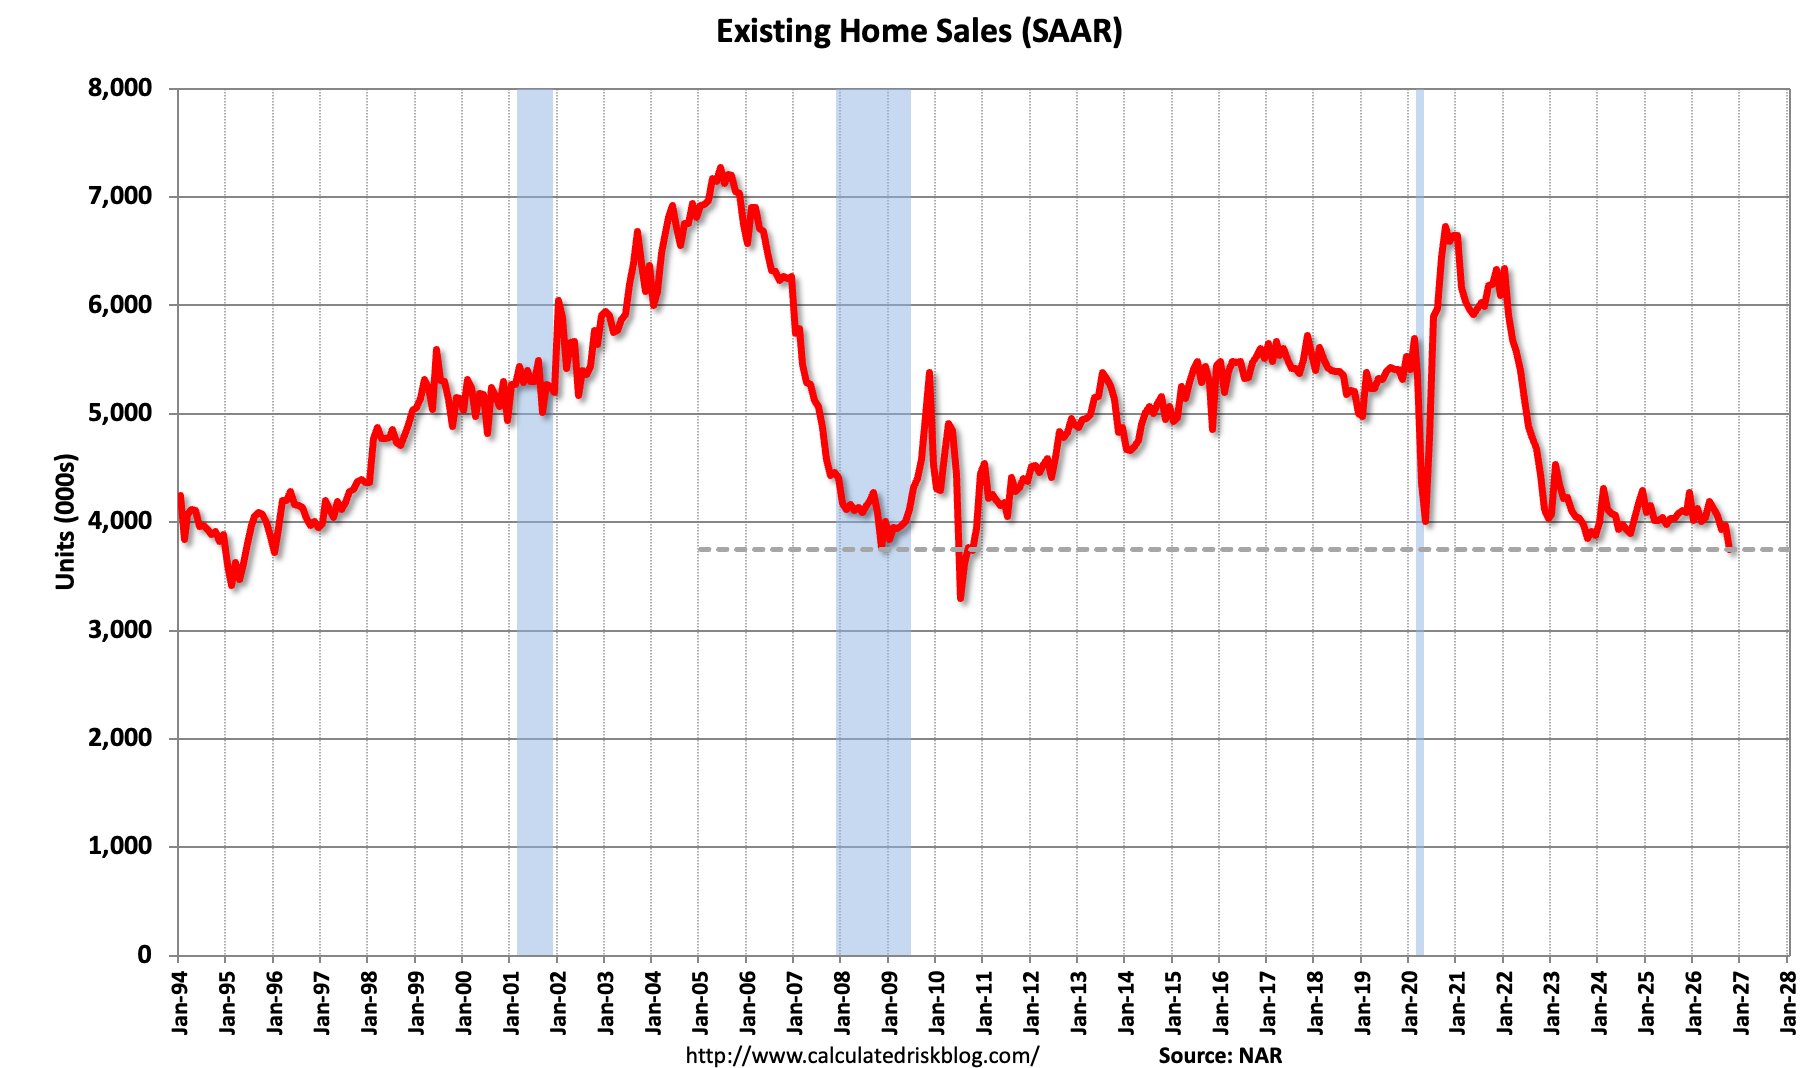
Chiaramente su queste vendite, che si riferiscono a compromessi firmati ad agosto e settembre, ha pesato il rialzo dei rendimenti, e di conseguenza dei tassi sui mutui, avvenuto in autunno. Se si considera che a ottobre i tassi sui mutui hanno superato significativamente il 7% (tasso medio 7,33% contro il 6,86% di settembre), possiamo attenderci ancora numeri decisamente deboli. E per effetto di queste poche transazioni, l’inventory di case in vendita sta salendo decisamente. Questo dovrebbe mettere sotto pressione i prezzi e, indirettamente, anche quelli delle case di nuova costruzione e il business degli homebuilder.
Sempre nel pomeriggio abbiamo avuto altri due discorsi di membri della Fed, Hammack e Goolsbee, dai toni piuttosto restrittivi. Di fatto, il leitmotiv della recente retorica della Fed sembra essere che l’inflazione è troppo alta, l’economia è forte e quindi bisogna rendere più restrittiva la politica monetaria. Una tesi condivisibile, anche se probabilmente un po’ esagerata in alcuni passaggi (vedi Waller, che valuta un rialzo di 50 bps al FOMC di dicembre).
*HAMMACK: REAL PRICE PRESSURES COMING FROM AI BUILD-OUT
*HAMMACK: NEED TO MOVE TO A RESTRICTIVE POLICY STANCE
*HAMMACK: I’D LIKE TO SEE SMALLER, STEADIER MOVEMENTS IN RATES
*HAMMACK: IF WE GET BEHIND, LARGER MOVE COULD BE NEEDED
*HAMMACK: DON’T BELIEVE THE FED IS CURRENTLY BEHIND THE CURVE
*FED’S GOOLSBEE SAYS HOT INFLATION REPORT WASN’T A ONE-OFF
*GOOLSBEE: INCHING OUR WAY INTO HISTORICALLY TOUGH SPOT FOR FED
*GOOLSBEE: SEEING SIGNS OF OLD-FASHIONED DEMAND OVERHEATING
*FED’S GOOLSBEE: FED IS FAILING ON THE INFLATION SIDE OF MANDATE
Quasi contemporaneamente abbiamo appreso che il CEO di Nvidia, Jensen Huang, lasciava con effetto immediato l’incarico, sostituito ad interim dalla Chief Financial Officer Colette Kress. Il tutto condito da headline su inchieste in arrivo per Nvidia e altre aziende.
*JENSEN HUANG WILL HAVE NO ROLE WITHIN NVIDIA GOING FORWARD
*NVIDIA FACES MULTIPLE JUSTICE DEPT. PROBES, SEMAFOR SAYS
*US PROBING IF ALICE HUANG HELPED SMUGGLE SUPER MICRO PRODUCTS
*MEGASPEED, SUPER MICRO ALSO FACING JUSTICE DEPT. PROBE: SEMAFOR
Stretta tra i problemi di Nvidia (aggravati dalla trimestrale del Neocloud Nebius, accolta malissimo) e i rendimenti in forte rialzo a causa della retorica Fed, Wall Street ha aperto pesante. Ma Nvidia, inizialmente indicata a -13%, ha recuperato rapidamente più della metà del passivo, togliendo pressione al tech: segno che il riequilibrio del positioning seguito al crash del 5 novembre è reale, e che ai livelli attuali il trade AI sconta un quadro più bilanciato.
Gli indici USA sono così passati marginalmente in positivo. I rialzi dei rendimenti, invece, si sono persino accentuati, complici la risalita dell’oil e l’attesa per l’asta del Treasury a 30 anni in serata.
Gli indici europei hanno recuperato un po’, chiudendo con progressi tra il marginale (Stoxx 600, Eurostoxx 50) e il moderato (Dax, CAC) per i listini core, e con moderati cali per Milano e Madrid. Per Dax e Stoxx 600 si tratta comunque di nuovi record storici. A trainare sono stati i difensivi e l’energy, mentre IT e materials sono andati in controtendenza. I rendimenti europei a fine seduta salgono di 3-6 bps, con curve tendenti a irripidirsi, in reazione al rimbalzo dell’oil e in simpatia con la curva USA, che mostra rialzi a doppia cifra. L’euro, come gli altri cambi, soffre ancora per l’ampliarsi del differenziale di rendimento USA-EU e a 1,1050 segna i minimi da aprile 2025. Parimenti, le commodity subiscono tassi in rialzo e super dollaro e arretrano vigorosamente, con la notevole eccezione di oil e gas.
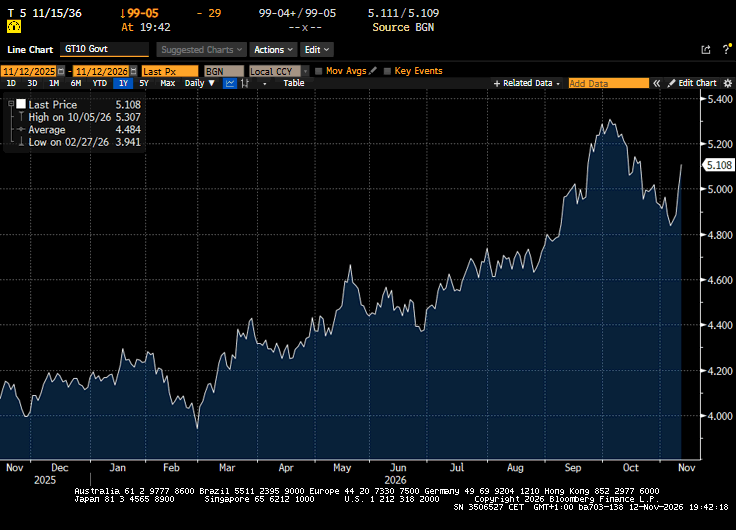
Dopo la chiusura europea l’asta a 30 anni è andata male, con domanda moderata e rendimento sopra i livelli del secondario. Così il Treasury a 2 anni aggiunge 12 bps e il 10 anni (+11 bps) torna prepotentemente sopra il 5%. La Fed Funds Strip sconta un 50% di probabilità che i rialzi ancora da realizzare in questo ciclo siano 4. Appena venerdì scorso ne scontava meno di 2.
Il doppio shock del CPI sopra le attese e dell’intero Committee che si è messo a gridare che servono tassi più alti ha posto un brusco stop alla fase di rientro dei rendimenti USA iniziata nella prima metà di ottobre. Sotto questo fuoco di fila, i tassi hanno ritracciato più della metà dei cali in meno di una settimana (vedi sotto il grafico del Treasury a 10 anni).
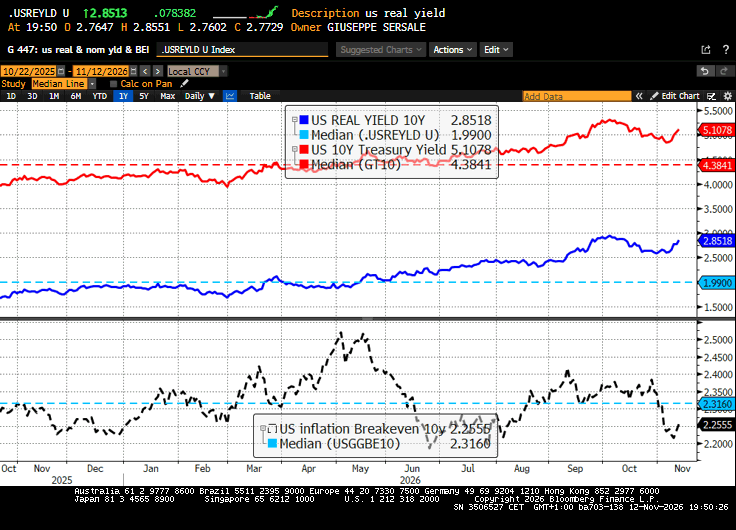
Personalmente, ritengo che la reazione sia giustificata, ma anche tutto sommato sufficiente a scontare uno scenario che non è poi cambiato così tanto. Sull’inflazione core abbiamo avuto tre report robusti, e l’economia al momento è effettivamente solida. Ma i tassi reali sono positivi di un buon margine, sia nel confronto tra inflazione e Fed Funds (3,7% contro 4,8% atteso), sia sulla scadenza a 10 anni, dove, complice l’impatto del calo dell’oil sulle breakeven inflation, sono tornati a sfiorare il 3%.
Come accennato sopra, la curva sconta 3 rialzi abbondanti entro luglio 2027, e al momento non sembra che la situazione richieda di più (qualunque cosa ne pensi Waller, che quando era in corsa per la presidenza parlava di tagli), a maggior ragione se le tensioni in Medio Oriente dovessero continuare ad attenuarsi. Con una Fed ormai dichiaratamente in tightening bias, direi che la parte medio-lunga della curva potrebbe, superato lo shock, scontare una maggiore probabilità di rientro dell’inflazione verso il target, appiattendosi un po’. Ovviamente le incognite non mancano. Di buono c’è che l’azionario sembra incassare abbastanza bene questa risalita dei tassi, segno che ritiene effettivamente l’economia in grado di sopportare il tightening e che il tono di fondo è migliorato.