Ieri sera (martedì) Wall Street ha chiuso alla fine in calo moderato, con l’S&P 500 a -0,38%. Un po’ peggio il Nasdaq 100 (-0,60%), mentre il SOX (-0,35%) ha limitato i danni. Completano il quadro le Magnificent 7 a -0,83% e il Russell 2000 a -0,68%: le prime penalizzate ancora da Nvidia, il secondo in quanto settore “rate sensitive”. Già, perché a causa del doppio shock Waller-CPI (vedi i Lampi di ieri) i rendimenti hanno mostrato rialzi da record: +17 bps a 4,74% per il 2 anni e +11 bps a 4,99% per il 10 anni. E la Fed Funds Strip ha incorporato un ulteriore rialzo da 25 bps nei prossimi 12 mesi. Si può dire che Wall Street non abbia fatto drammi: l’S&P 500 Equal Weight ha terminato praticamente invariato (-0,02%).
Dopo la chiusura, la trimestrale di CoreWeave
ha risollevato il sentiment e attenuato i dubbi che da qualche tempo circolano sull’AI, e in particolare sulle aziende del sottosettore Neocloud. I ricavi del terzo trimestre sono stati 3,66 miliardi di dollari, sopra le stime e anche sopra il massimo della forchetta indicata in precedenza dalla società (3,45-3,60 miliardi). L’outlook sui ricavi 2026 è stato alzato a 13-13,3 miliardi e quello sul capex a 37-39 miliardi, con la spiegazione che le infrastrutture verranno installate e consegnate ai clienti prima del previsto. Il titolo è così esploso nell’after market e, alla riapertura delle contrattazioni stanotte, il future sul Nasdaq ha segnato un rialzo di oltre un punto e mezzo.
La seduta asiatica ha recepito il messaggio. Le piazze più legate al tech mostrano guadagni robusti, con Taiwan a +3,6% e il Kospi a +2,6%, mentre il Nikkei risulta più tranquillo (+1,3%). In Cina, Shanghai e Shenzhen salgono entrambe dello 0,4%, ma Hong Kong cede, con l’Hang Seng a -1% e l’HSCEI (le “H shares”) a -1,2%. Bene l’India (+0,7%), poco mossi Vietnam e Australia (+0,2%), in calo l’Indonesia (-0,5%).
Sul fronte macro, la Corea del Sud ha diffuso le esportazioni dei primi 10 giorni di novembre: +112% rispetto allo stesso periodo dell’anno scorso. Aggiustato per i giorni lavorativi, il dato scende intorno all’82%, un livello che resta eccezionalmente elevato e mostra che, per il momento, i dubbi sulla domanda di semiconduttori e di infrastruttura AI non si stanno materializzando.
La seduta europea è iniziata con un tono positivo, chiaramente favorito dalle notizie sul tech che avevano aiutato anche l’Asia. Anche la debolezza del petrolio nella prima parte della seduta ha sostenuto l’equity. Quando però, poco dopo le 10, l’Iran ha comunicato di non avere alcuna intenzione di consegnare il suo uranio arricchito, il petrolio ha invertito la rotta e avviato un rimbalzo, il rally azionario europeo si è affievolito e i bonds hanno cancellato il calo dei rendimenti.
Oggi non erano previsti dati particolarmente rilevanti in Europa, al di là della produzione industriale italiana di settembre, uscita sopra le attese (+1,2%, dal -1,2% precedente e contro attese di +0,7%), ma ormai old news. Il mercato è quindi rimasto a osservare la tenuta del rally del tech e l’apertura di Wall Street.
Negli USA oggi era il Veterans Day, una semi-festività: il mercato obbligazionario era chiuso, quello azionario aperto, ma non era prevista la pubblicazione di dati. Wall Street è partita in discreto progresso e ha accumulato buoni guadagni, trainata dal tech e dai semiconduttori. CoreWeave ha ricevuto ulteriore slancio dall’intervista a CNBC del CEO Michael Intrator, che ha comunicato di aver cancellato il suo programma di vendita di azioni e ha spiegato che la liquidità aziendale rende di più se investita nel business che se impiegata per riacquistare i bonds della società, nonostante questi offrano rendimenti elevati (intorno al 15-16%). Il titolo è così balzato del 24-25%, trascinando con sé il settore dei Neocloud, i semiconduttori e il tech in generale. La chiusura del mercato obbligazionario ha presumibilmente impedito ai rendimenti di fare da freno, neutralizzando forse anche il rialzo del petrolio.
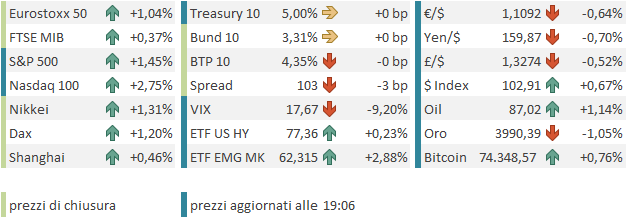
Le piazze europee chiudono così con buoni progressi, con lo Stoxx 600 e il DAX sui rispettivi massimi storici e l’Euro Stoxx 50 ai massimi dall’8 settembre: traguardi che sembravano alquanto lontani appena 5 giorni, o 3 sedute, fa. Tra i settori migliori spiccano ovviamente l’IT, poi energy, industrials e materials, mentre solo i difensivi calano marginalmente. I rendimenti salgono un po’ sulle scadenze brevi e calano su quelle medio-lunghe, e gli spread governativi si restringono. L’euro soffre ancora la forza dell’economia USA e il balzo dei differenziali di rendimento, e rompe al ribasso quota 1,11 contro un dollaro ancora in grande spolvero. Le commodity avevano iniziato bene la seduta, ma la forza del dollaro ne ha ridotto parecchio i progressi e ha mandato in negativo l’oro.
Dopo la chiusura europea Wall Street ha ulteriormente accentuato i guadagni, trainata dall’AI infrastructure (SOX +7,7% al momento). Trattandosi di una giornata semi-festiva negli USA, la price action va presa cum grano salis. Vale comunque la pena di osservare che nello spazio di 4 sedute l’S&P 500 è rientrato prepotentemente nel range violato giovedì scorso, il che costituisce un segnale tecnico positivo,coerente col fatto che quella di giovedì scorso fosse una capitulation e non l’inizio di uno storno più grosso. Vedremo se il segnale viene confermato in chiusura e domano con il ritorno del mercato obbligazionario.
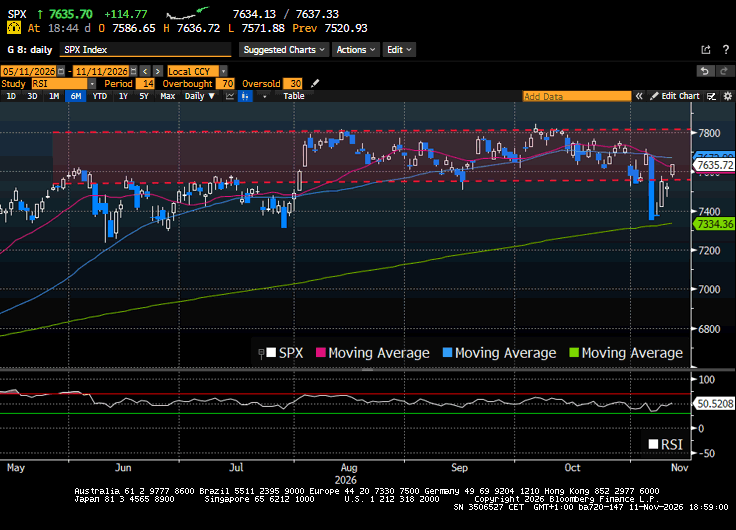
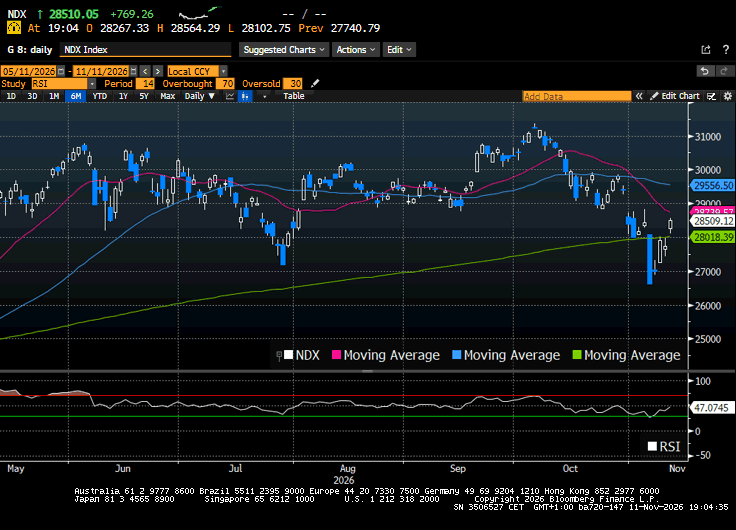
Il Nasdaq 100 ha addirittura aperto in gap sopra la media mobile a 200 giorni, che aveva perforato al ribasso di circa il 5% appena 4 sedute fa. Anche qui siamo di fronte a un segnale piuttosto costruttivo, purché il livello tenga in chiusura. Ma al momento non sembra che si rischi un ritracciamento.