
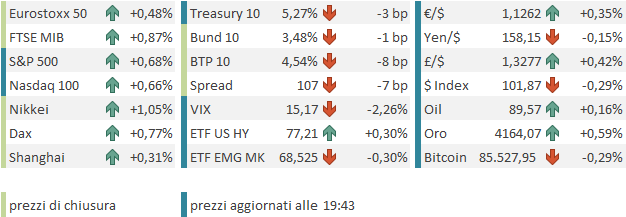
Un’altra chiusura positiva per Wall Street ieri sera (lunedì), con l’S&P 500 in progresso dello 0,66% e il Nasdaq 100 dello 0,87%, al secondo record storico consecutivo. Bene anche le Magnificent 7, mentre le Small Caps hanno patito un po’ il rialzo dei rendimenti Treasury, pur mostrando un progresso discreto (Russell 2000 +0,5%).
Già, perché il rendimento dei Treasury 10 anni ha messo su 3 bps, per chiudere al 5,31%, nuovo massimo dal 2002. Che il Nasdaq faccia il record storico e l’S&P 500 sia a meno di mezzo punto dai massimi con questa price action sui bonds è piuttosto significativo. Sono in molti a sottolineare questa divergenza tra le volatilità dei 2 asset (vedi grafico sotto, con VIX in rosso e MOVE in azzurro).
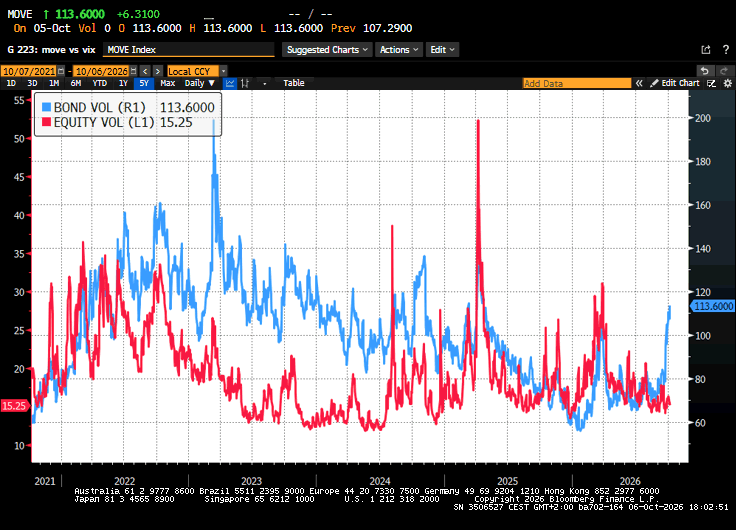
Come noto, la mia teoria in proposito è che la forza degli earnings sostenga i corsi dell’equity di fronte alle pressioni dei tassi. E infatti, con l’avvicinarsi dell’earnings season, la resilienza dell’azionario è cresciuta, nonostante i tassi non abbiano dato tregua.
La seduta asiatica, ancora orfana delle “A” shares cinesi, ha avuto nuovamente un decorso positivo, con tutti i principali indici in progresso, con l’eccezione di Seul, penalizzata dalle perdite dei produttori di memorie Samsung e Hynix, che pesano tantissimo sull’indice.
La seduta europea è iniziata all’insegna dell’ottimismo, con tassi e spread in calo, l’azionario in buon rialzo, l’oil in calo e l’€ in moderato recupero.
Tra i motivi della positività, il trapelare di indiscrezioni su quello che avrebbe detto la Le Pen in mattinata a Parigi, alla presentazione del programma. I rumors parlavano di un discorso improntato alla responsabilità fiscale. E poi, non ha guastato un indebolimento dell’oil, senza un catalyst preciso.
Alle 10 le headline del discorso della leader del Rassemblement National (RN) hanno cominciato a comparire. La candidata presidenziale ha annunciato 140 miliardi di tagli alla spesa entro il 2032 e un target di deficit più basso di quello dell’attuale amministrazione, e ha chiesto l’intervento dell’ECB per ridurre i costi di finanziamento dei Paesi europei. Chiaramente una sorpresa positiva per i mercati, viste le preoccupazioni che circolavano sulla politica fiscale che avrebbe adottato la destra se avesse ottenuto la presidenza.
*LE PEN: FRANCE COULD FACE DEFAULT IF MACRON POLICY CONTINUES
*FRENCH FAR-RIGHT LEADER LE PEN PRESENTS DEFICIT PLAN
*LE PEN: PLANS FRENCH DEFICIT BELOW 5% FROM 2027
*LE PEN AIMS TO BRING FRENCH DEFICIT BELOW 3% IN 2032 AT LATEST
*FRENCH FAR-RIGHT LEADER LE PEN IS 2027 PRESIDENTIAL CANDIDATE
*LE PEN: AIMS TO CUT SPENDING BY MORE THAN €140B BY 2032
*LE PEN: ECB SHOULD INTERVENE TO LOWER EURO-AREA BORROWING COSTS
Queste dichiarazioni hanno dato un ulteriore spunto ai mercati, ma in realtà il loro effetto era già contenuto nel restringimento degli spread osservato dalle prime battute.
Sul fronte macro, i factory orders tedeschi hanno riservato un piccolo shock, calando del 10% mese su mese ad agosto, anche se il calo è quasi tutto giustificato da big tickets, il cui crollo è un payback di un luglio eccezionale. Infatti, la crescita anno su anno era balzata dal 7,2% di giugno al 14% di luglio, per poi piombare al 2,7% di agosto, anche per un effetto base (luglio 2025 era stato negativo del 2,8% mese su mese).
Il sentiment in Europa ha fatto il massimo in tarda mattinata, e poi i guadagni delle borse, che avevano superato in molti casi l’1%, hanno cominciato a ridimensionarsi progressivamente, anche a causa di una graduale risalita dei rendimenti (non degli spread).
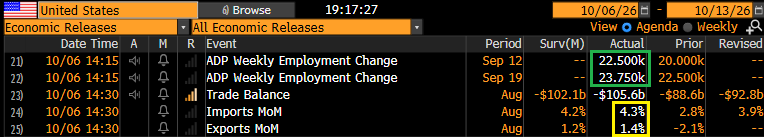
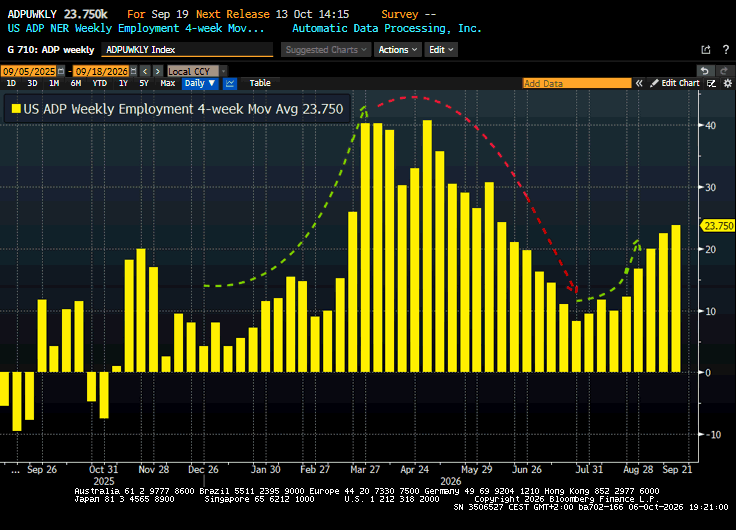
Nel primo pomeriggio, l’ADP sulla creazione di posti di lavoro settimanale (media a 4 settimane) ha continuato a segnalare un’accelerazione del mercato del lavoro, ulteriore indizio del fatto che i payrolls deludenti pubblicati venerdì scorso non vanno presi alla lettera.
Il trade balance è uscito poco distante dalle attese (deficit leggermente superiore).
Wall Street è partita in progresso, con l’S&P che è andato a marcare nuovi massimi (nel durante), trainato oggi da Utilities, Industrials e Consumer Discretionary, mentre Financials e Healthcare hanno segnato il passo. I rendimenti hanno continuato ad oscillare, portandosi dietro quelli europei, mantenendo però una moderata tendenza al calo.
Nel pomeriggio, un recupero dell’oil è venuto un po’ a guastare la festa agli asset europei. Così, le borse hanno chiuso tutte positive ma lontano dai massimi di seduta, e i rendimenti e gli spread hanno attenuato i cali. In effetti, il rendimento del Bund mostra un calo marginale, ma gli spread di Francia e Italia calano attorno ai 10 bps, una robusta discesa, anche se non sono più i 15 bps di tarda mattinata. L’€ a sua volta conserva il grosso del rialzo.
Dopo la chiusura EU, un’asta finalmente decente del Treasury 3 anni ha ridato un po’ di supporto ai Treasury. Vedremo come andrà domani con il 10 anni e giovedì con il 30 anni.
L’S&P 500 al momento conserva il grosso dei progressi, in una price action tranquilla. Dovesse chiudere sui livelli attuali, farebbe a sua volta il nuovo record storico, superando il massimo del 13 agosto e, nello stesso tempo, tentando un breakout dal range degli ultimi 2 mesi. Incrociamo le dita.