
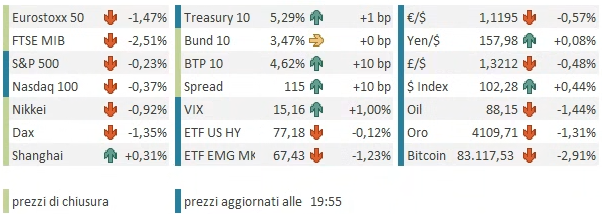
Una buona serie di record, quella segnata ieri (martedì) a Wall Street, con l’S&P 500 (+0.58%), il Nasdaq 100 (+0.48%) e le Magnificent 7 (+0.45%) tutti a nuovi massimi storici. Per il Nasdaq 100 è la sesta seduta positiva consecutiva. In controtendenza le Small Caps, che patiscono i rendimenti elevati. Il Russell 2000 ha ceduto lo 0.59%.
In realtà, i rendimenti USA sono calati di 3 bps, al 5.28%, dopo aver segnato lunedì i massimi dal 2002. Il petrolio è stato debole per tutta la giornata, ma ha recuperato nella parte finale della seduta, chiudendo marginalmente positivo, in seguito a notizie di un incremento degli attacchi alle navi nello Stretto da parte degli iraniani.
Questo movimento è continuato stanotte e i rendimenti hanno ripreso a salire. Così, la seduta asiatica ha avuto un tono correttivo, con tutti gli indici in calo, tranne le “A” shares cinesi, che restano chiuse fino a domani compreso. La più pesante è stata ancora il Kospi (-2%), gravato dal tech ancora in affanno.
Comunque, è stato con l’apertura europea che il sentiment è tornato davvero negativo. Fin dalle prime battute, le vendite sui bond francesi, italiani e di altri emittenti periferici sono ricominciate insistenti, accompagnate anche da pesantezza su Bund e Treasury. Questo ha scatenato vendite anche sulle borse, sull’€, e anche su Oro e Bitcoin, producendo una di quelle sedute in cui non si vede alcun asset supportato a cui aggrapparsi. A parte il petrolio, il cui rialzo ha contribuito a creare il clima opaco. Per metà mattinata, la tregua di ieri era un lontano ricordo.
Oggi non c’erano dati rilevanti in pubblicazione in EU, a parte forse la produzione industriale tedesca di agosto, che ha sorpreso in positivo (+2% da precedente -1.2% e vs. attese per +0.5%). Le borse sono rimaste a guardare gli spread che volavano e hanno accumulato forti ribassi, con il settore bancario a guidare il movimento, penalizzato dalla presunta crescita delle perdite latenti sui bilanci con la salita degli spread. In rara controtendenza al rialzo il settore auto europeo, supportato, oltre che dall’ipervenduto di breve, dalla notizia che l’EU si sta muovendo per istituire un cap alle importazioni di auto ibride cinesi.
Il momento peggiore della giornata è stato raggiunto nel primo pomeriggio, con l’arrivo degli USA:
- gli spread di OAT e BTP hanno superato i 15 bps di allargamento;
- il rendimento del Treasury a 10 anni ha raggiunto il 5.36%;
- Eurostoxx 50 e Dax si sono avvicinati a cedere il 2% e il FTSE Mib ben oltre il 2.5%;
- l’€ è tornato in area 1.1160.
A quel punto, il Treasury ha invertito la marcia e ha cominciato a recuperare, e questo ha levato un po’ di pressione ai tassi europei e anche agli spread, cosa che ha portato un moderato sollievo anche alla divisa unica e alle borse.
A favorire il recupero, anche la notizia che Merz vede un percorso verso una stabilizzazione della coalizione di governo.
Wall Street ha aperto in calo di poco più di mezzo punto, tenuta a galla dall’healthcare e dai difensivi.
Nel tardo pomeriggio è arrivata la comunicazione relativa al buyback di Treasury a 20/30 anni effettuato dal Tesoro USA, ancora 6 bln. Sono poi circolate indiscrezioni, raccolte dal WSJ, secondo cui il Tesoro francese avrebbe accorciato la maturity delle emissioni, poi smentite dal Tesoro stesso.
Alla campana europea, il Bund aveva pareggiato il rialzo dei rendimenti, e Francia e Italia avevano ridotto moderatamente i rialzi degli spread e dei rendimenti, a 12 e 8 bps rispettivamente. Le principali piazze hanno limato un po’ le perdite mostrate nel primo pomeriggio, ma queste restano decisamente importanti.
Il quadro tecnico comincia a complicarsi in Europa, con, per esempio, l’Eurostoxx 50 che sta testando il supporto in area 6200 punti e ha un potenziale testa e spalle ribassista in fieri.
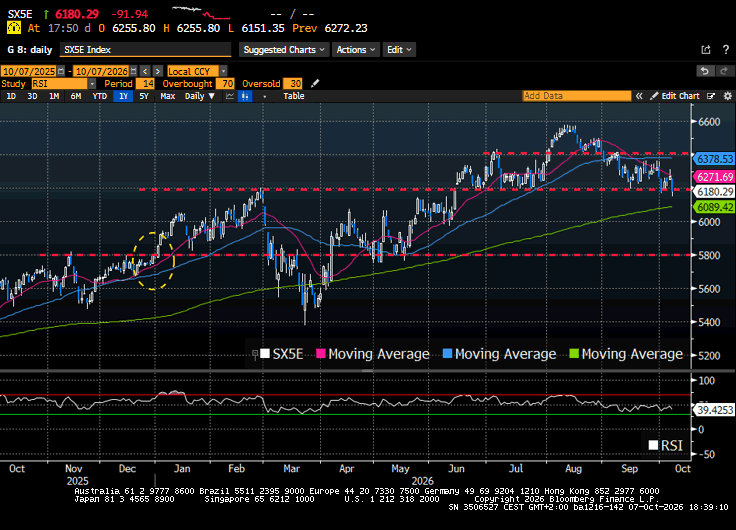
Io prendo con le pinze i testa e spalle sul daily, perché tendono a fallire più spesso di quanto riescano. Però, la rottura del supporto riporterebbe l’indice nel range della primavera, annullando il breakout di giugno, dopo che quello di inizio agosto è stato già cancellato.
Dopo la chiusura europea, la temuta asta del Treasury a 10 anni ha ottenuto un risultato alquanto forte, con un rendimento d’asta quasi 2 bps sotto quello di mercato e un bid-to-cover di 2,77, il più alto dal 2016. Ai dealer è rimasto appena il 2,5% dei 39 bln emessi, minimo di sempre. Inutile dire che i rendimenti hanno reagito calando e, al momento, sono sui livelli di ieri, avendo cancellato un rialzo di 8 bps dal primo pomeriggio, aiutati in questo dal passaggio in negativo del petrolio, che ormai trada erraticamente, non seguendo che marginalmente il newsflow.
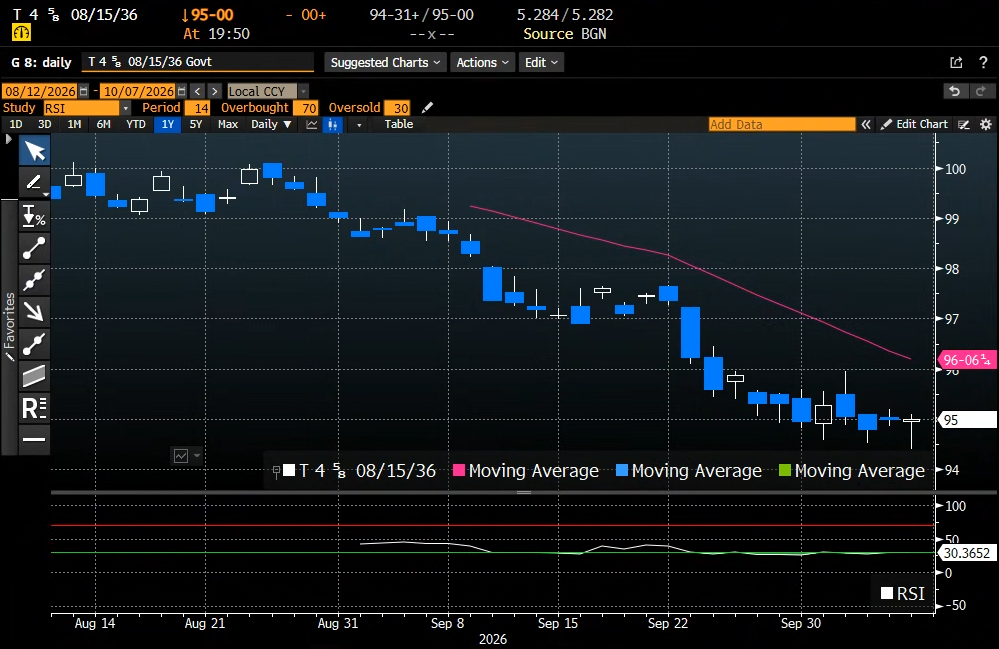
Il grafico del Treasury decennale, al momento, mostra il secondo segnale di inversione di breve da inizio ottobre (un hammer). L’impressione è che, attorno al 5.30% di rendimento, il movimento ribassista del T-note stia perdendo momentum e ci sia un tentativo di bottom. Vediamo come evolve il quadro nelle prossime ore.
Wall Street ha recuperato ulteriormente: al momento l’S&P 500 cede un paio di decimali.