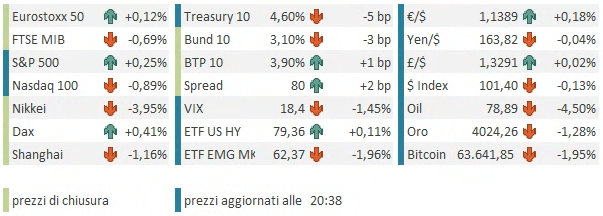
Un’altra chiusura invariata per Wall Street ieri sera (lunedì), con l’S&P 500 in progresso dello 0,02%. Un mini recupero finale non ha impedito al Nasdaq 100 (-0,32%) di fungere da zavorra. In altre parole, il freno è stato ancora il tech, insieme all’energy, al real estate e alle utilities, mentre gli altri 7 settori dell’S&P 500 sono saliti, con 327 titoli su 503 in progresso. Per contro il Russell 2000 Small Caps ha guadagnato lo 0,62% e l’S&P 500 equal weight addirittura lo 0,75%, a indicare che i ciclici continuano a mostrare resilienza e a ricevere parte dei flussi in uscita dal tech hardware. Il calo dei tassi in US è stato modesto, specie sulla parte breve (-1 bp sul 2 anni, -3 sul 10 anni), soprattutto se si considera che il petrolio ha perso l’8% e passa. Ma domani abbiamo la Fed e quindi un po’ di nervosismo è da mettere in conto. Tra l’altro, la chiara indicazione di Warsh verso un abbandono di guidance particolarmente precise ha fatto sì che la curva USA, alla vigilia del FOMC, sconti una probabilità del 30% di un rialzo (e questo perché l’oil sta facendo un altro tonfo del 4% oggi, come vedremo).
Post Grande Crisi Finanziaria, si era affermata alla Fed, come in altre importanti banche centrali, l’abitudine di indurre il mercato a scontare pienamente la scelta sui tassi, per evitare di sorprenderlo. Si arrivò al punto che, nel FOMC del giugno 2022, la Fed, avendo deciso all’ultimo momento di alzare di 75 pb e non di 50 come scontato dal mercato, passò l’informazione al Fed watcher del WSJ Timiraos, che ci scrisse sopra un editoriale in cui affermava che la Fed stava valutando di sorprendere i mercati con un rialzo da 75 pb invece dei 50 attesi, citando la necessità di agire con più decisione dopo il dato sull’inflazione. Ma il pricing con cui entriamo in questo FOMC dimostra che il mercato ritiene questa pratica ormai accantonata da parte di Warsh. Ieri Trump è tornato sull’argomento, sostenendo che la Fed dovrebbe tagliare i tassi, e che Warsh lo farebbe se non avesse contro un board Fed politicizzato. Insomma, lo sta già giustificando.
link Trump says Fed should lower interest rates.
Stanotte le borse asiatiche tech hanno messo in mostra un nuovo bagno di sangue. Seul ha perso più del 10%, affossata dai suoi campioni produttori di memorie Samsung e Hynix, in calo rispettivamente del 14% e del 16%. Taiwan ha perso il 4,70% e Tokyo il 4%. Pesante anche Shenzhen (-2,85%), affondata dallo Star 50 (-7,5%), l’indice tech “hardware” cinese, mentre Shanghai ha ceduto poco più dell’1%. Hong Kong e l’HSCEI hanno guadagnato lo 0,4% e lo 0,8%, aiutati dal fatto che l’Hang Seng Tech — che ha poco a che vedere con chip e memorie, essendo composto perlopiù da piattaforme di e-commerce, cloud, veicoli elettrici, batterie ecc., in generale utilizzatori di AI — ha guadagnato a sua volta. Degli altri indici, Jakarta ha perso poco meno dell’1%, Sydney è rimasta invariata, e Vietnam e India hanno messo a segno discreti progressi. Quindi, ancora una performance ben distinta tra le borse tech legate all’AI infrastructure, in profondo rosso, e le altre, non particolarmente toccate.
L’ultimo argomento a causare il crash dei chip sembra essere stato la circolarità dei rapporti, con Nvidia che stipula deal e fornisce garanzie ai suoi fornitori e clienti, tra cui Hynix e OpenAI. Ieri era stata la notizia della concorrenza cinese ai produttori di semiconductor equipment.
link Nvidia’s $750 Billion Deals Revive Fear of AI Circular Financing
La verità è che questi crolli hanno sicuramente dietro delle motivazioni se non valide, quantomeno plausibili. Personalmente, da un po’ sostenevo che l’esplosione dei prezzi delle memorie e dei margini degli oligopolisti fosse insostenibile nel medio periodo, nel senso che altri concorrenti, presumibilmente cinesi, si sarebbero inseriti. Un tema su cui il newsflow si sta intensificando. E poi c’è il tema della sostenibilità degli investimenti degli hyperscaler, che ha danneggiato prima gli stessi attori, per poi passare a danneggiare i fornitori. Edison Lee di Jefferies ha osservato ieri che le stime di consenso sui ricavi memory per il 2026, aggregando le prime 5 aziende produttrici, sono già tirate, ipotizzando che il 40% derivi dall’AI e che la memoria costituisca il 35% del capex AI. Infatti abbiamo oltre 800 mld $. Ma quelle per il 2027 (+54% a 1.230 mld $) appaiono difficili da sostenere. Per giustificarle servirebbe un capex AI USA che passi da circa 800 mld $ nel 2026 a 2.000 mld $ nel 2027, una cifra davvero fuori portata. Un quadro statico, è vero, perché prezzi e percentuali cambiano. Ma le cifre sono talmente alte da mettere al riparo da correzioni, e comunque un calo dei prezzi andrebbe a detrimento dei profitti. Ma come mai questi calcoli vedono la luce solo ora, con i prezzi dei titoli crollati del 40-50%? La verità è che venivano fatti anche prima, ma l’euforia li copriva.
Il punto è che, se l’accumularsi di questi dubbi ha fornito le motivazioni per l’inversione di tendenza, il carburante per lo storno lo fornisce la cascata di stop loss, di margin call e di contrazione della leva dietro il movimento, che segue sempre questi trend parabolici insostenibili. In questo momento in Corea, dove Samsung e Hynix sono arrivate a rappresentare oltre il 50% dell’indice, è in atto un vero e proprio massacro. La prima volta (mi pare) che ho parlato di questo rally delle memorie, paragonandolo a quello dell’argento, è stato a inizio maggio scorso, in altre parole oltre un mese prima del top. Il bello è che il prezzo delle memorie (nell’esempio sotto, DRAM 1Gx16, linea bianca) non ha ancora nemmeno iniziato a scendere, a riflettere la concorrenza cinese e l’insostenibilità a medio termine dello stesso prezzo. Ma le azioni (nel grafico sotto Hynix e le due americane Micron e SanDisk) crollano da un mese, spinte dall’inversione del flusso di domanda degli investitori, molto più volatile di quello, fisico, degli hyperscaler.
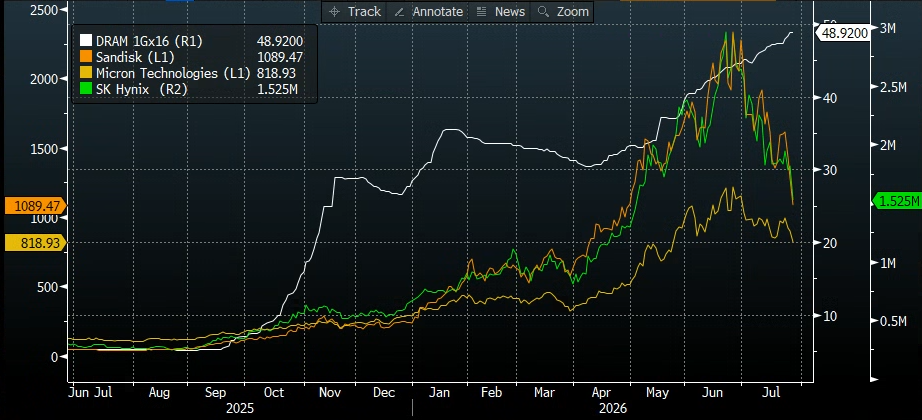
Ora la fase di fuga, che, guarda caso, è arrivata poco dopo gli afflussi record nei vari ETF di semiconduttori, dovrebbe volgere al termine. I segnali di capitulation sono robusti. Dovremmo quindi evolvere in un consolidamento in cui il mercato farà selezione, distinguendo quanto ormai ha già dato il meglio (a mio modo di vedere le memorie, che hanno fatto una bolla, e forse qualche produttore di semiconductor equipment) da quanto ha ancora possibilità di riprendere il trend (il grosso dei semiconductor manufacturer).
I crash delle memorie e dei semiconduttori in generale si sono trasferiti in Europa, alimentando una price action nervosa in mattinata, nonostante un petrolio rimasto debole grazie a un newsflow costruttivo dal Medio Oriente e a dei rendimenti in calo. Sul fronte macro non c’erano dati in Europa, e quindi siamo rimasti in attesa di capire come avrebbe preso Wall Street la nuova débâcle del tech.
I dati macro USA oggi erano invece parecchi.
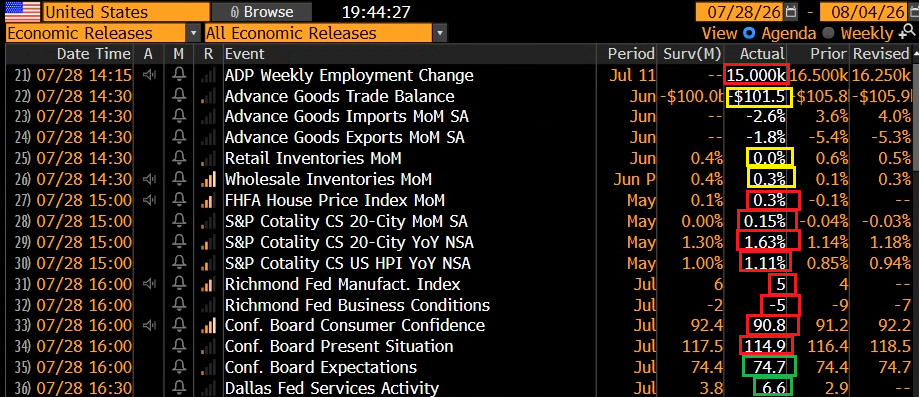
L’ADP employment change settimanale è sceso ancora un po’, ma meno (è una media mobile a 4 settimane). L’advance goods trade balance di giugno è uscito con un deficit in calo, più o meno in linea con le attese. Le scorte al dettaglio e all’ingrosso di giugno sono uscite molto sotto attese, il che è negativo per il GDP del trimestre in corso, perché contano nel computo, ma positivo per l’economia, perché andranno ricostituite. I prezzi delle case hanno definitivamente ripreso a salire a maggio (media di marzo, aprile, maggio). La consumer confidence di luglio è calata, deludendo un consenso che la vedeva salire leggermente (difficile, con la guerra ripresa). Ciò è dovuto alla componente coincidente, mentre le attese sono marginalmente migliorate. La percezione del mercato del lavoro si è però ulteriormente deteriorata: ormai solo un 3% netto di intervistati trova la domanda di lavoro “plentiful”, rispetto a chi la trova “hard to get”.
Ma non è stato questo a gettare nello scoramento Wall Street all’apertura. Piuttosto, la trimestrale di Corning — un produttore di fibra ottica, cavi e componenti fotonici, tutti ampiamente utilizzati per l’AI — ha presentato una guidance leggermente sotto attese (CORNING SEES 3Q CORE SALES $4.9B TO $5B, EST. $5B), una notizia che non ha fatto che esaltare il selloff dei semiconduttori già in corso. Nel settore i cali a doppia cifra si sono moltiplicati: il Philadelphia Semiconductors ha raggiunto un passivo di oltre il 6%, spingendo il Nasdaq giù di oltre il 2%. Ma il grafico più impressionante non è quello del SOX, bensì quello del Momentum Index, ovvero la performance di un trade in cui si compra il Momentum Long basket (il miglior 15% dei titoli del Russell 3000 selezionati per la miglior performance a 12 mesi) e si vende il Momentum Short basket (il peggior 15% del Russell 3000 come performance a 12 mesi). In altre parole, questo Momentum Index misura la performance relativa dei titoli che hanno fatto meglio a 12 mesi, ovvero con più momentum — qualunque essi siano, purché siano sufficientemente liquidi.
Questo indice oggi è arrivato a perdere il 10%, mentre in 3 sedute ha ceduto il 19%, toccando i minimi da dicembre scorso.
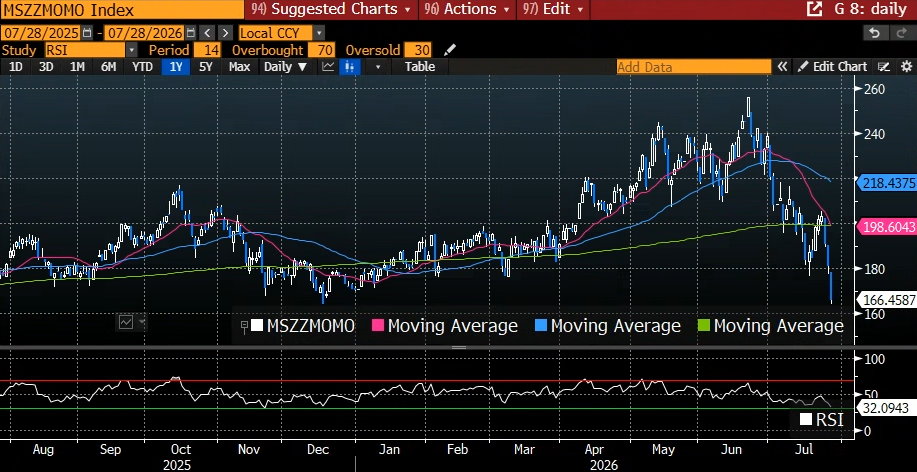
Diciamo che dà un’idea della lavata presa dai cosiddetti market darlings negli ultimi giorni. E tutto sommato dà anche un’idea della resilienza del mercato, visto che l’S&P ha perso poco o nulla (sul Nasdaq, ovviamente, di più). A un’ora dalla chiusura europea, Fox ha riportato una notizia proveniente da Israele secondo cui Iran e USA starebbero cercando di riportare in vigore il Memorandum of Understanding. Così il petrolio ha aumentato il calo al 5-6%, i rendimenti sono calati e l’azionario USA ha recuperato, con l’S&P 500 passato in positivo. Ma i settori pesanti sono rimasti tali.
Le piazze europee hanno approfittato di questi effetti per recuperare, chiudendo con moderati guadagni, tranne Milano, rimasta in negativo, affossata dal forte peso di semiconduttori e cavi (STM e Prysmian) ed energy. I rendimenti calano ancora un po’, l’euro recupera qualcosa, ma i preziosi sono rimasti deboli. A un’ora e mezza dalla chiusura, Wall Street conserva ancora un marginale progresso, con 8 settori su 11 positivi, ma il Nasdaq 100 un punto sotto l’indice generale, il Philadelphia Semiconductors a -4,5% e il Momentum Index a -8%. Un mercato decisamente spaccato. Vediamo se a breve il tech trova un minimo e rimbalza un po’.