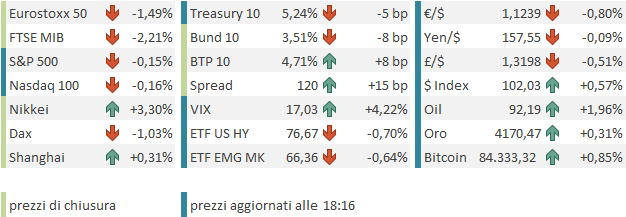
Una discesa finale ieri sera (mercoledì) ha mandato in negativo l’S&P 500 (-0,25%) nell’ultima seduta del trimestre. Questo ha mandato marginalmente in negativo anche settembre (-0,45%), anche se il trimestre resta in positivo (+2,3%). Nel mese di settembre, però, l’S&P 500 equal weight ha ceduto circa il 5%. In questo senso, per l’azione media, il mese di settembre ha confermato la sua fama di cattiva stagionalità. Il Nasdaq 100, per contro, ha preso un 3% abbondante, il che mostra da dove è venuto il supporto all’indice generale: il tech e le megacap (Magnificent 7 +4,22%). L’Europa, colpita pesantemente dalla geopolitica e dalle crisi politiche in Germania e Francia, ha mostrato una perdita (Stoxx 600 -2,5%).
I bond sono stati la pietra dello scandalo del mese. I rendimenti sono esplosi. Per mostrare i numeri principali, il rendimento del 10-year Treasury è salito di oltre 50 bps nel mese, il Bund di 15 bps, il BTP di 45 e l’OAT francese decennale di 65/70. Come osservato nei giorni scorsi, si può dire che l’azionario abbia mostrato una certa resilienza a fronte dei fattori di disturbo legati alla geopolitica, con il corollario della salita dell’oil, dei problemi politici in Germania, di quelli politici e di finanza pubblica in Francia e, in generale, dell’inasprimento delle financial conditions, tra rialzi dei tassi da parte delle banche centrali e salita delle curve dei rendimenti.
La riapertura stanotte in Asia non si è rivelata particolarmente traumatica. Il China Complex, recentemente poco brillante, era interamente chiuso per festività. La trimestrale di Micron ha offerto un bel supporto a tutti gli indici più tecnici e così Tokyo ha preso oltre il 3%, Seul il 2% e Taiwan poco meno dell’1%. Significativi passivi per Vietnam, India, Indonesia e soprattutto Australia.
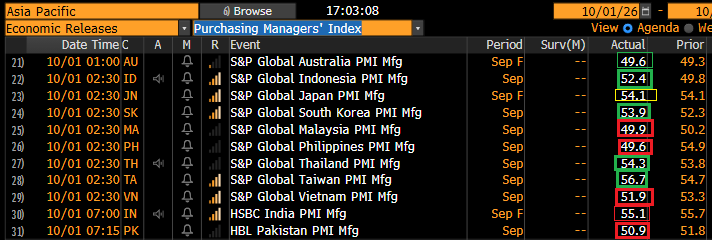
Sul fronte macro, abbiamo avuto i PMI finali manifatturieri di settembre e il quadro è contrastato, ma le principali economie dell’area asiatica hanno confermato il buon momentum, con il Giappone che ha visto invariato il buon dato preliminare, mentre Corea del Sud, Taiwan e Indonesia hanno accelerato, così come la Thailandia. Male, invece, Vietnam, Filippine e Pakistan.
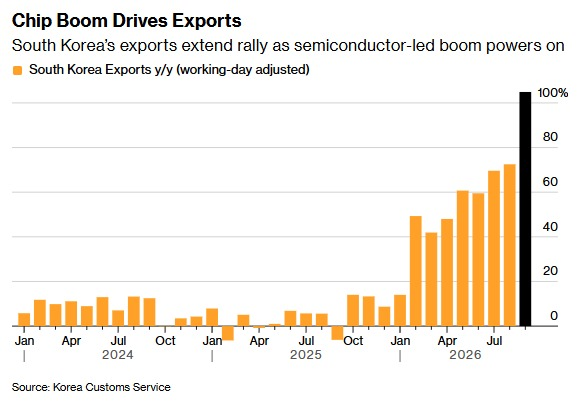
L’export Coreano di settembre è ulteriormente esploso a + 83.5% anno su anno, da +68.7% e vs attese di invariato. I numeri parlano da soli.
L’apertura europea ha avuto una chiara matrice. Liberi dal giogo del fine trimestre, gli operatori si sono lanciati nella vendita dei bond francesi e periferici e degli asset europei in generale, e così, alle prime battute, BTP, OAT e indici hanno accumulato passivi pesantissimi.
Non ha aiutato l’apertura in rialzo del petrolio, dopo che Rubio ha cacciato per frustrazione la delegazione iraniana dagli USA. Ma oggi quel problema è secondario. Il tema è il budget presentato da Lecornu, che prevede 54 miliardi di tagli, e i disordini che sono partiti ancor prima della presentazione. Tutti si chiedono come farà il fragile governo a far passare queste misure e come mai potrà calare il deficit francese.
E il corollario è che, con lo scavalco di trimestre e relativi controlli e rendicontazioni alle spalle, i trader hanno aggredito i bond, causando pesanti cali, con contagio dalla carta francese a quella italiana, come sempre primo strumento per giocarsi gli spread. La catena della volatilità si è estesa alle banche, titolari di enormi portafogli di governativi, e alle borse.
Sul fronte macro, oggi avevamo anche in Europa i PMI finali manifatturieri di settembre. E anche qui il quadro resiliente dei PMI preliminari è stato totalmente confermato.
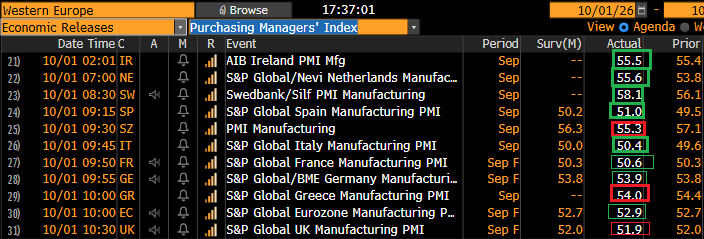
Solo la Svizzera e la Grecia hanno moderatamente rallentato, ma da livelli di espansione del manifatturiero buoni. Spagna e Italia sono tornate in espansione, mentre il Nord Europa ha fatto molto bene e le revisioni dei dati noti a livello preliminare (Francia, Germania ed EU) sono al rialzo. Vedremo cosa diranno i PMI servizi lunedì, ma il manifatturiero è in decisa accelerazione.
In tarda mattinata la volatilità si è calmata, i rialzi dei rendimenti si sono assorbiti e quelli degli spread si sono attenuati, mentre le borse hanno quasi cancellato le perdite.
In USA anche oggi l’agenda macro era abbastanza fitta.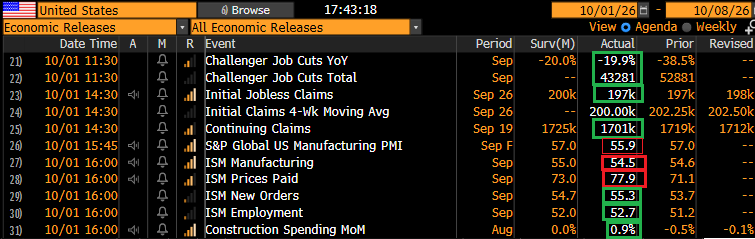
I dati sul mercato del lavoro sono stati ancora tutti piuttosto solidi. Il Challenger Job Cuts ha visto un ulteriore calo dei licenziamenti, il livello più basso per settembre dal 2022, con l’AI che è ancora il principale motivo (quindi non un motivo «economico»). E le richieste settimanali dei sussidi di disoccupazione sono rimaste ancora sotto 200.000, mentre anche il monte percettori è calato.
Il PMI manifatturiero è stato rivisto al ribasso, ma il livello resta alto in assoluto. E l’ISM manufacturing di settembre è rimasto sui livelli di agosto, deludendo il consenso, ma con i new orders in accelerazione e anche l’occupazione in miglioramento. In generale, ancora dati che supportano la tesi di un’economia USA in buona salute.
Nel frattempo, l’arrivo degli operatori USA sul mercato, alle 14 italiane, aveva avuto un effetto simile a quello delle aperture europee: i bond avevano ripreso a soffrire e, con essi, i risk assets. Con l’uscita dell’ultimo dato alle 16, gli operatori, resisi conto che non conteneva elementi di particolare supporto per i tassi, hanno raddoppiato i volumi in vendita e così i rendimenti hanno raggiunto i livelli del mattino e li hanno superati, mentre le piazze europee si sono inabissate, zavorrate dai settori bancari. Wall Street, partita in progresso, è stata respinta in negativo.
La pesante risk aversion che ne è scaturita ha infine invertito la dinamica sui Treasuries, che hanno cominciato a recuperare, e in Europa sul Bund tedesco, che ha infine beneficiato dei flussi in uscita da Francia e periferici.
A fine seduta, i rendimenti del Bund tedesco interrompono bruscamente la salita, mostrando cali a due cifre sulle scadenze 2-3 anni e di 7 bps sul 10 anni. All’opposto, la performance della carta italiana e francese, che mostra ancora vistosi rialzi, con la novità che oggi il BTP sottoperforma l’OAT.
Il fatto è che, nel momento in cui la price action diventa disordinata e si scolla parzialmente dai fondamentali, il BTP torna a essere il principale strumento per hedgiare i portafogli dal rischio spread e giocarsi gli allargamenti, in virtù del fatto che 1) l’Italia ha un debito enorme e molto liquido e 2) esiste un future molto liquido sulle scadenze a 3 e 10 anni.
E poi, quando la volatilità esplode, i VaR shock costringono gli operatori a ridurre il rischio di portafoglio, liquidando in generale le posizioni. E non c’è dubbio che i governativi italiani occupino parecchio posto nei portafogli dei gestori istituzionali e nelle proprietà delle banche. Il che spiega come si propaga la volatilità al settore bancario europeo.
Così succede che la carta di un Paese con un governo stabile e un deficit poco lontano dai limiti europei come l’Italia sottoperformi quella di un Paese in pieno marasma come la Francia.
Un elemento almeno parzialmente rassicurante è che di solito queste price action agitate tendono a verificarsi più vicino alla fine dei movimenti che non all’inizio, soprattutto in periodi in cui i fondamentali economici sono abbastanza buoni, come sembra essere quello attuale, a giudicare dai dati.
Chiaramente, le borse europee hanno accusato le capriole dei bond odierne e chiudono con perdite dell’1-2%, a seconda degli indici, con l’Eurostoxx Banks che cede oltre il 4%. La crisi dei bond europei si è riflessa sull’euro, che cede pesantemente, mentre tra le commodity, oltre a oil e gas, anche i preziosi ottengono un po’ di sostegno dalla risk aversion.
Dopo la chiusura europea, Wall Street, forte di un Treasury che alla fine vede il rendimento calare, cede per il momento pochi decimali, supportata dall’Energy ma anche da Industrials e Tech. Male i rate sensitive. Vedremo dove sarà la chiusura.