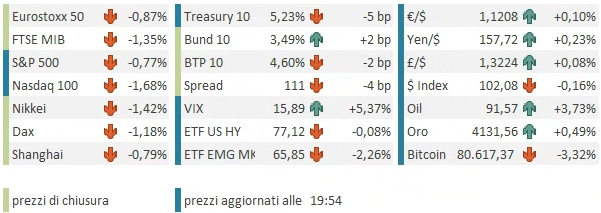
Ieri sera (mercoledì) Wall Street alla fine ha mostrato una perdita modesta, con l’S&P 500 in calo dello 0,22% e il Nasdaq 100 e le Magnificent 7 in discesa dello 0,21%. Più pesanti le Small Caps, con il Russell giù dell’1,31%. Come illustrato nel pezzo di ieri, su un Treasury già in parziale recupero ha impattato positivamente l’asta Treasury a 10 anni, con i 39 miliardi andati quasi tutti a clienti finali e un bid to cover record da 10 anni. Così, il violento rialzo dei rendimenti è rientrato, chiudendo al 5,28%, a 8 bps dai massimi segnati durante la seduta.
Stanotte però, fin dalle prime battute, il petrolio ha iniziato a salire, apparentemente in seguito alla notizia che la Casa Bianca avrebbe chiesto al Pentagono di sviluppare dei piani per un attacco all’Iran prima delle midterm elections.
link Trump Is Considering a Plan to Strike Iran Before the Midterms
link Military ordered to be ready for possible Iran strikes as Trump weighs timing
Quest’effetto ha contribuito a produrre un nuovo rialzo dei rendimenti USA e ha conferito un tono opaco alla seduta asiatica. Tutti i principali indici dell’area hanno mostrato una perdita, comprese le “A” shares, chiuse dal 1° ottobre, che quindi avevano un po’ di negatività da scontare.
Oltre a ciò, Samsung ha riportato fatturato e utili stratosferici (questi ultimi cresciuti di 9 volte in un anno), ma leggermente inferiori alle attese stellari, il che ha causato un calo sia del titolo, sia della piazza coreana, sia del settore tech.
SAMSUNG 3Q OPER PROFIT 107.40T WON, EST. 108.67T WON
SAMSUNG 3Q SALES 195.00T WON, EST. 201.9T WON
Samsung profit surges ninefold to $80bn on AI chip demand
L’apertura europea si è ritrovata il petrolio in salita di un 2% e in accelerazione, e i rendimenti USA tornati a salire in maniera importante dai minimi post-asta di ieri.
E così sono partite importanti vendite sui bonds, in particolare su OAT e BTP e periferici, ma anche sui Bund, e l’azionario si è rapidamente inabissato, con gli indici lesti ad accumulare oltre un 1% di perdite e il settore bancario a guidare i cali.
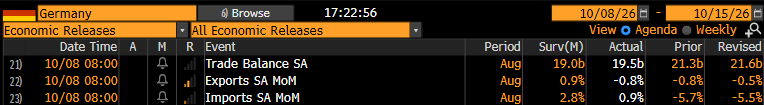
In mattinata non erano previsti dati macro importanti, se non il trade balance tedesco di agosto, uscito più o meno in linea con le attese, ma con export e import sotto consenso a indicare un mese fiacco.
In mattinata il petrolio ha continuato a salire, sospinto da una serie di report di danni a infrastrutture saudite vicino a Riyadh, con aerei colpiti nell’aeroporto della capitale saudita.
YEMEN’S HOUTHIS SAY THEY ATTACKED KING KHALID AIRPORT IN RIYADH WITH BALLISTIC MISSILE ON THURSDAY – POST ON X
Con queste premesse, azionario e obbligazionario non hanno avuto tregua e abbiamo approcciato metà giornata con bonds e azionario sui minimi di giornata. Dopodiché è partito un recupero graduale, difficile da collegare a catalyst o notizie particolari. Infatti, il petrolio ha smesso di salire, ma si è stabilizzato su progressi attorno al 4%. I rendimenti e gli spread hanno però preso a calare, e questo si è riflesso sull’azionario, che ha recuperato terreno fino a più che dimezzare le perdite in Europa.
E questo nonostante in Francia i sindacati abbiano indetto un nuovo sciopero generale per il 14 ottobre, dopo quello già indetto per novembre prossimo.
Nel frattempo, in US sono state pubblicate le richieste di sussidio di disoccupazione settimanali, ancora sotto le 200.000 unità per la quarta settimana consecutiva. La media mobile a 4 settimane è finita sotto le 200.000 unità, ai minimi da settembre 2022. Questa serie continua a segnalare la solidità del mercato del lavoro USA.
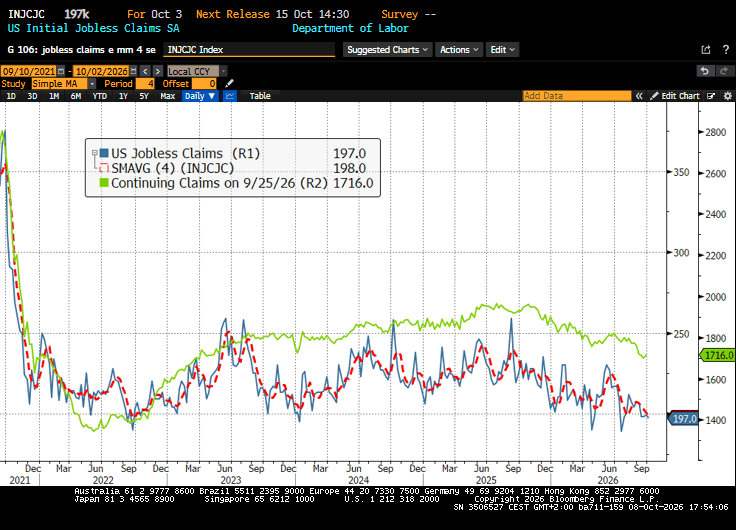
A metà pomeriggio sono circolati rumors di esplosioni nello Stretto e gli Houthi hanno rivendicato altri bombardamenti, e così il petrolio ha gradualmente accelerato ancora, superando il 5% di progresso. Le borse hanno quindi ritracciato buona parte del recupero. Ma i bonds europei, dopo un sussulto, hanno mantenuto il grosso dei recuperi, chiudendo con rialzi marginali dei rendimenti (Bund e OAT) o addirittura con moderati cali (BTP). Con il petrolio a +5% e oltre, definirei la resilienza odierna un primo segnale di una possibile inversione di tendenza.
Le borse europee, per contro, con l’accelerazione dell’oil hanno visto il grosso del recupero dai minimi evaporare e hanno chiuso ancora con perdite importanti, superiori al punto percentuale per Eurostoxx 50, Ibex e FTSE Mib. Se l’energy ha ovviamente outperformato, a guidare i ribassi sono stati ancora banche, healthcare e i rate sensitive, come real estate e consumer discretionary.
Poco dopo la chiusura europea e prima dell’asta del Treasury a 30 anni, abbiamo avuto un colpo di scena. Trump ha dichiarato che non attaccherà l’Iran prima delle Midterm elections.
TRUMP SAYS US WILL NOT ATTACK IRAN BEFORE NOV. 3 MIDTERMS
La dichiarazione ha tolto supporto al petrolio, che ha praticamente dimezzato i progressi, e impresso spinte ribassiste ai rendimenti USA. Anche i future dei bonds europei sono saliti, a indicare cali di rendimento di 3-5 bps rispetto alle chiusure delle 18. L’azionario USA ha ridotto le perdite, ma in misura moderata.
D’altronde, questa dichiarazione chiaramente non esclude attacchi dopo le Midterm (anche se una sconfitta elettorale potrebbe impattare sulle capacità decisionali di Trump). E inoltre non è da escludere totalmente che si tratti di una tattica.
Poco prima dell’asta, altri market mover:
- Fonti anonime hanno riferito che Lagarde, interrogata in una riunione a porte chiuse in Lussemburgo sugli spread sovrani, ha ribadito che l’ECB è attenta al buon funzionamento dei mercati finanziari e ha aggiunto che la Banca Centrale dispone di strumenti per contrastare dinamiche di mercato ingiustificate e disordinate che minacciano la regolare trasmissione della politica monetaria, nel rispetto di chiari criteri di ammissibilità. Si è però rifiutata di commentare i singoli Paesi.
LAGARDE TO EURO FINANCE CHIEF: ECB ATTENTIVE TO MARKETS
LAGARDE TOLD EURO FINANCE CHIEF: NO SENSE OF BROADENING PRICES
LAGARDE: ECB HAS TOOLS TO COUNTER UNWARRANTED MARKET DYNAMICS
- Il FT ha riportato che OpenAI avrebbe dichiarato, in un recente meeting con gli investitori, che i suoi ricavi a settembre stavano raggiungendo i 50 miliardi di dollari annualizzati. Una cifra evidentemente giudicata deludente dal mercato, visto che Nasdaq 100 e S&P 500 hanno perso vistosamente terreno. Tutti i titoli più legati all’infrastruttura AI sono arretrati vistosamente. Credo che l’effetto di questa news sarà transitorio, ma in effetti il dibattito sui ritorni degli enormi investimenti in AI infuria parecchio e queste news non aiutano. Continuo a pensare che le prospettive migliori le abbiano i settori utilizzatori dell’AI e che infrastruttura e hyperscalers abbiano già il grosso alle spalle, anche se probabilmente continueranno a performare finché il flusso degli investimenti non rallenterà considerevolmente.
OPENAI RECENTLY TOLD INVESTORS ANNUALIZED REVENUE NEAR $50B: FT
L’asta Treasury a 30 anni alla fine ha avuto un esito non forte come quella di ieri, ma comunque robusto, con tasso in linea con quello di mercato, bid to cover a 2,54 e un 7% scarso di bonds rimasti in mano ai primary dealers. I rendimenti USA hanno trovato spunto per accentuare i cali e, al momento, il Treasury a 10 anni cede 5 bps, al 5,23%. Vedremo la chiusura.