
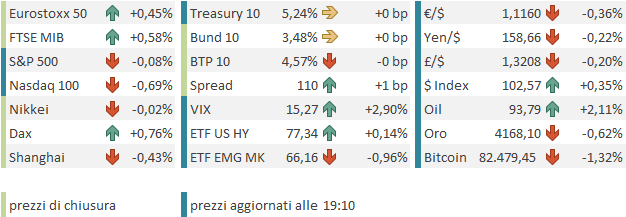
Chiusura positiva per Wall Street venerdì, con l’S&P 500 (+0,59%) a un decimale dal record segnato martedì. Bene anche il Nasdaq 100 (+0,51%) e le Small Cap (Russell 2000 +0,41%), mentre le Magnificent 7 hanno fatto ancora meglio, con un progresso dello 0,89%. I rendimenti sono saliti marginalmente (Treasury decennale +1 bp al 5,24%), ma nella settimana hanno registrato un calo di 3 bp, dopo ben cinque settimane di violenti rialzi.
Nel fine settimana ci sono stati diversi sviluppi geopolitici. Trump ha concluso un accordo per la fornitura di diesel dalla Russia, con la sospensione di un pacchetto di sanzioni. Non mi è ben chiaro come farà un Paese a corto di capacità di raffinazione a rispettare gli accordi. L’intesa segnala comunque l’ennesimo cambio di stance di Trump, che ora sta scaricando Zelensky e vuole vietare gli attacchi ucraini alle infrastrutture energetiche russe. Trump ha anche annunciato un cessate il fuoco sulle infrastrutture energetiche, ma l’iniziativa non sembra aver avuto il successo sperato, soprattutto nei rapporti con il Cremlino.
E non sembra che le cose vadano meglio nell’altro focolaio geopolitico all’origine dello shock energetico. Nel fine settimana gli Houthi hanno nuovamente attaccato l’aeroporto di Riad, causando 12 morti: un ulteriore segnale che la situazione nella regione è tutt’altro che risolta.
In realtà, stanotte, dopo una partenza in moderato rialzo, il petrolio ha ripiegato durante la seduta asiatica. Questo, tuttavia, non ha favorito più di tanto i mercati della regione, privi di Tokyo per festività e frenati da una rinnovata debolezza del tech. Non a caso, la Borsa coreana ha ceduto il 3,7%, zavorrata da Hynix e Samsung (rispettivamente -4,5% e -4,4%). Taiwan, invece, ha tenuto, chiudendo invariata. Le H-shares cinesi hanno registrato progressi moderati, ma le A-shares sono state a loro volta affossate dal crollo dello STAR 50, l’indice cinese legato al tech e alle infrastrutture per l’AI. Molto male l’Indonesia, negative anche India e Vietnam, mentre l’Australia ha mostrato discreti progressi.
Non sarà servito a sostenere il Kospi, ma il dato sulle esportazioni coreane nei primi dieci giorni di ottobre è spettacolare: +102% anno su anno, contro il precedente +82,6%. Tra l’altro, nel periodo considerato c’è un giorno lavorativo in meno. Vedremo quale sarà il dato complessivo del mese, ma si tratta di numeri esplosivi.
In Cina, invece, i dati sui consumi durante le festività sono deludenti: un altro segnale di un’economia in difficoltà. Naturalmente, la risposta è sempre la stessa: nuovi strumenti di stimolo per raggiungere gli obiettivi di crescita. Il presidente della Commissione nazionale per lo sviluppo e la riforma ha dichiarato che «rafforzeranno il coordinamento tra le politiche esistenti e quelle incrementali e accelereranno i progetti principali per stimolare la domanda interna». Vedremo di cosa si tratterà, ma sto perdendo le speranze che le autorità adottino una seria politica di aumento dei redditi disponibili e di rafforzamento del welfare.
link China Holiday Spending Slips as Long Break Can’t Lift Gloom
link China’s NDRC Pledges More Policy Tools to Meet Economic Targets
La seduta europea è partita con un buon tono: l’azionario in progresso sulla scia della chiusura positiva di Wall Street venerdì e i rendimenti in moderato calo. Poi il petrolio ha iniziato a recuperare con forza, frenando la discesa dei tassi in Europa, in particolare sulla curva francese, dove i rendimenti hanno invertito la marcia. L’azionario, tuttavia, ha accusato poco il colpo e ha continuato a mostrare discreti guadagni per tutta la seduta.
In giornata non erano previsti dati né in Europa né negli USA, dove era festivo (Columbus Day), ma con la Borsa aperta e i mercati obbligazionari chiusi. Wall Street è partita poco variata e finora non ha mostrato una direzionalità decisa, ma il tech continua a essere interessato da prese di beneficio che spingono il Nasdaq in territorio negativo. Le notizie provenienti dallo Stretto di Hormuz hanno continuato a sostenere il petrolio: dalle esplosioni udite in Iraq ai missili iraniani diretti verso gli Emirati, e così via.
IRAN’S IRGC SAYS SUPERTANKER WAS HIT IN HORMUZ ON MON. MORNING
Chiaramente, la festività negli USA, pur con la Borsa aperta, ha tolto parecchia verve alla price action nel pomeriggio. Le Borse europee ne hanno approfittato per chiudere con discreti progressi, con tutti i settori in positivo tranne l’IT. A trainare il rialzo sono stati Utilities e Financials.
Il progressivo rialzo del petrolio ha determinato moderati aumenti dei rendimenti sulle parti brevi e medie delle curve, mentre dal decennale in su i rendimenti sono rimasti stabili o in lieve calo. La carta francese ha però sottoperformato, con un allargamento di 5 bp dello spread OAT-Bund sul decennale, a fronte di una sostanziale stabilità per il BTP. Sul mercato valutario, il dollaro continua a fare bene, mentre euro, sterlina e yen sono in calo. Tra le commodity, detto del petrolio, i metalli preziosi hanno infine ripiegato, mentre quelli industriali hanno tenuto.
Domani tornano in attività sia il Giappone sia gli USA, ma soprattutto si apre ufficialmente l’earning season con i risultati delle principali banche, che pubblicheranno quasi tutte nell’arco di due giorni (vedi agenda sotto). Nel settore bancario le attese sono discretamente meno euforiche rispetto agli ultimi trimestri, con il consenso che prevede sostanzialmente una stagnazione della crescita degli utili. Certo, il mercato ha già anticipato qualcosa, con l’indice che ha ceduto oltre il 10% da metà agosto. Vedremo quale sarà la reazione dei singoli titoli.
Per quanto riguarda il resto dell’earning season, quanto osservato nel pezzo del 30 settembre
è ancora pienamente valido. Il consenso si aspetta un moderato rallentamento dell’earnings growth e basterà una sorpresa media in linea con quella di lungo periodo per portare la crescita degli utili del terzo trimestre sopra il 30% anno su anno. Se poi eguaglieremo la sorpresa media degli ultimi trimestri, arriveremo intorno al 34-35%.
Tornando ai dati, sarà molto atteso il CPI di settembre, in pubblicazione mercoledì: l’ultimo dato sull’inflazione prima del FOMC del 28 ottobre. Giovedì avremo poi le retail sales USA di settembre.
Martedì 13 ottobre
Dati: US NFIB small business optimism di settembre, existing home sales, J
Banche centrali: intervengono Waller, Barkin e Collins (Fed), Greene e Dhingra (BoE)
Trimestrali: JPMorgan, Johnson & Johnson, UnitedHealth, Goldman Sachs, Wells Fargo, Citigroup
Mercoledì 14 ottobre
Dati: US CPI di settembre, China CPI, PPI e trade balance di settembre
Banche centrali: la Fed pubblica il Beige Book; intervengono Bowman e Barkin (Fed), Lagarde, Moulin, Zigman, Escriva, Makhlouf e Pereira (BCE), Breeden e Pill (BoE), Macklem (BoC)
Trimestrali: ASML, Bank of America, Morgan Stanley, Blackrock
Giovedì 15 ottobre
Dati: US retail sales e PPI di settembre, Empire manufacturing index di ottobre, Philadelphia Fed business outlook, initial jobless claims,
Banche centrali: intervengono Hammack (Fed), Kocher, Simkus, Pereira e Moulin (BCE), Koeda (BoJ), Pill, Greene e Breeden (BoE), Rogers (BoC)
Trimestrali: TSMC, Bank of New York Mellon, Nordea
Venerdì 16 ottobre
Banche centrali: intervengono Warsh (Fed), Nagel (BCE), Uchida (BoJ), Bailey (BoE), Macklem e Alexopoulos (BoC)